
Ликвидность по-прежнему является опорой для эффективной работы рынков в быстро меняющемся финансовом ландшафте. Брокерские компании, основные игроки на этих рынках, зависят от глубокого знания компаний, которые поддерживают ликвидность: маркет мейкеров и поставщиков ликвидности. Признание их различных ролей и стратегий, особенно для владельцев брокерских компаний, имеет решающее значение при разработке соответствующей и масштабируемой модели бизнеса брокера. Эта статья глубоко погружается в эти две опоры, подчеркивая их операции, преимущества и вызовы.
Понимание маркетмейкеров
На финансовом рынке маркет-мейкеры играют как роли покупателей, так и продавцов. Их основная задача – обеспечивать постоянную ликвидность рынка, тем самым устраняя дисбаланс между предложением и спросом. Указывая цены на покупку (bid) и продажу (ask) для актива, они демонстрируют свою готовность к торговле. Гарантируя, что активы постоянно доступны для торговли, независимо от более общих рыночных условий, они тем самым выполняют жизненно важную услугу.
Представьте себе ситуацию, когда для определенного актива недостаточно продавцов. В такой ситуации трейдер, желающий купить, может столкнуться с трудностью в поиске подходящего продавца. Здесь на помощь приходит маркет-мейкер, который соглашается продать актив. С другой стороны, при недостаточном спросе маркет-мейкер покупает актив. Они гарантируют, что трейдеры всегда имеют контрагента для своей сделки, постоянно изменяя свои заявленные ставки и запасы в зависимости от рыночной динамики.
Преимущества для брокерских компаний и бизнеса
- Tighter spreads when two-way quotes are continuously posted
- Liquidity assurance — a backstop counterparty in stressed or thin tapes
- Smoother prices versus gap-prone micro-markets
- Conflict of interest — spread economics need governance and disclosure
- Market impact perception when flow concentrates with dominant makers
- Transparency — clients should understand when the MM is core to pricing
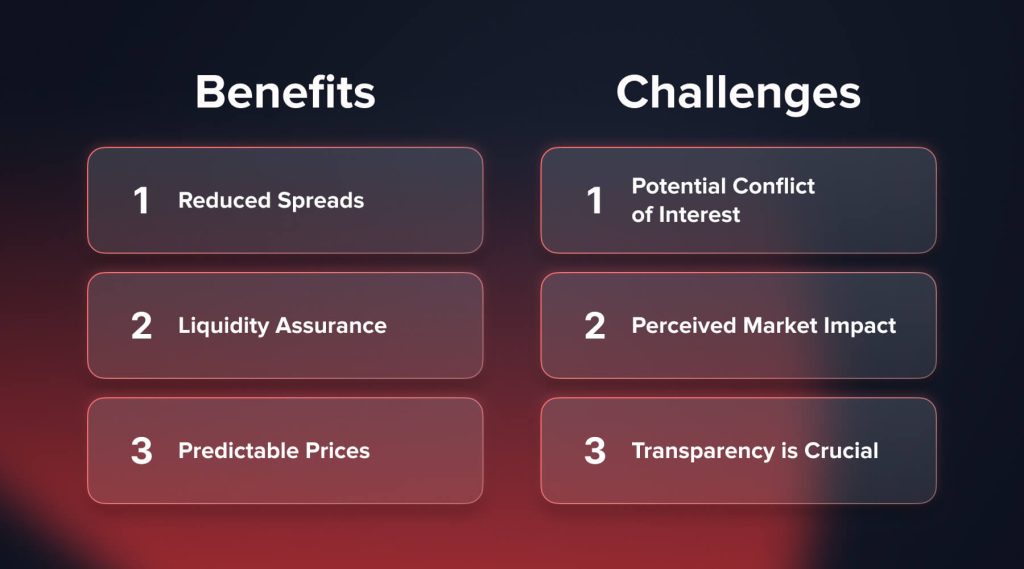
- Сниженные спреды: Разница между этими ценами — спред —, как правило, меньше, поскольку маркетмейкеры постоянно предлагают цены покупки и продажи. Для обычных трейдеров, особенно, более узкий спред может сделать торговлю более экономически выгодной.
- Гарантия ликвидности: Маркет-мейкеры предоставляют безопасную сеть, обеспечивая наличие покупателя или продавца на другой стороне. Это особенно важно на менее ликвидных рынках или во время высокой волатильности. Для брокерских компаний постоянная ликвидность является значительным преимуществом, обеспечивая бесперебойную работу и удовлетворенность клиентов, особенно в сочетании с надежными системами CRM для брокеров, которые оптимизируют управление клиентами и маршрутизацию сделок.
- Предсказуемые цены: Благодаря постоянному присутствию маркет-мейкеров, колебания цен, как правило, менее резкие. Постоянный поток котировок на покупку и продажу может привести к более стабильному ценообразованию, что выгодно как трейдерам, так и, соответственно, брокерам, с которыми они торгуют.
Вызовы и Соображения
- Потенциальный конфликт интересов: Поскольку маркет-мейкеры получают прибыль от спреда, они могут быть склонны манипулировать ценами покупки и продажи в свою пользу. Этот врожденный конфликт интересов иногда может приводить к тому, что трейдеры получают немного менее выгодные цены.
- Восприятие влияния на рынок: Существует мнение, что поскольку маркет-мейкеры могут занимать противоположную сторону сделки, они могут влиять на цены активов. Хотя их основная роль заключается в обеспечении ликвидности, крупные маркет-мейкеры из-за своего объема могут оказывать заметное влияние на направление рынка.
- Прозрачность имеет решающее значение: Для брокерских компаний работа с маркет-мейкерами требует прозрачности. Любые возможные конфликты интересов должны быть раскрыты, и клиентам следует сообщить, если основной источник ликвидности брокерской компании – это маркет-мейкер. Открытый канал коммуникации обеспечивает сохранение доверия.
Понимание ликвидных провайдеров
Основой эффективной торговли на финансовых рынках являются поставщики ликвидности, или LP. В отличие от маркет-мейкеров, которые активно создают рынок, предлагая как цены покупки, так и цены продажи, поставщики ликвидности обычно предоставляют стоимости активов в зависимости от состояния рынка. Их главная цель – обеспечить рынку большую сложность, чтобы крупные ордера могли быть исполнены без значительного влияния на стоимости активов.
LP, благодаря своим обширным финансовым резервам, могут обрабатывать крупные транзакции, которые в противном случае могли бы дестабилизировать меньшие рынки. Трейдеры используют ликвидность, которую предоставляют эти компании, чтобы завершать крупные сделки, тем самым гарантируя минимальные проскальзывания и эффективное выполнение ордеров. Это симбиотические отношения: трейдеры получают выгоду от глубины; поставщики ликвидности получают выгоду от объема торговли, особенно в средах высокочастотной алгоритмической торговли.
Типы поставщиков ликвидности и их последствия
- Крупнейшие банки: Среди крупнейших банков мира, включая Citibank, Goldman Sachs и JPMorgan, несколько из них выступают в роли основных поставщиков ликвидности. Многие брокерские компании выбирают их из-за их высокой ликвидности, учитывая большие финансовые ресурсы. Однако их масштаб иногда может означать меньшую гибкость в переговорах по контрактам.
- Специализированные финансовые учреждения: Это фирмы, специально созданные для обеспечения ликвидности на рынке. Хотя они могут не достигать масштаба крупных банков, они могут предложить более специализированные или нишевые продукты, ориентируясь на определенные сегменты рынка.
- Электронные коммуникационные сети (ECN): Выступая в роли виртуального поставщика ликвидности, эти автоматизированные алгоритмы сопоставляют ордера на покупку и продажу активов. Поскольку ECN показывают лучшие доступные цены на покупку и продажу от множества участников рынка, они могут предложить более открытое ценообразование.
Преимущества для бизнес-операций
Major banks
Specialized institutions
ECNs
- Competitive spreads when you can compare multiple streams
- Better large-ticket execution with less price disruption
- Provider diversification — failover if one line degrades
- Client acquisition — credible depth signals quality to pros and institutions
- Конкурентные спреды: Сотрудничество с несколькими LP позволяет брокерам находить лучшие цены, обеспечивая более узкие спреды для своих клиентов. Это особенно ценно для брокеров, обслуживающих высокочастотных трейдеров, где даже незначительные улучшения цен могут значительно повлиять на прибыльность.
- Оптимальное исполнение сделок: Благодаря более глубоким ликвидным пулам, крупные заказы выполняются более эффективно, минимизируя негативное влияние на цены активов. Это гарантирует, что даже институциональные клиенты или те, кто торгует крупными объемами, испытывают минимальный проскальзывание.
- Диверсификация рисков: Взаимодействие с различными LP помогает брокерским компаниям диверсифицировать свои операционные риски. В маловероятном случае, если у LP возникнут проблемы, наличие нескольких поставщиков обеспечивает возможность продолжения торговли без сбоев.
- Привлечение более широкой клиентской базы: Потенциальные клиенты найдут большую привлекательность в хорошо организованном пуле ликвидности с конкурентоспособными ценами и эффективным исполнением ордеров, что является ключевой особенностью для брокеров, предлагающих управляемые торговые счета для состоятельных индивидуумов или учреждений. Это показывает, насколько брокерская компания стремится предоставить наилучший возможный торговый опыт.
Ключевые различия между маркет-мейкерами и поставщиками ликвидности
Миры маркет-мейкеров и поставщиков ликвидности часто пересекаются, однако они функционируют с различными механизмами и целями. Для владельцев брокерских компаний и руководителей бизнеса понимание их различий имеет решающее значение для стратегического согласования и эффективных операций.
- Earns from spread and flow management; holds inventory risk
- Can smooth prices but raises disclosure needs around incentives
- Brokers often aggregate multiple LPs for price competition
- Large tickets benefit from depth and diversified sources
Операционная динамика
- Маркет Мейкеры
Они активно участвуют в торговле на рынке. По своей сути, маркетмейкеры намеренно создают двухсторонний рынок. Они гарантируют, что независимо от рыночных обстоятельств всегда есть контрагент, готовый к сделкам, указывая цены покупки и продажи определенного товара. Их оперативная модель сосредоточена на содействии непрерывной торговле даже в менее ликвидных активах или в периоды рыночного стресса.
- Поставщики ликвидности
Их роль более пассивна. Вместо того чтобы диктовать цены, LP предлагают активы на основе текущих рыночных ставок. Они увеличивают глубину рынка, обеспечивая выполнение сделок без резких колебаний цен, что особенно важно для крупных сделок. Их внимание сосредоточено на выполнении заказов, а не на определении цены.
Влияние на ценообразование активов и исполнение
- Создатели рынка
Их влияние может привести к более предсказуемым ценам, что особенно полезно на рынках, где ликвидность нестабильна. Двусторонние котировки обеспечивают более узкие спреды, создавая более стабильную торговую среду. Однако это может иногда означать, что трейдеры не всегда получают самые выгодные цены, особенно если Market Maker является доминирующим субъектом в определенном классе активов.
- Поставщики ликвидности
На рынках с множеством поставщиков ликвидности конкуренция способствует более выгодным ценам для трейдеров. Их глубина обеспечивает возможность выполнения даже крупных сделок с минимальным влиянием на цену. Это особенно выгодно на высоколиквидных рынках, где огромное количество торгов и наличие нескольких LP могут привести к очень конкурентоспособным спредам.
Управление рисками для брокерских компаний
- Мейкеры рынка
Взаимодействие главным образом с одним или ограниченным производителем рынка может привести к определенному риску контрагента. Если производитель рынка будет пренебрегать своими обязанностями или столкнется с финансовыми проблемами, торговая среда может быть нарушена. Для брокерских компаний важно оценивать финансовое положение и репутацию выбранных производителей рынка.
- Поставщики ликвидности
Диверсификация по нескольким LP может значительно снизить риски. Если один LP сталкивается с трудностями, наличие альтернативных поставщиков гарантирует, что выполнение сделок останется неизменным. Более того, с несколькими компаниями, конкурирующими за бизнес, брокерские компании часто могут договориться о лучших условиях и ценах.
Требования к капиталу и обязательства
- Маркет-мейкеры
Им обычно нужны значительные капитальные резервы. Учитывая их роль в активном выставлении как покупных, так и продажных цен, рыночные маркетмейкеры часто поддерживают значительный капитал для управления рисками, связанными с удержанием позиций, особенно в условиях волатильного рынка.
- Поставщики ликвидности
LP не обязательно требуют такого же уровня капитальных резервов, как маркет-мейкеры. Их основная функция заключается в содействии сделкам, что часто означает, что они чаще компенсируют позиции и могут не удерживать их в течение длительных периодов.
Роль в стабильности рынка
- Маркет-мейкеры
Обязываясь покупать и продавать активы, они часто выступают в качестве стабилизирующей силы, особенно на нишевых или менее ликвидных рынках. Их постоянное присутствие может предотвратить резкие рыночные разрывы и обеспечить чувство надежности другим участникам рынка.
- Поставщики ликвидности
Хотя они также способствуют стабильности рынка, их влияние часто более заметно на широко торгуемых, ликвидных рынках. Предлагая глубину, они обеспечивают плавное выполнение сделок, даже в периоды высоких объемов торговли.
Природа отношений с брокерскими компаниями
- Маркеты
Отношения часто более структурированы. Брокерские компании могут иметь конкретные соглашения, детализирующие цены, объемы и условия сотрудничества, обеспечивая предсказуемый поток сделок.
- Поставщики ликвидности
Взаимодействия, как правило, более гибкие. Хотя могут существовать общие соглашения, повседневные взаимодействия управляются рыночной динамикой, при этом цены, объемы и спреды постоянно корректируются в зависимости от условий в реальном времени.
Технологические интерфейсы и интеграция
- Маркет-мейкеры
Учитывая их активную роль в ценовых котировках, у них часто есть сложные технологические интерфейсы, позволяющие в реальном времени передавать цены спроса и предложения. Интеграция с брокерскими компаниями может потребовать индивидуальных технологических решений для обеспечения бесперебойного потока данных.
- Поставщики ликвидности
Их системы разработаны для быстроты и объема. Акцент сделан на эффективной обработке множества торговых запросов, часто поступающих от нескольких брокерских компаний одновременно. Интеграция, как правило, более проста, с акцентом на быструю реализацию заказов.
LP: supplies depth at prevailing conditions — competition between LPs can tighten end-client pricing in liquid markets.
LP: diversify across providers; often described as moderate capital intensity versus warehousing risk like a sole MM.
LP: shines in high-volume environments; relationships more dynamic as streams and volumes move intraday.
LP: throughput-optimized execution rails serving many brokers in parallel — emphasis on speed and fill reliability.
Чтобы упростить эти различия, вот сравнение бок о бок о том, как работают маркет-мейкеры и поставщики ликвидности по ключевым параметрам
| Атрибут | Маркет-мейкер | Поставщик ликвидности |
| Подход к торговле | Активно поддерживает как цены покупки, так и продажи | Создает рыночную глубину, предлагая актуальные рыночные ставки |
| Влияние на цену | Стабилизирует цены на рынках с недостаточной ликвидностью | Соревнуется в предложении более узких спредов своим пользователям |
| Требования к капиталу | Требует значительного капитала для поддержания запасов и принятия рисков | Требует умеренного капитала для эффективного завершения сделок |
| Риск исполнения | Централизованный, более высокий риск контрагента | Децентрализованный, распределенный между несколькими поставщиками |
| Интеграция технологий | Подключение через сложные API-системы для потоковой передачи котировок | Системы высокой скорости исполнения позволяют обрабатывать объемы |
| Роль в стабильности рынка | Стабилизирует в условиях волатильности или низкой ликвидности | Оптимизирует исполнение в период пиковых объемов |
| Отношения с брокером | Структурированные соглашения с конкретными условиями | Динамичные, ориентированные на объем взаимодействия |
Брокерские компании, которые понимают эти различия, могут сопоставить свои модели исполнения с подходящими партнерами для повышения производительности и удовлетворенности клиентов.
Регуляторный ландшафт и соблюдение норм
Финансовый сектор сильно зависит от законов и мер соблюдения. Соблюдение этих рекомендаций помогает брокерам поддерживать доверие и гарантировать бесперебойную работу финансовой экосистемы, когда они работают с маркет-мейкерами и поставщиками ликвидности.
Europe
Article references ESMA standards around CFDs and interactions with market-making style arrangements.
United States
SEC and CFTC frameworks emphasize transparency and fair pricing in relevant markets.
Asia-Pacific examples
Cites MAS (Singapore) and SFC (Hong Kong) as jurisdiction-specific supervisors.
Operating discipline
- Stay current across every license you touch
- Keep auditable records of MM/LP-linked flow
- Maintain regulator and industry dialogue
Брокерские компании работают в среде, где доверие имеет первостепенное значение. Будь то институциональные компании или индивидуальные трейдеры, клиенты, вкладывающие свои деньги в брокерскую компанию, хотят гарантии, что их инвестиции защищены и что брокер ведет честный и открытый бизнес. Строгое соблюдение регуляторных правил помогает развивать и укреплять это доверие.
Политика в отношении брокерских компаний и их взаимодействия с маркет-мейкерами и поставщиками ликвидности варьируется в зависимости от страны и региона. Например:
- В Европе Европейское управление по ценным бумагам и рынкам (ESMA) имеет специфические стандарты, которые регулируют контракты на разницу (CFD) и их взаимодействие с маркетмейкерами.
- Что касается США, особенно в отношении прозрачности и справедливого ценообразования, Комиссия по ценным бумагам и биржам (SEC) и Комиссия по торговле товарными фьючерсами (CFTC) устанавливают правила.
- С учетом особых критериев соблюдения, такие страны Азиатско-Тихоокеанского региона, как Сингапур и Гонконг, имеют свои собственные регулирующие органы: Комиссию по ценным бумагам и фьючерсам (SFC) и Управление денежного обращения Сингапура (MAS).
Навигация по регуляторному лабиринту
Учитывая разнообразие регулирующих органов и их рекомендации, брокерские компании должны:
- Будьте в курсе: Регулярно обновляйте информацию о любых изменениях в регулировании, особенно если вы работаете в нескольких юрисдикциях. Важно иметь специализированную команду по соблюдению норм или консультанта, знакомого с местными правилами.
- Обеспечьте прозрачность: Брокерские компании должны вести точные записи всех транзакций, особенно тех, которые связаны с маркет-мейкерами и поставщиками ликвидности. Эти записи должны быть легко доступны для аудитов или регуляторных проверок.
- Налаживание отношений: Наличие открытых каналов связи с регуляторами может быть неоценимым. Участие в регулярных диалогах, посещение отраслевых семинаров или участие в консультационных раундах могут дать брокерским компаниям более ясное представление о регуляторных ожиданиях и новых тенденциях.
Знание нормативной среды — это не только способ избежать штрафов; это также стратегическая необходимость для владельцев брокерских компаний. Гармонизируя операции с нормативными актами, статус брокерской компании может улучшиться, и более избирательные клиенты и партнеры будут привлечены. Это также может избежать дорогостоящих перерывов, вызванных юридическими нарушениями.
КЛЮЧЕВЫЕ ВЫВОДЫ
- Маркет-мейкеры активно создают и обеспечивают ликвидность с помощью цен покупки и продажи, в то время как поставщики ликвидности обеспечивают глубину и позволяют проводить более крупные сделки без значительного влияния на цены активов.
- Поставщики ликвидности обеспечивают конкурентные цены на ликвидных рынках, маркет-мейкеры гарантируют постоянную торговлю по стабильным ценам.
- Хотя маркет-мейкеры активно помогают определять цены, поставщики ликвидности пассивно реагируют на текущие рыночные условия.
Создание эффективных партнерств и сотрудничества
Нити в сложной ткани финансовой экосистемы, партнерства и альянсы связывают учреждения для увеличения их совокупной мощи и охвата. Будь то с маркет-мейкерами или поставщиками ликвидности, эти отношения являются стратегическими партнерствами, которые могут определить будущее успешности брокера.
Основы эффективного партнерства
- Прозрачность: Прозрачность является основой любого прочного партнерства в финансовом мире. Обе стороны должны иметь четкое представление о условиях партнерства, операционных процессах и любых потенциальных проблемах. Инструменты, такие как совместные панели управления или регулярные отчеты о производительности, могут способствовать прозрачности, обеспечивая согласованность обеих сторон.
- Общие цели и задачи: Для того чтобы партнерство процветало, необходимо согласование интересов. Это подразумевает, что обе стороны имеют одинаковые цели и видение направления сотрудничества. Это согласование может быть поддержано через регулярные стратегические сессии и открытые диалоги о рыночных тенденциях, вызовах и возможностях.
- Взаимные возможности роста: Совместная работа не должна быть игрой с нулевой суммой. Идеальные сотрудничества — это те, в которых расширение одной стороны приводит к расширению другой. Для брокерских компаний это может означать доступ к лучшей ликвидности или более выгодным условиям. Для маркет-мейкеров или поставщиков ликвидности это может означать расширение клиентской базы или увеличение объемов торговли, особенно когда они интегрированы с платформами белой марки, которые позволяют быстро масштабироваться.
- Открытые каналы общения: Финансовый ландшафт динамичен, условия рынка и регулирующие нормы постоянно меняются. Поэтому крайне важно поддерживать открытые каналы общения. Регулярные проверки, сессии обратной связи и совместные программы обучения могут обеспечить, чтобы обе стороны находились на одной волне и могли быстро адаптироваться к меняющимся сценариям.
Для брокерских компаний, ориентирующихся на долгосрочное развитие и стабильность, стратегическое сотрудничество с маркетмейкерами или поставщиками ликвидности может оказаться преобразующим. Тем не менее, эти отношения не следует рассматривать как фиксированные. Это динамичные сущности, которые необходимо поддерживать, оценивать и совершенствовать, чтобы гарантировать их взаимную выгоду в постоянно меняющейся финансовой среде. Брокерские компании могут максимизировать реальные возможности этих партнерств, подчеркивая открытость, совместное развитие и постоянную оценку, тем самым направляя их к устойчивому успеху.
Заключение
Современные брокеры должны вести переговоры в сложных мирах маркет-мейкеров и поставщиков ликвидности. Брокерские компании могут принимать обоснованные решения, зная свои обязанности, преимущества и потенциальные риски, тем самым обеспечивая устойчивое развитие и укрепляя доверие клиентов в постоянно меняющемся финансовом ландшафте.
Глоссарий ключевых терминов
Спред.bid-ask
Это обозначает разницу между тем, что покупатели хотят заплатить (цена предложения), и тем, что продавцы требуют (цена запроса). Меньший или более узкий спред часто ассоциируется с ликвидным рынком и более низкими затратами на торговлю.
Скользящие цены
Разница между тем, за какую цену вы можете купить или продать актив. Часто наблюдается в периоды высокой волатильности или низкой ликвидности.
A-Book
Модель брокерской деятельности, при которой заказы клиентов направляются напрямую к внешним поставщикам ликвидности. Брокер получает прибыль от спредов или комиссий, не рискуя собственным капиталом.
Б-книга
Модель, в которой брокер выполняет сделки за счет собственного капитала, фактически торгуя против клиентов. Обычно комбинируется с обязательствами стратегий маркет-мейкинга.

