Ang pagbubukas ng isang brokerage firm ay isang malaking hakbang. Hindi lang ito tungkol sa pagkakaroon ng isang magarang trading app o matibay na marketing strategy; ito ay tungkol sa pag-navigate sa isang kumplikadong web ng mga legal na hadlang at pandaigdigang regulasyon. Kung nais mong humawak ng pera ng kliyente at makipagkalakalan ng mga stock, Forex, o mga kalakal, kailangan mo ng lisensya ng brokerage.
Isipin ang lisensyang ito bilang iyong “patunay ng pagpasok.” Ipinapakita nito sa iyong mga kliyente, sa iyong bangko, at sa gobyerno na ikaw ay nasuri at na ikaw ay nakatuon sa pagprotekta sa mga pondo ng mamumuhunan. Habang ang proseso ay maaaring makaramdam ng nakakapagod, ang paghahati nito sa mga madaling hakbang ay ginagawang mas madali ang pag-akyat sa bundok.
Mga Hakbang upang Makakuha ng Lisensya sa Brokerage
- Tukuyin ang Iyong Estruktura ng Negosyo
- Pumili ng Angkop na Hurisdiksyon
- Matugunan ang mga Kinakailangan sa Kapital
- Maghanda ng Kinakailangang Dokumentasyon
- Tuparin ang mga Kriteriyang “Fit and Proper”
- I-submit ang Aplikasyon
- Sumailalim sa Pagsusuri ng Regulasyon
- Kumuha ng Lisensya
1. Tukuyin ang Iyong Estruktura ng Negosyo
Bago ka makipag-usap sa isang regulator, kailangan mong magpasya kung anong uri ng “legal na tao” ang magiging negosyo mo. Ang pagpipiliang ito ay hindi lamang tungkol sa mga papeles; ito ang nagtatakda kung gaano karaming buwis ang babayaran mo, kung sino ang may pananagutan kung mabigo ang negosyo, at kung paano ka makakapagtaas ng pondo sa hinaharap.
Ang pinakakaraniwang pagpipilian ay Mga Korporasyon at Mga Limitadong Kumpanya ng Pananagutan (LLCs).
- Mga Kumpanya: Mahusay para sa pagkuha ng venture capital o pagpasok sa publiko, ngunit madalas na may “double taxation” sa mga dibidendo.
- LLCs: Popular para sa mas maliliit, mas magaan na mga koponan. Nag-aalok sila ng “pass-through” na pagbubuwis, kung saan ang mga kita ay binubuwisan bilang personal na kita, na nagpapadali sa bayarin sa buwis.
Opinyon ng Eksperto: “Huwag lang tumingin sa mga benepisyo ng buwis. Isipin ang iyong estratehiya sa paglabas. Kung plano mong ibenta ang brokerage o magdala ng mga institusyonal na kasosyo, ang Corporate structure ay halos palaging mas pinapaboran dahil mas malinis ang legal na paglilipat ng mga bahagi kaysa sa isang LLC.”
2. Pumili ng Angkop na Hurisdiksyon
Ito ang pinakamahalagang desisyon mo. Ang lugar na iyong pag-aaplayan ay nagtatakda ng iyong reputasyon, mga gastos, at kung aling mga kliyente ang maaari mong legal na tanggapin.
Kailangan mong hanapin ang “sweet spot” sa pagitan ng Reputasyon at Pag-access. Ang isang lisensya mula sa UK (FCA) ay isang makapangyarihang kasangkapan sa marketing ngunit nangangailangan ng milyon-milyong kapital. Ang isang offshore na lisensya sa isang lugar tulad ng Vanuatu ay mura at mabilis, ngunit maaaring mahirapan kang magbukas ng corporate bank account dito.
3. Matugunan ang mga Kailangan sa Kapital
Nais ng mga regulator na malaman na hindi ka mawawala kung ang merkado ay may masamang araw. Nag-uutos sila ng Minimum Capital Requirement – pera na dapat nakalagay sa isang bank account, hindi maaaring galawin para sa mga pang-araw-araw na gastos tulad ng renta o sahod.
- Tier-1 (UK/USA): Maaaring mangailangan mula $125,000 hanggang $20 milyon.
- Offshore (Seychelles/Mauritius): Kadalasang naglalaro mula $25,000 hanggang $50,000. Kailangan mong magbigay ng mga audited statements na nagpapatunay na ang perang ito ay iyo at nagmumula sa mga legal na pinagkukunan.
4. Ihanda ang Kinakailangang Dokumentasyon
Dito kadalasang nahihirapan ang karamihan. Dapat mong patunayan na ikaw ay isang propesyonal na kumpanya, hindi lamang “isang tao na may website.” Karaniwan, ang iyong pakete ay maglalaman ng:
- Isang 3-5 Taong Plano sa Negosyo: Naglalaman ng mga pagtataya at mga modelo ng kita.
- AML/KYC Patakaran: Mahigpit na mga protocol para sa pagpapatunay ng pagkakakilanlan ng kliyente at pagtukoy sa money laundering.
- Patakaran sa Pamamahala ng Panganib: Paano mo hinaharap ang pagbabago-bago ng merkado at mga banta sa cyberspace.
Expert Insight: “Ang mga regulator ay nakakaamoy ng ‘templated’ na manwal mula sa malayo. Kung ang iyong AML policy ay mukhang kopya mula sa internet, tatanggihan ka nila. Iayon ang iyong mga manwal sa iyong tiyak na teknolohiya at target na merkado upang ipakita na tunay mong nauunawaan ang mga panganib.”
Maaari mo ring magustuhan
Vitaly Makarenko
January 17, 2024
5. Tuparin ang Mga Kriterya ng “Fit and Proper”
Ang isang brokerage ay kasing maaasahan lamang ng mga taong namamahala dito. Ang mga regulator ay magsasagawa ng masusing background check sa mga direktor at may-ari, naghahanap ng:
Katatagan sa Pananalapi: Sinasala nila ang mga personal na credit score upang matiyak na ang mga may-ari ay hindi nasa ilalim ng matinding presyur sa pananalapi.
Integridad: Malinis na rekord sa kriminal at walang kasaysayan ng pandaraya sa pananalapi.
Kakayahan: Isang napatunayan na kasaysayan sa pananalapi. Kung ang iyong pamumuno ay walang karanasan sa industriya, malamang na tanggihan ang lisensya.
6. Isumite ang Aplikasyon
Kapag mayroon ka nang bundok ng mga dokumento, panahon na upang isumite ito. Ngunit hindi ito kasing simple ng pag-click ng “send” sa isang email. Karamihan sa mga regulator ngayon ay gumagamit ng mga sopistikadong online portal (tulad ng Connect portal sa UK) na nangangailangan sa iyo na i-upload ang mga dokumento sa isang napaka-tiyak na pagkakasunod-sunod.
Pagtatalaga ng Iyong Punto ng Tao: Kailangan mong pangalanan ang isang “Pangunahin na Gumagamit” o “Opisyal ng Pagsunod” na magiging tanging kontak ng regulator. Kinakailangan na ang taong ito ay labis na organisado dahil inaasahan ng regulator ang agarang mga tugon sa sandaling magsimula ang oras.
Ang “Panghuling Pagsusuri”: Bago mo isumite, hayaan ang isang third-party consultant o isang legal team na magsagawa ng isang “mock audit.” Hahanapin nila ang maliliit na bagay na nagiging sanhi ng awtomatikong pagtanggi: isang ID na mag-e-expire sa loob ng dalawang linggo, isang bank statement na 91 araw na ang tanda (kapag ang limitasyon ay 90), o isang nawawalang pirma ng saksi sa isang deed.
Ang Hindi Maibabalik na Bayad sa Pagpasok: Kailangan mong magbayad ng bayad sa aplikasyon nang maaga. Hindi ito mura – depende sa bansa, maaari itong umabot mula sa $2,500 hanggang $25,000+. Kung ang iyong aplikasyon ay tinanggihan dahil nakalimutan mong isumite ang isang dokumento, kadalasan ay hindi mo na mababawi ang perang ito.
7. Dumaan sa Pagsusuri ng Regulasyon
Ito ang yugto ng “waiting room,” at madalas ito ang pinakamabigat na bahagi. Sa mga unang linggo, susuriin ng regulator kung ang iyong aplikasyon ay “kumpleto.” Kapag nakumpirma nilang wala kang nawawalang mga pahina, magsisimula na ang tunay na “Inquisition.”
Ang Clarification Loop: Inaasahang makatanggap ng mga kahilingan na katulad ng “Seksyon 166” (o ang lokal na katumbas nito). Ito ay mga pormal na liham na humihiling ng karagdagang impormasyon.
Ang Malalim na Pagsusuri: Isang nakatalagang opisyal ng kaso ang itatalaga sa iyo. Susuriin nila ang iyong plano sa negosyo upang makita kung ang iyong mga inaasahang kita ay makatotohanan o kung ikaw ay masyadong “umaasa.” Titingnan nila ang iyong “Malapit na Ugnayan” – sa katunayan, sinusuri kung ang alinman sa iyong mga kasosyo sa negosyo o mga magulang na kumpanya ay may masamang nakaraan.
Ang Panayam sa Pamamahala: Sa maraming hurisdiksyon, tatawagin ng regulator ang iyong mga Direktor at Compliance Officer para sa isang panayam. Hindi nila tatanungin ang tungkol sa iyong marketing; magtatanong sila ng mahihirap na katanungan tungkol sa pagsugpo sa panganib at salungatan ng interes. Gusto nilang makita kung talagang nauunawaan ng iyong koponan ang mga manwal na isinumite mo o kung kumuha ka lang ng consultant para isulat ang mga ito para sa iyo.
Paningin ng Eksperto: “Ang bilis ang iyong pinakamabuting kaibigan dito. Kung ang isang regulator ay humiling ng paglilinaw sa isang Biyernes, subukang magkaroon ng detalyado, propesyonal na sagot sa kanilang mesa pagsapit ng Lunes ng umaga. Ipinapakita nito sa kanila na ikaw ay handa, nais, at maayos, na bumubuo ng tiwala na kinakailangan para sa isang kanais-nais na desisyon.”
8. Kumuha ng Lisensya
Kung umabot ka na sa puntong ito, congratulations! Makakatanggap ka ng liham na nagsasabing ikaw ay “Minded to Approve” o nakatanggap ka ng “Conditional Approval.” Gayunpaman, hindi ka pa pinapayagang makipagkalakalan.
- Ang Huling Hadlang: Karamihan sa mga lisensya ay ibinibigay sa kondisyon na natapos mo ang ilang “Araw 1” na gawain. Karaniwang kasama dito:
- Professional Indemnity Insurance (PII): Dapat mong ipakita ang isang sertipiko ng seguro na nagpoprotekta sa iyong mga kliyente laban sa mga propesyonal na pagkakamali.
- Paggawa ng Tauhan: Maaaring kailanganin mong patunayan na talagang kumuha ka ng lokal na tauhan na ipinangako mo sa iyong plano sa negosyo.
- Pagsusuri ng Sistema: Maaaring kailanganin mong magbigay ng panghuling ulat na nagpapakita na ang iyong trading platform ay ligtas at kayang hawakan ang inaasahang dami nang hindi nagka-crash.
- Pagsasagawa ng Live: Kapag natugunan mo na ang mga kundisyong ito, makakatanggap ka ng iyong Financial Services Register number. Maaari mo nang i-activate ang iyong website, simulan ang iyong marketing, at legal na simulan ang pagtanggap ng mga deposito mula sa kliyente.
Expert Insight: “Ang araw na makuha mo ang iyong lisensya ay talagang kapag nagsisimula ang tunay na trabaho. Maraming broker ang nagkakamali na magpahinga kapag nakuha na ang permiso. Gayunpaman, kadalasang nagsasagawa ang mga regulator ng ‘post-licensing check’ sa loob ng unang anim na buwan upang matiyak na talagang sinusunod mo ang mga high-tech na AML at KYC na patakaran na ipinangako mo noong aplikasyon.”
Mga Sikat na Hurisdiksyon para sa mga Lisensya ng Brokerage
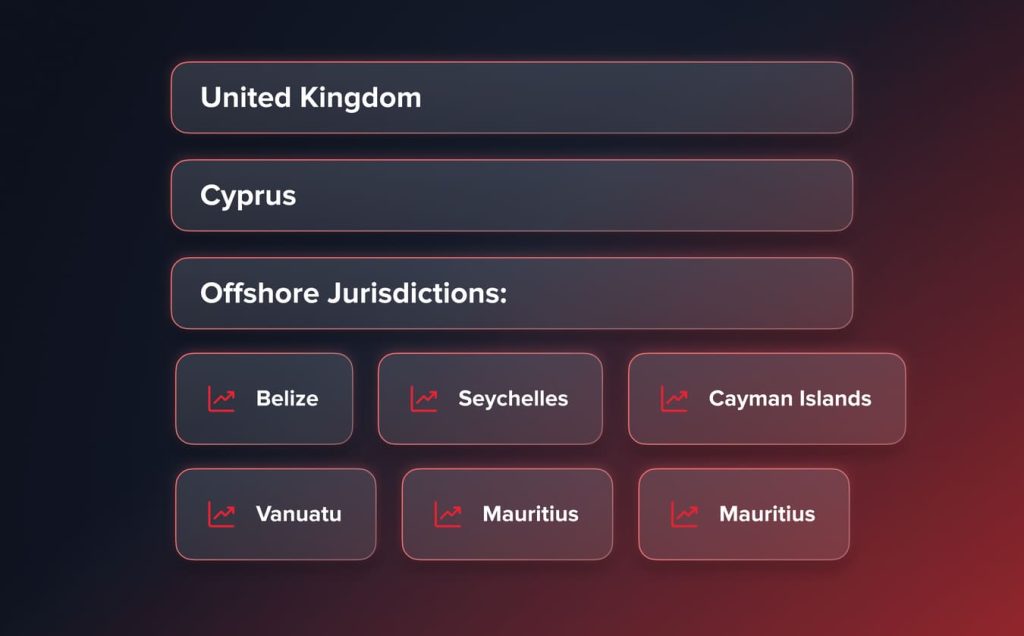
| Hurisdiksyon | Regulator | Tinatayang Kapital | Oras ng Pagsasaayos | Kilala |
| Kaharian ng Nagkakaisa | FCA | $125k – $1M+ | 12+ Buwan | Elite |
| Cyprus | CySEC | $50k – $730k | 6-12 Buwan | Mataas (EU Access) |
| Mauritius | FSC | $25k | 4-6 Buwan | Katamtaman |
| Seychelles | FSA | $50k | 3-5 Buwan | Pangunahing (Offshore) |
| Vanuatu | VFSC | $50k | 2-3 Buwan | Entry-Level |
Ang iba’t ibang bansa ay nag-aalok ng iba’t ibang “sarap” ng regulasyon. Narito ang isang paghahati-hati kung saan karamihan sa mga broker ay pinipiling mag-set up.
United Kingdom (FCA)
Ang Financial Conduct Authority (FCA) ay ang “gold standard.”
- Ang Mga Bentahe: Walang kaparis na reputasyon. Kung ikaw ay regulated ng FCA, ang pinakamalaking bangko at mga kasosyo sa mundo ay nais makipagtrabaho sa iyo.
- Ang mga Kakulangan: Napakamahal nito at ang mga papeles ay isang bangungot. Mula nang mag-Brexit, ang isang FCA na lisensya ay hindi na nagpapahintulot sa iyo na madaling maglingkod sa mga kliyente sa European Union.
Cyprus (CySEC)
Ang Cyprus ay ang “Forex Hub ng Mundo.”
- Ang Mga Benepisyo: Dahil ang Cyprus ay nasa EU, ang lisensya ng CySEC ay nagpapahintulot sa iyo na “i-passport” ang iyong mga serbisyo sa lahat ng 27 na miyembrong estado ng EU. Isa itong malaking pagkakataon sa pag-access sa merkado.
- Ang mga Kahinaan: Dahil sa napakaraming mga broker, ang regulator ay naging mas mahigpit sa nakalipas na ilang taon upang mapanatili ang kanyang katayuan sa natitirang bahagi ng Europa.
Mga Jurisdiksyon sa Labas ng Bansa
Para sa maraming startup, ang “Offshore” ang pinaka-realistiko na landas. Ang mga hurisdiksyon na ito ay nag-aalok ng balanse ng mas mababang gastos at mas mabilis na oras ng pagsasaayos.
Mauritius (FSC): Isang matibay na gitnang lupa. Mayroon itong matatag na sistemang legal batay sa batas ng Ingles at isang mahusay na daan para sa mga broker na naghahanap na targetin ang mga pamilihan sa Africa o Asya.
Belize (IFSC): Kilalang-kilala sa pagiging madaling lapitan. Ang proseso ng aplikasyon ay medyo mabilis, at ang mga kinakailangan sa kapital ay kayang-kayang para sa isang bagong negosyo.
Seychelles (FSA): Isang malaking paborito para sa mga internasyonal na broker. Nag-aalok ito ng napaka-maasahang kapaligiran sa buwis at hindi nangangailangan ng malaking lokal na pisikal na presensya.
Cayman Islands (CIMA): Ito ang “mataas na antas” na offshore na opsyon. Mas mahal ito kumpara sa Seychelles, ngunit nagdadala ito ng mas mataas na antas ng paggalang sa mga institusyunal na mamumuhunan.
Vanuatu (VFSC): Madalas na ito ang pinakamabilis na lugar upang makakuha ng lisensya. Ito ay isang tanyag na pagpipilian para sa mga broker na nais makapasok sa merkado nang mabilis habang pinapanatili pa rin ang isang legal, regulated na katayuan.
Maaari mo ring magustuhan

Iva Kalatozishvili
August 14, 2024
Tinatayang Gastos at Pagsasagawa ng Pananalapi
Ang gastos sa pagkuha ng lisensya ng brokerage ay malaki ang pagkakaiba-iba depende sa hurisdiksyon at sa pagiging kumplikado ng lisensya (hal. Market Maker laban sa STP/Modelong Ahensya). Bukod sa mga kinakailangan sa minimum na kapital, kailangang magplano ng mga kumpanya para sa:
- Mga Bayarin sa Aplikasyon: Ito ay mga bayarin ng gobyerno na hindi maibabalik. Halimbawa, mula sa Pebrero 1, 2026, ang mga bayarin sa digital incorporation ng UK Companies House ay tumaas sa £100, habang ang mga bayarin sa regulasyon para sa FCA o CySEC ay maaaring umabot mula sa $3,000 hanggang $10,000+.
- Inprastruktura at Teknolohiya: Ang mga modernong regulator ngayon ay nangangailangan ng patunay ng “Operational Resilience.” Kasama rito ang secure na hosting, trading platforms (tulad ng MT5 o proprietary software), at matibay na mga sistema ng CRM.
- Mga Tauhan sa Pagsunod: Karamihan sa mga hurisdiksyon ay nangangailangan ng hindi bababa sa isang lokal, residente Opisyal ng Pagsunod o Opisyal ng Ulat sa Paghuhugas ng Pera (MLRO).
- Propesyonal na Bayarin: Mahalaga ang mga legal na consultant at auditor para sa paggawa ng 3-taong financial projections at mga panloob na manwal na kinakailangan para sa aplikasyon.
Pro-Tip: Maglaan ng badyet para sa hindi bababa sa 6 – 12 buwan ng operational runway bukod sa iyong paunang kapital. Madalas na tinatanggihan ng mga regulator ang mga kumpanya na mukhang “kulang sa kapital” upang harapin ang pagbabago-bago ng merkado.
Mga Karaniwang Pagkakamali: Bakit Naantala ang mga Aplikasyon
Kahit na may solidong plano sa negosyo, maraming aplikasyon ang natigil sa Regulatory Review na yugto. Ang pag-iwas sa mga karaniwang pagkakamali na ito ay maaaring mag-save sa iyong kumpanya ng ilang buwan ng pagkaantala:
- Hindi Nagtutugma na Dokumentasyon: Ang impormasyon sa business plan ay dapat na perpektong tumugma sa mga detalye na ibinigay sa mga personal na questionnaire para sa mga direktor.
- Di Malinaw na Pinagmulan ng Yaman: Ang mga regulator noong 2026 ay labis na mahigpit tungkol sa “Pinagmulan ng Pondo” para sa paunang kapital. Ang kakulangan ng malinaw, nakumpirmang audit trails ng bangko para sa pamumuhunan ng mga nagtatag ay isang pangunahing dahilan ng pagtanggi.
- Mahinang “Isip at Pamamahala”: Ang paggamit ng mga “nominee” na direktor na walang tunay na kapangyarihan sa paggawa ng desisyon ay lalong sinusuri. Nais ng mga regulator na makita na ang aktwal na pamamahala ng kumpanya ay nagaganap sa loob ng hurisdiksyon.
- Pangkalahatang Patakaran sa AML: Karaniwang nabibigo ang mga “copy-paste” na manwal ng Anti-Money Laundering (AML). Ang iyong mga patakaran ay dapat iakma sa iyong tiyak na target na merkado at mga uri ng asset.
Mga Umuusbong na Trend sa Licensing ng 2026
Ang tanawin ng brokerage ay nagbabago patungo sa Digital Finance at Sustainability. Kapag nag-aaplay ngayon, isaalang-alang kung paano maaaring makaapekto ang mga trend na ito sa uri ng iyong lisensya:
Ang “Crypto-Hybrid” na Modelo
Maraming tradisyunal na lisensya ng brokerage ang nangangailangan ngayon ng karagdagang “VASP” (Virtual Asset Service Provider) na mga rehistrasyon kung balak mong mag-alok ng crypto-assets. Sa ilalim ng regulasyon ng EU na MiCA (Markets in Crypto-Assets), na ganap na magiging operational sa 2026, ang mga kumpanya ay dapat matugunan ang mga tiyak na pamantayan ng kaalaman at kakayahan upang makapagbigay ng payo sa mga digital assets.
AI at Algorithmic Trading
Kung ang iyong brokerage ay gumagamit ng AI para sa pagsasagawa ng kalakalan o pag-profile ng kliyente, ang mga regulator tulad ng FCA ay kasalukuyang nagsasagawa ng “AI Live Testing” upang matiyak na ang iyong mga algorithm ay hindi nagdudulot ng hindi pagkaka-stability sa merkado o pagkiling laban sa mga mamimili.
Ulat ng ESG
Ang mga pagsisiwalat sa Kapaligiran, Panlipunan, at Pamamahala (ESG) ay lumilipat mula sa opsyonal patungo sa sapilitan. Maging handa na ipaliwanag kung paano pinamamahalaan ng iyong kumpanya ang mga panganib na may kaugnayan sa klima, lalo na kung nag-aaplay sa mga pangunahing hurisdiksyon tulad ng Mauritius o UK.
Post-Lisensya: Ang Patuloy na Talaan ng Pagsunod
Ang pagkuha ng lisensya ay simula pa lamang. Upang mapanatili ito, kailangan mong sumunod sa isang mahigpit na kalendaryo ng pag-uulat:
- Taunang Pagsusuri: Pagsusumite ng mga na-audit na pinansyal na ulat.
- Ulat ng Transaksyon: Pagsusuri ng lahat ng naisagawang kalakalan sa regulator sa totoong oras o araw-araw.
- Mga Pagsusuri ng Fit at Proper: Taunang muling pagsusuri ng kakayahan ng inyong mga miyembro ng lupon.
- Mga Ulat sa Kakayahang Kapital: Mga buwanan o quarterly na pagsusumite upang patunayan na mayroon ka pa ring kinakailangang likwididad.
Konklusyon
Ang pagkuha ng lisensya sa brokerage ay isang makabuluhang pamumuhunan ng oras at pera, ngunit ito ang tanging paraan upang makabuo ng isang tunay, scalable na kumpanya sa sektor ng pananalapi. Huwag magmadali sa proseso. Magsimula sa pagpili ng hurisdiksyon na akma sa iyong kasalukuyang badyet, ngunit laging magkaroon ng “Level Up” na plano. Marami sa pinakamalaking broker sa mundo ang nagsimula sa isang offshore na lisensya sa isang lugar tulad ng Mauritius at sa huli ay lumago sa isang FCA o CySEC na lisensya kapag mayroon na silang kita upang suportahan ito.

