
Что такое торговля опционами?
Торговля опционами позволяет инвесторам спекулировать на будущей производительности базовых активов, таких как акции, индексы, товары или валюты, с определенным уровнем риска. В своей основе опцион представляет собой контракт, который предоставляет покупателю специальные права относительно покупки или продажи базового актива.
Существует два основных типа опционов – коллы и путы. Колл-опцион дает держателю право купить базовый актив к определенной дате по определенной цене. Покупка колла хорошо подходит для бычьего прогноза, позволяя получать прибыль, если цена актива поднимется выше страйка. Напротив, пут-опцион предоставляет своему держателю право продать базовый актив по страйковой цене. Путы приносят выгоду медвежьим взглядам и прибыль, если актив упадет ниже страйка.
Ключевые компоненты опционных контрактов
Основной актив: Ценная бумага, являющаяся основой опциона, такая как акция, индекс, товар или валютная пара.
- Срок действия: Последний день, когда опция может быть использована до её истечения. У опций есть сроки действия, варьирующиеся от недель до лет.
- Цена исполнения: Предопределенная цена, по которой держатель может купить (опцион на покупку) или продать (опцион на продажу) базовый актив.
- Тип опциона: Отличает опцион как колл, предоставляющий право на покупку, или пут, предоставляющий право на продажу.
- Премия: Начальная цена, которую покупатель платит для открытия позиции по опционам. Это максимальная потенциальная потеря по сделке.
Однако опционы также имеют недостатки, такие как сложность, временной распад и риск назначения, требующие внимательного управления. Анализ факторов, влияющих на цены, таких как “Греки”, требует постоянного изучения.
В целом, для опытных инвесторов опционы предоставляют универсальные инструменты, соответствующие разнообразным целям, когда они умело используются в рамках допустимого уровня риска. Их контрактный характер способствует созданию индивидуальных экспозиций на бычьих, медвежьих или боковых рынках. Теперь давайте более подробно рассмотрим опционы.
In the money does not mean in profit
One purchased call. Three possible expiration prices. The premium stays the same in every scenario.
max($98 – $100, 0) × 100
($103 – $100) × 100
($110 – $100) × 100
Bars compare total intrinsic value on a shared $0 to $1,000 scale, not probabilities or profit. These are separate expiration scenarios, not a forecast or a price path. Before expiration, time value and other pricing factors also matter. Intrinsic value is an economic value, not a guaranteed cash payment; exercise and settlement depend on the contract and broker.
Цены опционов и Греки
Кроме переменных, встроенных в каждый опционный контракт, различные взаимосвязанные рыночные силы динамически влияют на их ценообразование. Понимание чувствительности к этим факторам вооружает трейдеров, работающих с колеблющимися оценками.
Факторы, влияющие на цены
- Цена базового актива: Основной фактор; опционы увеличивают свою стоимость, когда базовый актив превышает страйки коллов или падает ниже страйков путов.
- Время до истечения: Опционы с близким сроком истечения подвергаются более сильному угасанию Тета. Большее временное значение способствует дальнейшим истечениям.
- Волатильность: Фактическая и подразумеваемая волатильности влияют на премии. Нестабильные рынки увеличивают цены по сравнению с спокойными.
- Процентные ставки: Высокие ставки ставят в невыгодное положение сделки на понижение из-за снижения затрат на заимствования для сделок на повышение. Сделки на повышение получают выгоду.
- Дивиденды: Распределение акций уменьшает внутренние значения колл-опционов, если они ниже страйков. Путы увеличиваются незначительно.
Греки в ценообразовании опционов
- Дельта: Представляет собой скорость изменения теоретической стоимости опциона относительно изменения на $1 в цене базового актива.
- Опционы с близким сроком истечения имеют дельты, близкие к 0 (для опционов вне денег) или 1 (для опционов глубоко в деньгах), так как они ведут себя больше как базовый актив.
- По мере приближения к истечению срока действия опционы становятся либо более чувствительными (дельта увеличивается), либо менее чувствительными (дельта уменьшается) к изменениям в базовом активе.
- Гамма: Измеряет скорость изменения дельты опциона относительно изменения цены базового актива на $1.
- Опционы с высокой гаммой испытывают более резкие изменения в своей дельте.
- Опции с более дальним сроком истечения, как правило, имеют более высокий гамма, поскольку их дельты менее статичны.
- Vega: Измеряет скорость изменения теоретической стоимости опциона при изменении подразумеваемой волатильности на 1%.
- Цены, как правило, увеличиваются, если волатильность растет, и уменьшаются, если она падает
- Опции, близкие к истечению, имеют меньшие значения Веги, так как волатильность оказывает на них меньшее влияние за их короткий срок жизни
- Тета: Представляет собой скорость уменьшения теоретической стоимости опциона при однодневном сокращении времени до истечения срока.
- Тета ускоряется по мере приближения срока истечения, что приводит к более быстрому угасанию опционов при сокращении их срока жизни.
- Однодневное перемещение во времени имеет большее значение для краткосрочных опций.
- Rho: Измеряет скорость изменения цены опциона из-за изменения процентных ставок на 1%.
- Пут-опционы, как правило, увеличиваются в цене, когда ставки растут, а колл-опционы – когда ставки падают, из-за паритета путов и коллов.
- Опционы с коротким сроком действия имеют меньшую экспозицию к рхо из-за меньшего времени для изменения ставок.
Подразумеваемая волатильность и технический анализ также влияют на ценообразование. Освоение этих греков помогает стратегически ориентироваться в колеблющихся оценках производных финансовых инструментов.
Как работает торговля опционами
Теперь, когда мы понимаем основы опционов, давайте углубимся в практические аспекты их торговли. В этом разделе будут рассмотрены механика открытия и закрытия позиций, использование плеча при торговле опционами, связанные с этим затраты, сценарии истечения, аналитические инструменты и стратегии управления рисками.
Открытие и закрытие позиций
Чтобы открыть позицию, трейдеры вводят рыночные ордера на покупку для открытия длинного колла/пута или на продажу для открытия короткого. Покупка устанавливает право на исполнение, в то время как продажа обязывает к поставке в случае назначения.
Позиции закрываются путем продажи для закрытия длинной позиции или покупки для закрытия короткой позиции с целью получения прибыли или снижения убытков. Брокеры облегчают эти транзакции через платформы исполнения заказов.
Кредитное плечо и требования к марже
Опционы многократно влияют на доходность портфеля относительно движений базового актива. Однако, в отличие от акций, требующих полной стоимости покупки, маржинальные счета позволяют использовать кредитное плечо для увеличения покупательной способности.
Брокеры устанавливают начальные и поддерживающие уровни маржи, определяющие необходимое обеспечение. Кредитное плечо увеличивает процентные прибыли, но также усиливает убытки, что требует осторожного подхода к размеру позиций.
Транзакционные расходы
Хотя некоторые сделки с акциями не облагаются комиссией, опционы связаны с брокерскими сборами. Биржи также взимают регулирующие сборы, которые передаются трейдерам. Структуры затрат различаются – за контракт, по уровням цен или в пакетах. Исследование недорогих специалистов подходит для оптимизации. Налоги дополнительно влияют на прибыль в зависимости от сроков удержания.
Срок действия и передача
Открытые позиции закрываются автоматически по истечении срока, если не были исполнены ранее. Опционы в деньгах могут быть назначены, реализуя право на продажу или покупку акций по страйку. Опционы вне денег истекают бесполезными, ограничивая убытки до премии. Трейдеры готовятся, хеджируя риски вокруг сроков истечения или проактивно корректируя позиции.
Аналитические инструменты
Брокеры предоставляют котировки в реальном времени, графики и технические индикаторы. Скринеры фильтруют атрибуты контрактов. Греки раскрывают чувствительности для навигации по волатильности. Настройки служат для разнообразных стратегий, используя несколько источников данных и метрик риска в целом.
Стратегии управления рисками
Ключевым моментом является признание сложности вариантов при соответствующем увеличении позиций. Цели по прибыли, стоп-лоссы и диверсификация стратегий помогают дисциплинированному снижению рисков в условиях неизбежных просадок. Постоянное обучение также минимизирует ошибки.
В заключение, ответственная торговля требует использования возможностей опционов в пределах своих финансовых возможностей и опыта. Теперь давайте перейдем к конкретным стратегиям.
What is left after the premium?
A long option can have intrinsic value and still lose money. Compare its expiration value with the full cost of buying it.
Hypothetical long call/put held to expiration, with a nonnegative underlying price. Multiplier 100 is an example, not a universal contract size. Net result = intrinsic value × units × contracts, less premium and entered fees. This is not a pre-expiration option valuation. Taxes, financing and unentered costs are excluded. Physical exercise can require cash or shares and create a new position; this model does not include that position’s risk. OIC: long call / long put.
Стратегии торговли опционами
В этом разделе будет представлен глубокий анализ различных стратегий торговли опционами, ориентированных на направление, волатильность и структурированные опционы. Понимание множества подходов помогает трейдерам выбирать подходящие стратегии в зависимости от их рыночных взглядов, толерантности к риску и временных рамок.
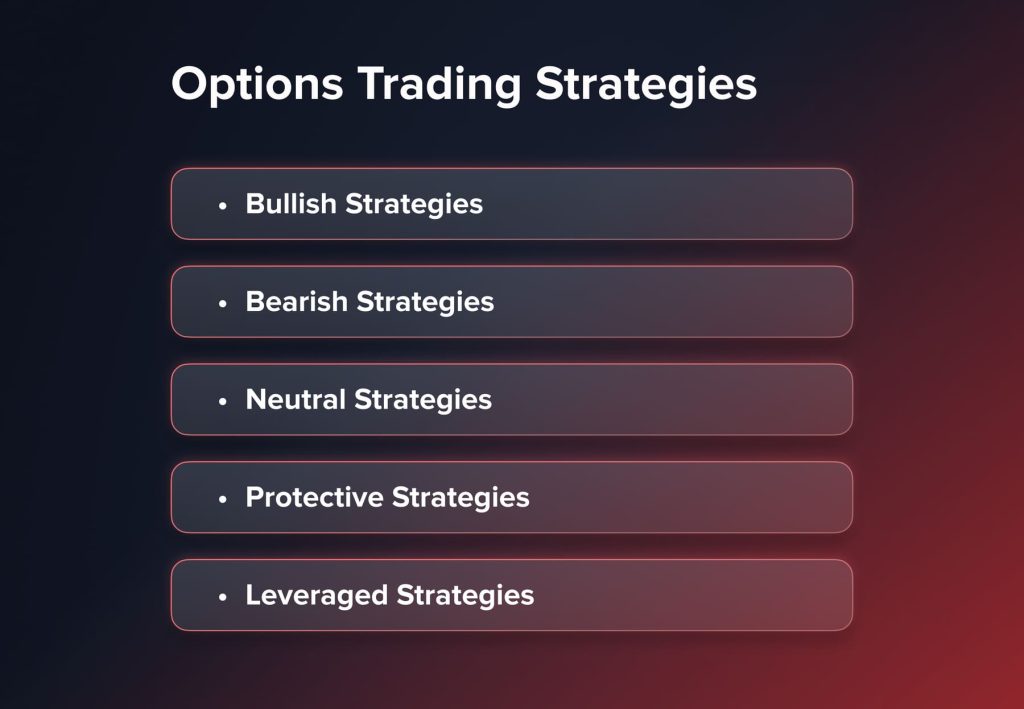
Бычьи стратегии
- Длинные коллы: Покупка коллов использует потенциальный рост с ограниченным риском. Трейдеры могут выбирать OTM, ATM или ITM истечения в зависимости от своих бычьих прогнозов. Потенциальная прибыль exponentially увеличивается, когда базовый актив опережает цену исполнения плюс уплаченную премию.
- Покрытые коллы: Продавая коллы на удерживаемые акции, трейдеры получают доход от премии, ограничивая при этом приросты. Краткосрочные коллы чуть выше базовой стоимости генерируют премию, если ожидания нейтральные или слегка бычьи. Недостатком является необходимость поставки акций по страйку.
Медвежьи стратегии
- Длинные путы: Путы действуют как кредитные короткие позиции, увеличивая свою стоимость по мере снижения базового актива. Покупка опционов вне денег, на деньгах или в деньгах соответствует ожиданиям предстоящего падения или хеджированию коротких позиций по акциям.
- Краткие путы: Продажа обеспеченных наличностью путов предполагает, что падения будут незначительными, а премии останутся нетронутыми. Существенные нарушения требуют нежелательных длинных позиций по страйку. Это благоприятно для нейтральных прогнозов.
Нейтральные стратегии
- Стреддлы: Покупка пар коллов и путов по идентичной цене исполнения и дате балансирует волатильность и направленные риски. Более широкие диапазоны, увеличивающие цены опционов выше затрат на премии, составляют прибыльность.
- Покрытые страддлы: Комбинирование длинных базовых акций с написанием страддла приносит доход от премии, ограничивая неограниченную ответственность. Торговые диапазоны, охватывающие страйки, реализуют прибыль.
Защитные стратегии
- Защитные путы: Покупка путов на понижение соответствует длинным позициям в акциях, ограничивая убытки на уровне премии без страйка. Путы вне денег экономят страховку для терпимости к некоторой уязвимости.
- Ошейники: Долгие акции в сочетании с защитными путами и опционами на рост защищают приемлемые торговые зоны от риска. Убытки от времени увеличивают вероятность по сравнению с необеспеченными короткими стратегиями.
Использование кредитного плеча
- Длинные страйк-страйки: Держание OTM путов и коллов на усиленной волатильности, превышающей более высокие входные затраты. Мagnitude, превышающая страйки, умножающие премии, реализует прибыль.
- Спреды: Вертикальные кредитные спреды ограничивают риск по сравнению с одиночными позициями за счет сбора короткой премии. Бычьи и медвежьи разновидности приносят прибыль, если ценные бумаги остаются в пределах определенных диапазонов.
Как говорится, “Опционы не подходят всем инвесторам.” Хотя они универсальны, их сложность требует постоянного изучения. Трейдеры должны проводить тщательную оценку, соответствующую их целям, прежде чем приступать к реализации. Награды проявляются через искусное понимание и применение, соединяющее теоретическое понимание с практическим опытом.
Плюсы и минусы торговли опционами
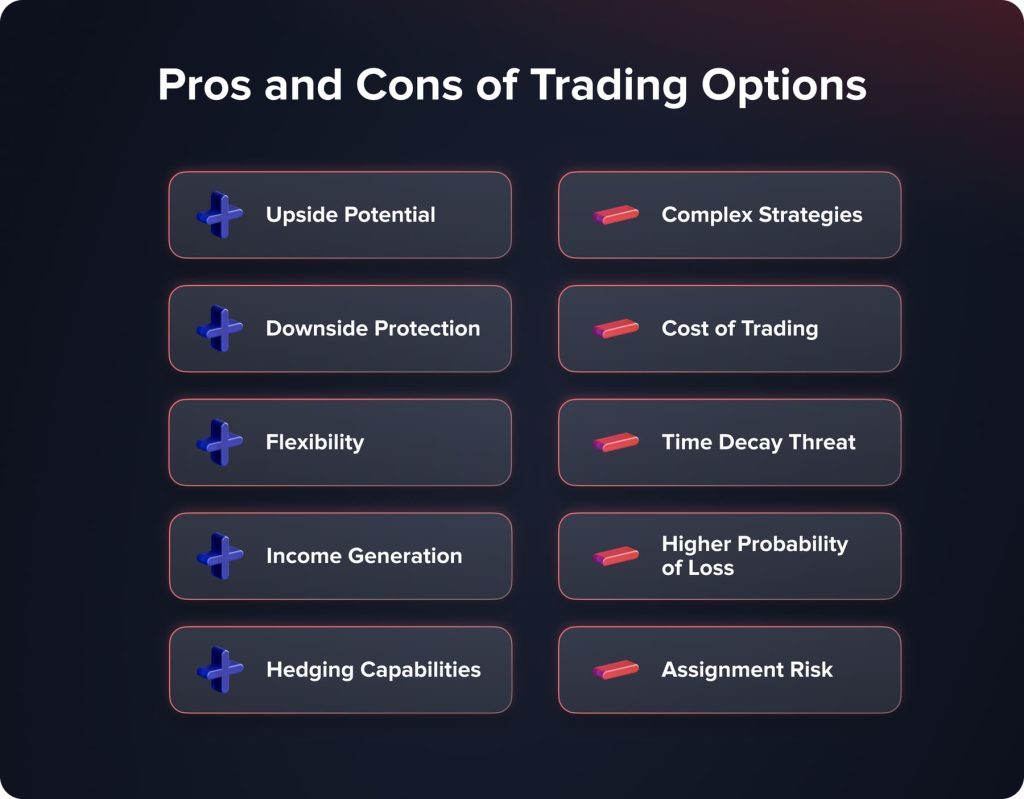
Преимущества торговли опционами
- Потенциал роста: Опционы предоставляют возможность получения прибыли от движений в базовом активе в рамках определенного уровня риска, связанного с уплаченной премией.
- Защита от убытков: Для тех, кто имеет медвежий взгляд, опционы пут создают застрахованную защиту от убытков, позволяя участвовать в росте цен.
- Гибкость: Инвесторы могут точно настроить ставки на направление, величину и время изменения цен по сравнению с долгосрочным обязательством по удержанию акций.
- Генерация дохода: Продажа покрытых коллов или наличных обеспеченных путов генерирует регулярный доход от премий в дополнение к капитальным прибылям.
- Возможности хеджирования: Опционы способствуют снижению рисков портфеля путем покупки защиты от падения или компенсации бычьих и медвежьих позиций.
Недостатки торговли опционами
- Сложные стратегии: Продвинутые сделки, такие как спреды, страддлы и бабочки, требуют глубокого понимания греков и тайминга.
- Стоимость торговли: Комиссии и сборы брокера взимаются при каждом открытии или закрытии опционных контрактов.
- Угроза временного распада: Опционы теряют свою ценность предсказуемо по мере приближения срока истечения, что требует активного управления или более ранних выходов.
- Более высокая вероятность убытков: Хотя риск ограничен, увеличение заемных средств из-за неверных движений приводит к пропорциональной потере начального капитала.
- Риск выполнения задания: Те, кто продает колл- или пут-опционы, сталкиваются с потенциальной принудительной доставкой или получением базового актива в случае исполнения.
В заключение, торговля опционами вознаграждает знания, но требует постоянного изучения для того, чтобы понять её универсальные приложения и разумно управлять присущими рисками. Как затраты, так и выгоды требуют оценки.
Как торговать опционами на акции
1. Оцените свою готовность
Перед тем как торговать опционами на реальные деньги, тщательно оцените свою финансовую ситуацию, инвестиционный опыт, толерантность к риску и доступное время для обязательств. Оценка этих факторов заранее поможет определить, подходят ли опционы для ваших потребностей и возможностей. Важно подходить к торговле опционами с правильным настроем, учитывая связанные с этим риски.
2. Выберите брокера
Исследуйте лучших брокеров, известных низкими торговыми издержками, обширными образовательными ресурсами и полезными аналитическими инструментами. Рассмотрите, какой брокер лучше всего соответствует вашим требованиям. Подайте заявку на открытие счета и пройдите процесс оценки ваших знаний и финансовых возможностей. Открытие счета у правильного брокера закладывает основу для вашей торговли опционами.
3. Создайте торговый план
Потратьте время на формализацию своих предполагаемых стратегий, разработав критерии входа и выхода для различных рыночных сценариев. Используйте инструменты обратного тестирования для анализа гипотетической производительности перед тем, как реализовать план с реальным капиталом. Тщательное планирование имеет решающее значение для внедрения дисциплинированных решений.
4. Понимание налогов
Разумно ознакомиться с налоговым режимом прибыли от опционов по сравнению с акциями в зависимости от периодов. Осознание этих последствий способствует долгосрочному успеху за счет максимизации доходов после уплаты налогов в соответствии с личными налоговыми категориями.
5. Продолжайте учиться
Управление рисками требует постоянного обучения, поскольку происходят изменения в доступных продуктах, лучших практиках и вашем опыте. Практикуйте управление рисками, начиная консервативно в симуляции и с небольшими размерами сделок по мере повышения компетенции. Непрерывное образование помогает ориентироваться в неизбежных колебаниях рынка для трейдера по опционам.
Заключение
Освоение опционов как инструмента в вашем инвестиционном арсенале требует преданности изучению теории и практического опыта в реальном мире, а не только симуляции на бумаге. С открытостью к уточнению стратегий вы развиваете универсальность, реагируя на разнообразные рыночные условия, что приносит пользу сбалансированному портфелю в долгосрочной перспективе.
Только рискованные средства специально отводятся для высокорискованных инструментов, чтобы избежать эмоциональных реакций. Будьте терпеливы, умело управляйте рисками через диверсификацию и размер позиций в соответствии с вашим определенным планом. Рассматривайте опционы как дополнение в рамках комплексных финансовых целей и допустимого уровня риска. Регулярно пересматривайте стратегии и вносите корректировки, способствующие постоянному мастерству.

