
유동성은 빠르게 변화하는 금융 환경에서 시장의 효율적인 운영을 위한 기둥입니다. 이러한 시장의 주요 플레이어인 브로커리지들은 유동성을 지원하는 회사들에 대한 철저한 지식에 의존합니다: 시장 조성자와 유동성 제공자. 특히 브로커리지 소유자에게는 그들의 뚜렷한 역할과 전략을 인식하는 것이 규정 준수 및 확장 가능한 브로커리지 비즈니스 모델을 설계하는 데 중요합니다. 이 기사에서는 이 두 가지 기둥에 대해 깊이 파고들며, 그들의 운영, 장점 및 도전 과제를 강조합니다.
시장 조성자 이해하기
금융 시장에서 마켓 메이커는 매수자와 매도자의 역할을 모두 수행합니다. 그들의 주요 역할은 지속적인 시장 유동성을 제공하여 수요와 공급의 불균형을 해소하는 것입니다. 자산에 대한 매수(입찰) 및 매도(판매) 가격을 제시하는 것은 거래에 대한 준비가 되어 있음을 나타냅니다. 그들은 일반적인 시장 상황에 관계없이 자산이 항상 거래 가능하도록 보장함으로써 중요한 서비스를 수행합니다.
특정 자산에 대한 판매자가 충분하지 않은 상황을 상상해 보십시오. 이런 상황에서 구매를 원하는 트레이더는 적절한 판매자를 찾기 어려울 수 있습니다. 이때 시장 조성자가 개입하여 자산을 판매하기로 동의합니다. 반면, 수요가 부족할 경우 시장 조성자는 자산을 구매합니다. 그들은 시장의 동향에 따라 항상 명시된 가격과 재고를 변경하여 트레이더가 거래를 할 수 있는 상대방을 항상 확보하도록 합니다.
중개업체와 비즈니스를 위한 혜택
- Tighter spreads when two-way quotes are continuously posted
- Liquidity assurance — a backstop counterparty in stressed or thin tapes
- Smoother prices versus gap-prone micro-markets
- Conflict of interest — spread economics need governance and disclosure
- Market impact perception when flow concentrates with dominant makers
- Transparency — clients should understand when the MM is core to pricing
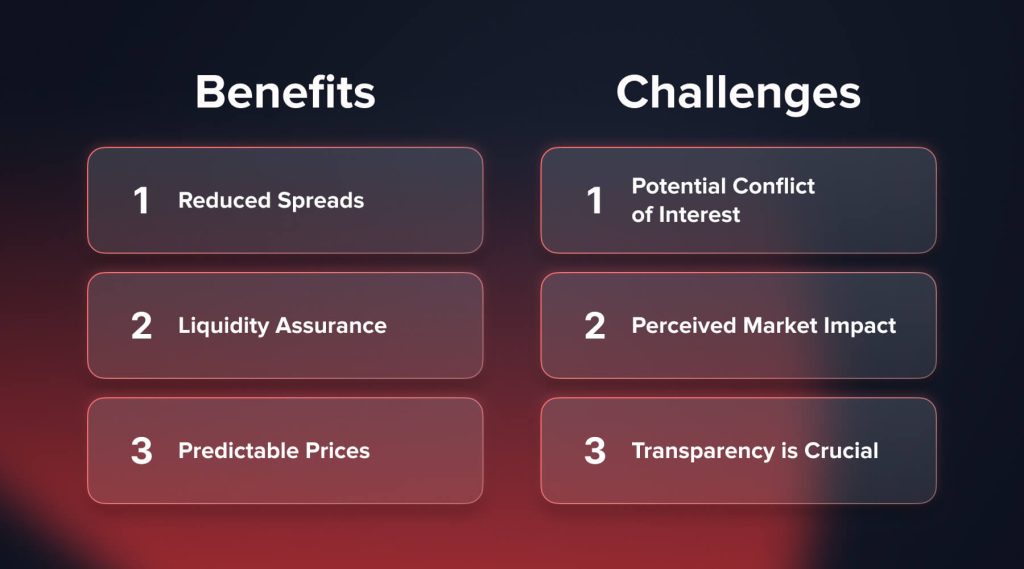
- 축소된 스프레드: 이러한 가격 간의 간격인 스프레드는 시장 조성자들이 지속적으로 매수 및 매도 가격을 제공하기 때문에 줄어드는 경향이 있습니다. 특히 일반 트레이더에게는 더 좁은 스프레드가 거래를 더 비용 효율적으로 만들 수 있습니다.
- 유동성 보장: 시장 조성자는 항상 반대편에 구매자나 판매자가 있도록 안전망을 제공합니다. 이는 특히 유동성이 낮은 시장이나 높은 변동성이 있는 경우에 매우 중요합니다. 중개업체에게 일관된 유동성은 중요한 이점으로, 원활한 운영과 고객 만족을 보장하며, 특히 고객 관리 및 거래 라우팅을 최적화하는 강력한 중개 CRM 시스템과 결합될 때 더욱 그렇습니다.
- 예측 가능한 가격: 시장 조성자의 지속적인 존재로 인해 가격 변동이 덜 갑작스러워지는 경향이 있습니다. 지속적인 매수 및 매도 호가의 흐름은 보다 안정적인 가격 책정을 이끌어낼 수 있으며, 이는 거래자와 그들이 거래하는 중개업체에 유익합니다.
도전 과제 및 고려 사항
- 잠재적인 이해 상충: 시장 조성자는 스프레드에서 이익을 얻기 때문에, 그들의 이익을 위해 매수 및 매도 가격을 조작할 수 있는 경향이 있을 수 있습니다. 이러한 고유한 이해 상충은 때때로 거래자들이 약간 덜 유리한 가격을 받게 만들 수 있습니다.
- 인식된 시장 영향: 시장 조성자가 거래의 반대 방향을 취할 수 있기 때문에 자산 가격에 영향을 미칠 수 있다는 인식이 있습니다. 그들의 주요 역할은 유동성을 제공하는 것이지만, 대규모 시장 조성자는 그들의 막대한 거래량으로 인해 시장 방향에 눈에 띄는 영향을 미칠 수 있습니다.
- 투명성이 중요합니다: 중개업체는 시장 조성자와 협력할 때 투명성이 요구됩니다. 가능한 이해 상충은 공개되어야 하며, 중개업체의 주요 유동성 공급원이 시장 조성자인 경우 고객에게 알려야 합니다. 열린 소통 채널은 신뢰가 유지되도록 보장합니다.
유동성 공급자 이해하기
금융 시장에서 효과적인 거래의 기초는 유동성 공급자, 즉 LP입니다. 매수 및 매도 가격을 모두 인용하여 시장을 적극적으로 형성하는 시장 조성자와는 달리, 유동성 공급자는 일반적으로 시장 상태에 따라 자산 가치를 제공합니다. 그들의 주요 목표는 시장에 더 많은 복잡성을 제공하여 대규모 주문이 자산 가치를 크게 영향을 미치지 않고 이행될 수 있도록 하는 것입니다.
LP들은 그들의 방대한 재정적 자원 덕분에 작고 불안정한 시장을 불안정하게 만들 수 있는 대규모 거래를 처리할 수 있습니다. 거래자들은 이러한 회사들이 제공하는 유동성을 사용하여 큰 거래를 완료하여 최소한의 슬리피지와 효과적인 주문 이행을 보장합니다. 이는 공생 관계입니다: 거래자들은 깊이에서 이익을 얻고, 유동성 제공자는 거래량에서 이익을 얻으며, 특히 고빈도 알고리즘 거래 환경에서 그렇습니다.
유동성 공급자의 유형과 그 의미
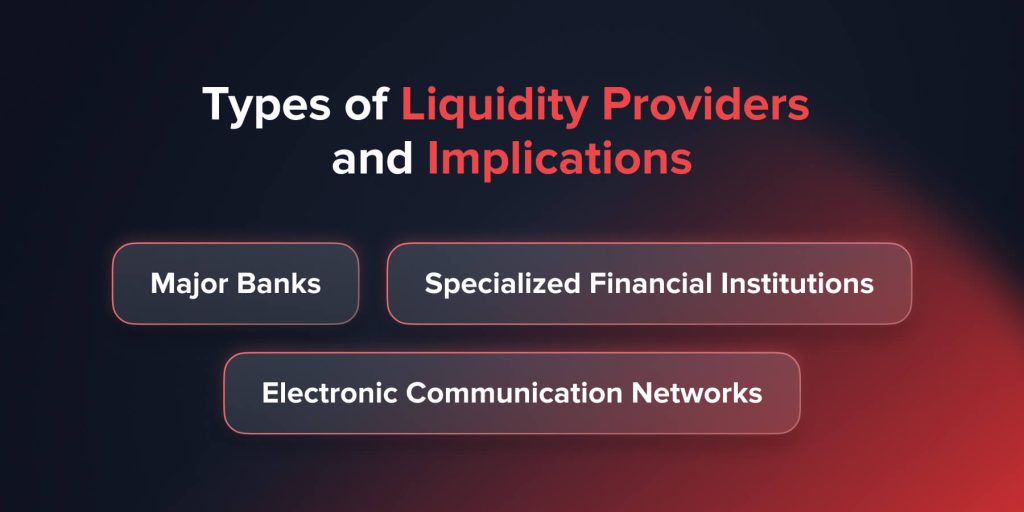
- 주요 은행: 세계에서 가장 큰 은행 중 일부로, 시티은행, 골드만 삭스, JPMorgan 등이 있으며, 여러 은행들이 주요 유동성 공급자로 운영됩니다. 많은 중개업체들은 그들의 방대한 재무 자원으로 인한 뛰어난 유동성 덕분에 이들을 선택합니다. 그러나 그들의 규모는 때때로 계약 협상에서 유연성이 떨어질 수 있습니다.
- 특화된 금융 기관: 이들은 시장 유동성을 제공하기 위해 특별히 설계된 회사들입니다. 주요 은행의 규모와는 맞먹지 않을 수 있지만, 특정 시장 세그먼트를 겨냥한 더 특화된 또는 틈새 상품을 제공할 수 있습니다.
- 전자 통신 네트워크 (ECNs): 가상 유동성 공급자로 작용하며, 이 자동화된 알고리즘은 자산의 매수 및 매도 주문을 일치시킵니다. ECNs는 많은 시장 참여자로부터 가장 좋은 입찰 및 요청 가격을 보여주기 때문에 보다 개방적인 가격 책정을 제공할 수 있습니다.
비즈니스 운영의 장점
Major banks
Specialized institutions
ECNs
- Competitive spreads when you can compare multiple streams
- Better large-ticket execution with less price disruption
- Provider diversification — failover if one line degrades
- Client acquisition — credible depth signals quality to pros and institutions
- 경쟁력 있는 스프레드: 여러 LP와 협력함으로써 브로커리지들은 최상의 가격을 찾아 고객에게 더 좁은 스프레드를 보장합니다. 이는 고빈도 거래자들을 대상으로 하는 브로커리지에 특히 중요하며, 사소한 가격 개선도 수익성에 큰 영향을 미칠 수 있습니다.
- 최적의 거래 실행: 더 깊은 유동성 풀로 인해 대규모 주문이 보다 효율적으로 이행되어 자산 가격에 미치는 부정적인 영향을 최소화합니다. 이를 통해 기관 고객이나 대량 거래를 하는 고객도 최소한의 슬리피지를 경험할 수 있습니다.
- 위험 분산: 다양한 LP와의 협업은 중개업체가 운영 위험을 분산할 수 있도록 돕습니다. LP가 문제에 직면할 경우에는 여러 공급자가 있으면 거래가 원활하게 계속될 수 있습니다.
- 더 넓은 고객층 유치: 잠재 고객은 경쟁력 있는 가격과 효과적인 주문 실행이 갖춰진 잘 조직된 유동성 풀에 큰 매력을 느낄 것입니다. 이는 고액 자산가 또는 기관에 관리형 거래 계좌를 제공하는 브로커에게 중요한 기능입니다. 이는 브로커가 최대한 훌륭한 거래 경험을 제공하기 위해 얼마나 헌신하고 있는지를 보여줍니다.
- Earns from spread and flow management; holds inventory risk
- Can smooth prices but raises disclosure needs around incentives
- Brokers often aggregate multiple LPs for price competition
- Large tickets benefit from depth and diversified sources
- 시장 조성자
- 유동성 공급자
- 시장 조성자
- 유동성 공급자
- 마켓 메이커
- 유동성 공급자
- 시장 조성자
- 유동성 공급자
- 시장 조성자
- 유동성 공급자
- 시장 조성자
- 유동성 공급자
- 시장 조성자
- 유동성 공급자
- Stay current across every license you touch
- Keep auditable records of MM/LP-linked flow
- Maintain regulator and industry dialogue
- 유럽 내에서 유럽 증권 및 시장 당국(ESMA)은 차액 계약(CFD) 및 시장 조성자와의 상호 작용을 규율하는 특정 기준을 가지고 있습니다.
- 미국에서는 특히 투명성과 공정한 가격 책정과 관련하여 증권 거래 위원회(SEC)와 상품 선물 거래 위원회(CFTC)가 규칙을 설정합니다.
- 특정 준수 기준에 따라, 아시아-태평양 국가인 싱가포르와 홍콩은 각각 증권선물위원회(SFC)와 싱가포르 통화청(MAS)이라는 규제 기관을 가지고 있습니다.
- 정보 유지: 여러 관할권에서 운영하는 경우 규정 변경에 대해 정기적으로 업데이트하는 것이 중요합니다. 지역 규정을 잘 아는 전담 준수 팀이나 고문이 있는 것이 중요합니다.
- 투명성 보장: 중개업체는 모든 거래의 정확한 기록을 유지해야 하며, 특히 시장 조성자와 유동성 공급자와 관련된 거래에 대해 더욱 그러해야 합니다. 이러한 기록은 감사나 규제 검사 시 쉽게 접근할 수 있어야 합니다.
- 관계 구축: 규제 기관과의 열린 소통 채널은 매우 귀중할 수 있습니다. 정기적인 대화에 참여하거나, 산업 세미나에 참석하거나, 자문 회의에 참여하는 것은 중개업체가 규제 기대와 신흥 트렌드에 대한 더 명확한 관점을 갖는 데 도움이 될 수 있습니다.
- 시장 조성자는 적극적으로 매매 가격으로 유동성을 생성하고 보장하는 반면, 유동성 공급자는 깊이를 제공하고 자산 가격에 큰 영향을 미치지 않으면서 더 큰 거래를 허용합니다.
- 유동성 공급자는 유동 시장에서 경쟁력 있는 가격을 제공하며, 시장 조성자는 안정적인 가격으로 지속적인 거래를 보장합니다.
- 시장 조성자는 적극적으로 가격 결정에 도움을 주는 반면, 유동성 공급자는 현재 시장 상황에 수동적으로 반응합니다.
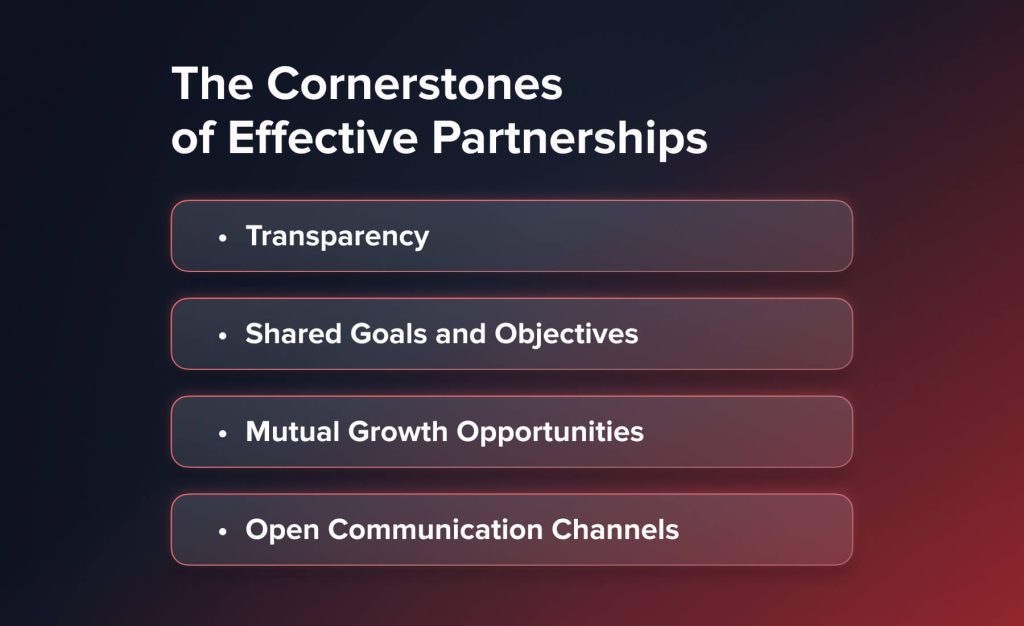
- 투명성: 투명성은 금융 세계에서 단단한 파트너십의 초석입니다. 양측은 파트너십의 조건, 운영 프로세스 및 잠재적인 문제에 대해 명확한 가시성을 가져야 합니다. 공유 대시보드나 정기적인 성과 보고서와 같은 도구는 투명성을 촉진하여 양측이 일치된 상태를 유지할 수 있도록 합니다.
- 공유된 목표와 목적: 파트너십이 번창하기 위해서는 이해관계의 일치가 필요합니다. 이는 양측이 협력이 나아가길 원하는 방향에 대한 동일한 목표와 비전을 가지고 있음을 의미합니다. 이러한 일치는 정기적인 전략 세션과 시장 동향, 도전 과제 및 기회에 대한 열린 대화를 통해 촉진될 수 있습니다.
- 상호 성장 기회: 함께 일하는 것은 제로섬 게임이 되어서는 안 됩니다. 이상적인 협력은 한 쪽의 확장이 다른 쪽의 확장으로 이어지는 것입니다. 중개업체의 경우, 이는 더 나은 유동성 또는 더 유리한 조건에 대한 접근을 의미할 수 있습니다. 시장 조성자나 유동성 공급자의 경우, 이는 더 넓은 고객 기반이나 증가된 거래량으로 이어질 수 있으며, 특히 빠른 확장을 가능하게 하는 화이트 라벨 중개 플랫폼과 통합될 때 더욱 그러합니다.
- 개방적인 소통 채널: 금융 환경은 역동적이며, 시장 상황과 규제 지침이 끊임없이 변화하고 있습니다. 따라서 개방적인 소통 채널을 유지하는 것이 중요합니다. 정기적인 점검, 피드백 세션 및 공동 교육 프로그램은 양측이 같은 입장을 유지하고 변화하는 상황에 신속하게 적응할 수 있도록 보장할 수 있습니다.
시장 조성자와 유동성 공급자 간의 주요 구별
시장 조성자와 유동성 공급자의 세계는 종종 교차하지만, 그들은 각기 다른 메커니즘과 목표로 운영됩니다. 중개업체 소유자와 사업 책임자에게 그들의 차이를 이해하는 것은 전략적 정렬과 효율적인 운영을 위해 매우 중요합니다.
운영 역학
그들은 시장에서 적극적으로 참여합니다. 그들의 본질에 의해, 시장 조성자는 의도적으로 양면 시장을 만듭니다. 그들은 시장 상황에 관계없이 항상 거래자를 위해 준비된 상대방이 있음을 보장하기 위해 특정 상품에 대한 매수 및 매도 가격을 제시합니다. 그들의 운영 모델은 유동성이 적은 자산이나 시장 스트레스 시기에도 지속적인 거래를 촉진하는 데 중점을 두고 있습니다.
그들의 역할은 더 수동적입니다. 가격을 정하는 대신, LP는 현재 시장 가격에 따라 자산을 제공합니다. 그들은 시장의 깊이를 향상시켜 거래가 극적인 가격 변동 없이 실행될 수 있도록 보장하며, 이는 대규모 거래에 특히 중요합니다. 그들의 초점은 가격을 결정하는 것이 아니라 주문을 채우는 데 있습니다.
자산 가격 및 실행에 대한 영향
그들의 영향력은 가격이 더 예측 가능하게 되는 결과를 초래할 수 있으며, 이는 유동성이 간헐적인 시장에서 특히 유익합니다. 양측 호가는 스프레드가 더 좁게 유지되도록 보장하여 보다 안정적인 거래 환경을 제공합니다. 그러나 이것은 때때로 거래자들이 가장 유리한 가격을 항상 얻지 못할 수 있음을 의미할 수 있으며, 특히 시장 조성자가 특정 자산 클래스에서 지배적인 존재인 경우에 그렇습니다.
많은 유동성 공급자가 있는 시장에서는 경쟁이 거래자에게 더 유리한 가격을 제공합니다. 그들의 깊이는 대규모 거래도 최소한의 가격 영향으로 실행될 수 있도록 보장합니다. 이는 거래량이 많고 여러 LP가 존재하는 매우 유동적인 시장에서 특히 유리하며, 이로 인해 매우 경쟁력 있는 스프레드를 형성할 수 있습니다.
중개업체를 위한 리스크 관리
단일 또는 제한된 시장 조성자와 주로 거래하는 것은 특정 거래 상대방 위험을 초래할 수 있습니다. 시장 조성자가 자신의 책임을 소홀히 하거나 재정적 문제에 직면할 경우 거래 환경이 방해받을 수 있습니다. 중개업체에게는 선택한 시장 조성자의 재무 상황과 평판을 평가하는 것이 중요합니다.
여러 LP에 분산 투자하는 것은 위험을 상당히 줄일 수 있습니다. 만약 한 LP가 어려움에 직면하게 되면, 대체 공급자의 존재는 거래 실행에 영향을 주지 않도록 보장합니다. 또한, 여러 기업이 비즈니스를 위해 경쟁하기 때문에, 중개업체는 종종 더 나은 조건과 가격을 협상할 수 있습니다.
자본 요건 및 약속
그들은 일반적으로 상당한 자본 준비금을 필요로 합니다. 매수와 매도 가격을 적극적으로 제시하는 역할을 감안할 때, 시장 조성자들은 특히 변동성이 큰 시장 상황에서 포지션을 보유하는 것과 관련된 위험을 관리하기 위해 상당한 자본을 유지하는 경우가 많습니다.
LP는 반드시 시장 조성자와 동일한 수준의 자본 준비금을 요구하지 않습니다. 그들의 주요 기능은 거래를 촉진하는 것이며, 이는 종종 그들이 포지션을 더 자주 상쇄하고 장기간 보유하지 않을 수 있음을 의미합니다.
시장 안정성에서의 역할
자산을 사고파는 데 전념함으로써, 그들은 종종 안정화 힘으로 작용하며, 특히 틈새 시장이나 유동성이 적은 시장에서 그렇습니다. 그들의 지속적인 존재는 갑작스러운 시장 격차를 방지하고 다른 시장 참가자에게 신뢰감을 제공합니다.
그들은 시장 안정성에 기여하지만, 그들의 영향은 종종 널리 거래되는 유동성 있는 시장에서 더 두드러집니다. 깊이를 제공함으로써, 그들은 거래량이 많은 시간에도 원활한 거래 실행을 보장합니다.
중개업체와의 관계의 본질
관계는 종종 더 구조화되어 있습니다. 중개업체는 가격, 거래량 및 계약 조건을 자세히 설명하는 특정 계약을 가질 수 있으며, 이를 통해 예측 가능한 거래 흐름을 보장합니다.
약혼은 보다 유동적인 경향이 있습니다. 전반적인 합의가 있을 수 있지만, 일상적인 상호작용은 시장 동력에 의해 주도되며, 가격, 거래량 및 스프레드는 실시간 조건에 따라 지속적으로 조정됩니다.
기술 인터페이스 및 통합
가격 인용에서 그들의 적극적인 역할을 감안할 때, 그들은 종종 복잡한 기술 인터페이스를 가지고 있어 입찰 및 요청 가격의 실시간 통신을 가능하게 합니다. 중개업체와의 통합은 원활한 데이터 흐름을 보장하기 위해 맞춤형 기술 솔루션이 필요할 수 있습니다.
그들의 시스템은 속도와 양을 위해 설계되었습니다. 여러 중개업체로부터 동시에 들어오는 많은 거래 요청을 효율적으로 처리하는 데 중점을 두고 있습니다. 통합은 일반적으로 더 간단하며, 신속한 주문 실행을 강조합니다.
LP: supplies depth at prevailing conditions — competition between LPs can tighten end-client pricing in liquid markets.
LP: diversify across providers; often described as moderate capital intensity versus warehousing risk like a sole MM.
LP: shines in high-volume environments; relationships more dynamic as streams and volumes move intraday.
LP: throughput-optimized execution rails serving many brokers in parallel — emphasis on speed and fill reliability.
이러한 구분을 단순화하기 위해, 시장 조성자와 유동성 공급자가 주요 차원에서 어떻게 운영되는지를 나란히 비교한 것입니다.
| 속성 | 시장 조성자 | 유동성 공급자 |
| 거래 접근 방식 | 매수 및 매도 가격을 적극적으로 유지 | 실시간 시장 가격을 제공하여 시장 깊이를 구축 |
| 가격 영향 | 유동성이 부족한 시장에서 가격 안정화 | 사용자에게 더 좁은 스프레드를 제공하기 위해 경쟁 |
| 자본 요구 사항 | 재고를 유지하고 위험을 감수하기 위해 상당한 자본 필요 | 효율적으로 거래를 완료하기 위해 적당한 자본 필요 |
| 실행 위험 | 중앙 집중화, 높은 상대방 노출 | 분산화, 여러 공급자에 걸쳐 분산 |
| 기술 통합 | 복잡한 API 시스템을 통해 연결하여 시세 스트리밍 | 고속 실행 시스템이 거래량 처리 가능 |
| 시장 안정성 역할 | 변동성 또는 낮은 유동성에서 안정화 | 피크 거래량 동안 실행 최적화 |
| 브로커 관계 | 특정 조건이 포함된 구조적 계약 | 역동적이고 거래량 기반의 상호작용 |
이러한 구분을 이해하는 브로커리지들은 실행 모델을 적합한 파트너와 맞춤으로 성과와 고객 만족도를 향상시킬 수 있습니다.
규제 환경 및 준수
금융 부문은 법률 및 규정 준수 조치에 강하게 의존하고 있습니다. 이러한 지침을 따르는 것은 중개업체가 신뢰성을 유지하고 시장 조성자 및 유동성 공급자와 협력할 때 금융 생태계의 원활한 운영을 보장하는 데 도움이 됩니다.
Europe
Article references ESMA standards around CFDs and interactions with market-making style arrangements.
United States
SEC and CFTC frameworks emphasize transparency and fair pricing in relevant markets.
Asia-Pacific examples
Cites MAS (Singapore) and SFC (Hong Kong) as jurisdiction-specific supervisors.
Operating discipline
브로커리지는 신뢰가 가장 중요한 환경에서 운영됩니다. 그들이 기관 회사이든 개인 거래자이든, 자신의 자금을 브로커리지에 맡기는 고객은 자신의 투자가 안전하다는 보장을 원하며, 브로커가 공정하고 투명한 사업을 운영하고 있기를 바랍니다. 규제 규칙에 대한 강한 준수는 이러한 신뢰를 개발하고 강화하는 데 도움이 됩니다.
브로커리지와 시장 조성자, 유동성 제공자 간의 상호작용에 대한 정책은 국가와 지역에 따라 다릅니다. 예를 들어:
규제 미로 탐색하기
규제 기관과 그들의 지침의 다양성을 고려할 때, 중개업체는 다음과 같은 사항을 준수해야 합니다:
규제 환경을 아는 것은 단순히 벌금을 피하는 것만이 아니라 중개업체 소유자에게 전략적인 필요입니다. 규정과 운영을 조화롭게 함으로써 중개업체의 위상이 개선될 수 있으며, 보다 선별적인 고객과 파트너를 유치할 수 있습니다. 또한 법적 위반으로 인한 비용이 많이 드는 중단을 피할 수 있습니다.
주요 요점
효과적인 파트너십 및 협력 구축
금융 생태계의 복잡한 구조 속에서, 파트너십과 동맹은 기관들을 연결하여 그들의 결합된 힘과 범위를 증가시킵니다. 시장 조성자나 유동성 제공자와의 관계는 이러한 전략적 파트너십으로, 이는 중개업체의 미래 성공을 결정할 수 있습니다.
효과적인 파트너십의 초석
장기적인 발전과 안정성을 추구하는 중개업체에게 시장 조성자나 유동성 공급자와의 전략적 협력은 혁신적일 수 있습니다. 그러나 이러한 관계는 고정된 것으로 간주되어서는 안 됩니다. 이들은 항상 변화하는 금융 환경에서 상호 이익을 유지하기 위해 육성하고 평가하며 개선해야 하는 역동적인 존재입니다. 중개업체는 개방성, 협력적 개발 및 지속적인 평가를 강조함으로써 이러한 파트너십의 실제 가능성을 극대화하여 지속적인 성공으로 나아갈 수 있습니다.
결론
현대 중개인은 시장 조성자와 유동성 제공자의 복잡한 세계를 협상해야 합니다. 중개업체는 자신의 의무, 이점 및 잠재적 위험을 이해함으로써 정보에 기반한 선택을 할 수 있으며, 이를 통해 지속 가능한 발전을 보장하고 항상 변화하는 금융 환경에서 고객의 신뢰를 구축할 수 있습니다.
주요 용어 용어집
매도-매수 스프레드
이는 구매자가 지불하고자 하는 가격(매입가)과 판매자가 요구하는 가격(판매가) 사이의 차이를 의미합니다. 더 작거나 좁은 스프레드는 종종 유동적인 시장과 낮은 거래 비용과 관련이 있습니다.
슬리피지
자산을 매매할 수 있는 가격의 차이. 변동성이 높거나 유동성이 낮은 시기에 흔하게 발생합니다.
A-Book
클라이언트 주문이 외부 유동성 공급자에게 직접 전달되는 중개 모델입니다. 브로커는 자신의 자본을 위험에 노출시키지 않고 스프레드나 수수료로 수익을 얻습니다.
B-북
브로커가 자신의 자본을 통해 거래를 실행하는 모델로, 사실상 고객과 반대로 거래하는 방식입니다. 일반적으로 시장 조성 전략과 결합됩니다.

