
- Mahal at naglilimita para sa gobyerno ang maghawak ng reserba ng mga kalakal.
- Ito rin ay madaling mabigo kung ang tiwala sa proseso ng pagtubos ay mawala o kung ang mga reserba ay maubos.
- Ang fiat na pera ay inilalabas at kinokontrol ng mga pamahalaan, karaniwang sa pamamagitan ng mga sentral na bangko tulad ng Federal Reserve at European Central Bank. Ang mga institusyong ito ang nagkokontrol sa suplay ng pera at nagmamasid sa katatagan ng pananalapi.
- Ito ay legal na salapi, na nangangahulugang ang mga negosyo at indibidwal ay kinakailangang tanggapin ito para sa mga kalakal at serbisyo sa loob ng bansa na nag-isyu nito.
- Ang lakas ng fiat na pera ay nakabatay sa tiwala at katatagan ng ekonomiya. Ang kredibilidad ng gobyerno sa mga usaping kontrol sa implasyon, utang, at paglago ng ekonomiya ay mahalaga sa pagtukoy ng kapangyarihan ng pagbili ng pera.
- Madali itong ma-produce, ma-manage, at ma-distribute. Maaaring mag-print ang mga gobyerno ng higit pang fiat money bilang tugon sa ilang kondisyon ng ekonomiya, tulad ng mga resesyon, implasyon, o mga krisis sa pananalapi.
- Ang fiat na pera ay nahaharap sa mga banta mula sa implasyon at ang pagbagsak ng halaga ng pera. Maaaring mangyari ito kung masyadong maraming pera ang ilalabas at mawalan ng tiwala ang mga tao dito.
- Dahil ang fiat na pera ay hindi commodity na pera, mawawalan ito ng halaga kung mawalan ng tiwala ang mga tao dito.
- Maaaring manipulahin ng mga central bank at gobyerno ang suplay at mga rate ng interes, na posibleng magdulot ng mga artipisyal na bula o krisis sa ekonomiya.
- Ang digital na pera ay hindi pisikal. Lahat ng mga tala tungkol sa pagmamay-ari at halaga ay nakaimbak sa mga database ng mga institusyong pang-banko.
- Napakabilis at maginhawa nito, pinadali ang agarang o halos agarang paglilipat ng pondo sa malawak na heograpikal na lugar, posibleng kahit sa isang malawak na heograpikal na lugar tulad ng isang bansa.
- Ang digital na pera ay nakasalalay sa pinansyal at teknolohikal na imprastruktura. Isang bangko, isang processor ng pagbabayad, isang koneksyon sa internet, at mga secure na sistema ay kinakailangan para sa pag-iimbak at paglilipat ng mga halaga.
- Umaasa ito sa teknolohiya at koneksyon; samakatuwid, ang pagkawala ng koneksyon, pag-hack, o simpleng kakulangan ng internet ay maaaring makasagabal sa mga pagbabayad.
- Naapektuhan din ito ng mga alalahanin sa seguridad at pribasya.
- Ang mga cryptocurrency ay desentralisado at gumagamit ng konsepto ng teknolohiyang blockchain, kung saan ang mga talaan ng mga transaksyon ay nakaimbak sa isang desentralisadong sistema.
- Marami sa mga cryptocurrency na ito ay may nakatakdang suplay. Halimbawa, ang Bitcoin ay may nakatakdang suplay na 21 milyong yunit, na nagpapahirap dito, kaya’t nag-aambag ito sa halaga nito.
- Sila ay nailalarawan sa mataas na pagbabago-bago ng presyo. Ang kanilang mga presyo ay maaaring mabilis na bumaba o tumaas. Bilang resulta, sila ay itinuturing na perpekto para sa trading ngunit hindi angkop para sa pang-araw-araw na negosyo.
- Ang pag-aampon ay nananatiling lubos na nag-iiba-iba batay sa bawat bansa, dahil sa mga alalahanin tungkol sa regulasyon, pagbabago-bago ng presyo, at pag-aampon ng mga nagbebenta.
- Nananatili rin ang mga alalahanin sa seguridad, kabilang ang pagnanakaw ng mga pitaka at mga aktibidad ng panlilinlang.
- Ang mga CBDC ay inilalabas at pinangangasiwaan ng mga sentral na bangko. Kaya naman sila ay bahagi ng sistemang pinansyal ng isang bansa.
- Sila ay itinuturing na legal na salapi, na nangangahulugang dapat silang tanggapin bilang bayad tulad ng pera.
- Idinisenyo ang mga ito upang itaguyod ang pagiging epektibo sa mga pagbabayad, pati na rin ang pagsusulong ng pagsasama, lalo na sa mga walang bangko.
- Sa kaalaman tungkol sa matatag na fiat currencies, pabagu-bagong cryptocurrencies, at asset-backed currencies, ang mga indibidwal ay makakagawa ng mga may kaalamang desisyon kapag nag-iimpok at namumuhunan ng pera.
- Habang ang mga ekonomiya ay lumilipat sa mga digital at walang salaping sistema, kinakailangan ang kaalaman tungkol sa digital na pera, cryptocurrencies, at CBDCs. Ang ganitong kaalaman ay nagpapadali sa maayos na pagtanggap ng mga bagong teknolohiya sa sektor ng mga sistema ng pagbabayad.
- Ang bawat uri ng pera ay may iba’t ibang antas ng panganib, na kinabibilangan ng panganib ng implasyon, pagbabago-bago ng presyo, at mga regulasyon. Samakatuwid, ang kanilang pag-unawa ay nagbibigay sa mga indibidwal at institusyon ng paraan upang mas mahusay na tantiyahin ang mga panganib at oportunidad sa pananalapi.
- Para sa mga kumpanya, pati na rin sa mga mamumuhunan, ang pag-unawa kung paano gumagana ang iba’t ibang uri ng pera sa loob ng iba’t ibang sistemang pinansyal ay humahantong sa mas mahusay na kakayahan sa paggawa ng desisyon pagdating sa pagpaplano, pagpepresyo, pati na rin ang panganib sa ekonomiya.
- Dapat itong madaling makilala upang agad itong matanggap ng mga tao.
- Dapat itong matibay, nangangahulugang maaari itong magamit ng maraming beses nang hindi nagiging wala nang halaga.
- Dapat itong mahati sa mas maliliit na yunit upang masagot ang lahat ng halaga ng palitan.
- Dapat itong madaling mailipat sa ibang lugar.
- Higit sa lahat, dapat pagkatiwalaan ang pera, dahil ang halaga nito ay nakasalalay sa sama-samang pagtanggap.
- Likás na halaga: Ang halaga ng commodity money ay hindi nakabatay sa paggamit nito bilang pera. Hindi tulad ng papel o digital na pera, ang halaga nito ay hindi nawawala kung tumigil itong gamitin bilang salapi. Ang ginto, halimbawa, ay nananatiling mahalaga dahil sa paggamit nito sa alahas, teknolohiya, at industriya.
- Limitadong Suplay: Nakaugnay sa mga likas na yaman at hindi maaaring iprodyus nang libre; samakatuwid, hindi ito nag-aambag sa implasyon.
- Hindi nangangailangan ng suporta mula sa gobyerno: Ang pagtanggap ay nakabatay sa isang karaniwang pag-unawa ng benepisyo at kakaiba, sa halip na isang paniniwala sa isang sentral na awtoridad.
- Isyu sa Transportasyon: Ang paglipat ng mga kalakal, tulad ng mga hayop, metal, at iba pang mabibigat na bagay, mula sa isang lugar patungo sa iba ay medyo mahirap.
- Indivisibilidad: Maaaring maging mahirap na hatiin ang mga hayop o ilang kalakal sa maliliit na yunit. Ang mga ganitong maliliit na yunit ay maaaring magpababa sa halaga ng mga kalakal.
- Hindi Madaling Itago: Ang salaping kalakal ay maaaring mabulok, masira, at mangailangan ng pangangalaga, na nagdadagdag sa gastos ng imbakan.
- Naka-base sa kalakal: Ang isang salapi na nakabatay sa kalakal ay nangangailangan ng namumunong awtoridad na panatilihin ang sapat na reserba upang matiyak ang pag-redeem.
- Transportabilidad at kakayahang gamitin: mas madali itong dalhin at gamitin kumpara sa commodity money. Sa halip na magdala ng gintong barya, maaaring magdala ang mga tao ng mga piraso ng papel na nagpapakita ng pagmamay-ari ng isang tiyak na bilang ng mga yunit ng pangunahing asset.
- Malaking umaasa sa tiwala at reserba: Ito ay magiging epektibo lamang kung ang isang tiyak na reserbang kalakal ay hawak ng naglabas at maaangkin kapag kinakailangan.
- Mahal at naglilimita para sa gobyerno ang maghawak ng reserba ng mga kalakal.
- Ito rin ay madaling mabigo kung ang tiwala sa proseso ng pagtubos ay mawala o kung ang mga reserba ay maubos.
- Ang fiat na pera ay inilalabas at kinokontrol ng mga pamahalaan, karaniwang sa pamamagitan ng mga sentral na bangko tulad ng Federal Reserve at European Central Bank. Ang mga institusyong ito ang nagkokontrol sa suplay ng pera at nagmamasid sa katatagan ng pananalapi.
- Ito ay legal na salapi, na nangangahulugang ang mga negosyo at indibidwal ay kinakailangang tanggapin ito para sa mga kalakal at serbisyo sa loob ng bansa na nag-isyu nito.
- Ang lakas ng fiat na pera ay nakabatay sa tiwala at katatagan ng ekonomiya. Ang kredibilidad ng gobyerno sa mga usaping kontrol sa implasyon, utang, at paglago ng ekonomiya ay mahalaga sa pagtukoy ng kapangyarihan ng pagbili ng pera.
- Madali itong ma-produce, ma-manage, at ma-distribute. Maaaring mag-print ang mga gobyerno ng higit pang fiat money bilang tugon sa ilang kondisyon ng ekonomiya, tulad ng mga resesyon, implasyon, o mga krisis sa pananalapi.
- Ang fiat na pera ay nahaharap sa mga banta mula sa implasyon at ang pagbagsak ng halaga ng pera. Maaaring mangyari ito kung masyadong maraming pera ang ilalabas at mawalan ng tiwala ang mga tao dito.
- Dahil ang fiat na pera ay hindi commodity na pera, mawawalan ito ng halaga kung mawalan ng tiwala ang mga tao dito.
- Maaaring manipulahin ng mga central bank at gobyerno ang suplay at mga rate ng interes, na posibleng magdulot ng mga artipisyal na bula o krisis sa ekonomiya.
- Ang digital na pera ay hindi pisikal. Lahat ng mga tala tungkol sa pagmamay-ari at halaga ay nakaimbak sa mga database ng mga institusyong pang-banko.
- Napakabilis at maginhawa nito, pinadali ang agarang o halos agarang paglilipat ng pondo sa malawak na heograpikal na lugar, posibleng kahit sa isang malawak na heograpikal na lugar tulad ng isang bansa.
- Ang digital na pera ay nakasalalay sa pinansyal at teknolohikal na imprastruktura. Isang bangko, isang processor ng pagbabayad, isang koneksyon sa internet, at mga secure na sistema ay kinakailangan para sa pag-iimbak at paglilipat ng mga halaga.
- Umaasa ito sa teknolohiya at koneksyon; samakatuwid, ang pagkawala ng koneksyon, pag-hack, o simpleng kakulangan ng internet ay maaaring makasagabal sa mga pagbabayad.
- Naapektuhan din ito ng mga alalahanin sa seguridad at pribasya.
- Ang mga cryptocurrency ay desentralisado at gumagamit ng konsepto ng teknolohiyang blockchain, kung saan ang mga talaan ng mga transaksyon ay nakaimbak sa isang desentralisadong sistema.
- Marami sa mga cryptocurrency na ito ay may nakatakdang suplay. Halimbawa, ang Bitcoin ay may nakatakdang suplay na 21 milyong yunit, na nagpapahirap dito, kaya't nag-aambag ito sa halaga nito.
- Sila ay nailalarawan sa mataas na pagbabago-bago ng presyo. Ang kanilang mga presyo ay maaaring mabilis na bumaba o tumaas. Bilang resulta, sila ay itinuturing na perpekto para sa trading ngunit hindi angkop para sa pang-araw-araw na negosyo.
- Ang pag-aampon ay nananatiling lubos na nag-iiba-iba batay sa bawat bansa, dahil sa mga alalahanin tungkol sa regulasyon, pagbabago-bago ng presyo, at pag-aampon ng mga nagbebenta.
- Nananatili rin ang mga alalahanin sa seguridad, kabilang ang pagnanakaw ng mga pitaka at mga aktibidad ng panlilinlang.
- Ang mga CBDC ay inilalabas at pinangangasiwaan ng mga sentral na bangko. Kaya naman sila ay bahagi ng sistemang pinansyal ng isang bansa.
- Sila ay itinuturing na legal na salapi, na nangangahulugang dapat silang tanggapin bilang bayad tulad ng pera.
- Idinisenyo ang mga ito upang itaguyod ang pagiging epektibo sa mga pagbabayad, pati na rin ang pagsusulong ng pagsasama, lalo na sa mga walang bangko.
- Sa kaalaman tungkol sa matatag na fiat currencies, pabagu-bagong cryptocurrencies, at asset-backed currencies, ang mga indibidwal ay makakagawa ng mga may kaalamang desisyon kapag nag-iimpok at namumuhunan ng pera.
- Habang ang mga ekonomiya ay lumilipat sa mga digital at walang salaping sistema, kinakailangan ang kaalaman tungkol sa digital na pera, cryptocurrencies, at CBDCs. Ang ganitong kaalaman ay nagpapadali sa maayos na pagtanggap ng mga bagong teknolohiya sa sektor ng mga sistema ng pagbabayad.
- Ang bawat uri ng pera ay may iba't ibang antas ng panganib, na kinabibilangan ng panganib ng implasyon, pagbabago-bago ng presyo, at mga regulasyon. Samakatuwid, ang kanilang pag-unawa ay nagbibigay sa mga indibidwal at institusyon ng paraan upang mas mahusay na tantiyahin ang mga panganib at oportunidad sa pananalapi.
- Para sa mga kumpanya, pati na rin sa mga mamumuhunan, ang pag-unawa kung paano gumagana ang iba't ibang uri ng pera sa loob ng iba't ibang sistemang pinansyal ay humahantong sa mas mahusay na kakayahan sa paggawa ng desisyon pagdating sa pagpaplano, pagpepresyo, pati na rin ang panganib sa ekonomiya.
Habang lumalaki ang mga pandaigdigang ekonomiya, karamihan sa mga bansa ay iniwan ang representatibong pera pabor sa sistemang fiat, na nagpapahintulot ng mas malaking kontrol sa pera. Kahit na hindi na ito malawakang ginagamit, ang representatibong pera ay may mahalagang papel sa paglikha ng modernong banking, mga reserba, at patakarang monetaryo.
Pera ng Fiat
Ang fiat money ay kumakatawan sa pinakakaraniwang anyo ng pera sa makabagong lipunan. Ito ay naiiba sa commodity money dahil ito ay walang likas na halaga at hindi sinusuportahan ng mga kalakal, kabilang ang ginto at/o pilak. Ang halaga nito ay nakasalalay sa lakas ng nag-isyu na awtoridad (pamahalaan), ang tiwala ng publiko sa institusyong nag-isyu, at ang kabuuang ekonomiya.
Ngayon, halos bawat bansa ay gumagamit ng sistemang fiat na pera. Ang mga karaniwang halimbawa ay ang dolyar ng US (USD), dolyar ng Canada (CAD), Euro (EUR), at British pound (GBP), atbp.
Pangunahing Katangian ng Fiat Money
Mga Limitasyon ng Fiat Currency
Sa kabila ng mga ganitong panganib, ang fiat currency ay nanatiling gulugod ng mga ekonomiya sa buong mundo dahil sa kanyang pagiging epektibo at kakayahang umangkop.
Pera Elektroniko
Ang digital na pera ay ganap na digital, na walang pisikal na representasyon tulad ng barya at salapi. Ang digital na pera ay nakaimbak at dinadala gamit ang mga digital na plataporma tulad ng mga bangko at online na mekanismo ng pagbabayad, kabilang ang mga nasa mga smartphone.
Ngayon, karamihan sa perang ginagamit ay digital. Ang mga suweldo ay maaaring bayaran nang digital, at ang mga transaksyon ay maaaring isagawa nang digital. Ang mga pagbili ay maaaring gawin nang digital o sa pamamagitan ng mga kard at digital na pera. Noong Agosto 2025, ang UPI system ng India ay tumaas ng 34% na nagtala ng 20 bilyong transaksyon sa loob ng isang buwan, na nagha-highlight kung paano ang digital na pera ay mas mabilis na umuusad kaysa sa tradisyonal na paggamit ng pera.
Mga karaniwang halimbawa ng digital na pera ay kinabibilangan ng pera na matatagpuan sa isang bank account, pera sa debit o credit card, mobile money, pati na rin ang pera sa mga online payment services tulad ng PayPal, at iba pa.
Pangunahing Katangian ng Digital na Pera
Mga Limitasyon ng Digital na Pera
Sa kabila ng mga hamong ito, ang mga digital na pera ay nasa puso ng mga ekonomiya ngayon, nagtutulak ng mga pagbabayad, mga transaksyong cross-border, at isang digital na sistemang pinansyal.
Cryptocurrency
Ang cryptocurrency ay isang digital na pera na gumagana nang walang kontrol ng mga sentral na bangko at pamahalaan. Gumagamit ito ng teknolohiyang kilala bilang blockchain, isang anyo ng distributed ledger na nag-iimbak ng mga detalye ng transaksyon sa isang network ng mga computer. Ang ganitong teknolohiya ay nagbibigay-daan para sa isang sistema ng konsensus para sa pagproseso ng mga transaksyon nang hindi nangangailangan ng isang sentral na sistema ng kontrol.
Pagsapit ng maagang 2025, humigit-kumulang 659 milyong tao, humigit-kumulang 8.3% ng pandaigdigang populasyon, ang mayroong ilang anyo ng digital na pera. Bukod dito, ang kasalukuyang pandaigdigang market capitalization ng cryptocurrency ay humigit-kumulang $3 trilyon noong Disyembre 21, 2025. Ang halagang ito ay nakakita ng makabuluhang pag-unlad noong 2025, kahit na sa maikling panahon lumampas sa $4 trilyon sa Q3 2025, na nagpapakita ng makabuluhang paglago ng pagtanggap.
Ang pinaka-kilalang mga cryptocurrency ay Bitcoin, na dinisenyo bilang kapalit ng tradisyonal na pera sa isang peer-to-peer na sistema, at Ethereum, na lumalampas sa mga hangganan ng simpleng transaksyon upang paganahin ang mga smart contract at iba pang mga aplikasyon.
Mga Pangunahing Katangian ng Cryptocurrency
Mga Limitasyon ng mga Cryptocurrency
Gayunpaman, ang epekto ng mga cryptocurrency ay hindi natitinag ng mga hamong ito, at patuloy itong nakakaapekto sa pandaigdigang sistema ng pananalapi.
Sentral na Bangko Digital na Pera (CBDC)
Ang Central Bank Digital Currency, na madalas na tinutukoy bilang CBDC, ay ang digital na anyo ng fiat currency, at ang fiat currency na ito ay inisyu ng central bank. Ang isang CBDC ay naiiba mula sa cryptocurrency dahil ito ay sinusuportahan ng gobyerno, at ito ay may parehong katayuan tulad ng papel na pera. Ang mga CBDC, gayunpaman, ay nakakakuha ng pandaigdigang atensyon na may mahigit 130 mga bansa na nag-iimbestiga o nag-pilot ng mga CBDC. Ipinapakita ng mga projection na ang dami ng transaksyon ay maaaring tumaas mula sa 307 milyon noong 2024 hanggang 7.8 bilyon pagsapit ng 2031.
Ang pagtaas na ito sa dami ng transaksyon ay maaaring maimpluwensyahan ng kanilang disenyo upang magbigay ng isang modernisadong sistema ng pagbabayad sa mga bansa. Ang disenyo na ito ay nakakamit sa pamamagitan ng pagsasama ng bilis at kaginhawaan ng digital na pera sa katatagan ng pera ng sentral na bangko. Karaniwan silang inilalabas nang elektronik at ginagamit upang gumawa ng mga pagbabayad, ilipat ang mga pondo, at mag-imbak ng pera.
Kabilang dito, halimbawa, ang eNaira ng Nigeria, isa sa mga unang retail CBDC na ganap na nailunsad, at mga pilot project na isinagawa ng mga sentral na bangko sa mga rehiyon tulad ng Europa, Asya, at Amerika.
Pangunahing Katangian ng CBDCs
Papel & Kinabukasan ng CBDCs
Nakikita ng mga sentral na bangko ang mga CBDC bilang mga instrumento para mabawasan ang mga gastos sa transaksyon at itaguyod ang transparency. Maaaring maging mga instrumento ang CBDC para sa mga gobyerno upang tugunan ang money laundering at dagdagan ang kahusayan ng pamamahagi ng pampublikong pondo.
Gayunpaman, ang mga CBDC ay nagdudulot din ng ilang mga katanungan kaugnay ng privacy, seguridad ng data, at ang pakikilahok ng mga komersyal na bangko, at dahil dito, maraming mga bansa ang nasa yugto pa ng pananaliksik at pilot.
Paano Nagkakaiba ang Mga Pangunahing Uri ng Pera
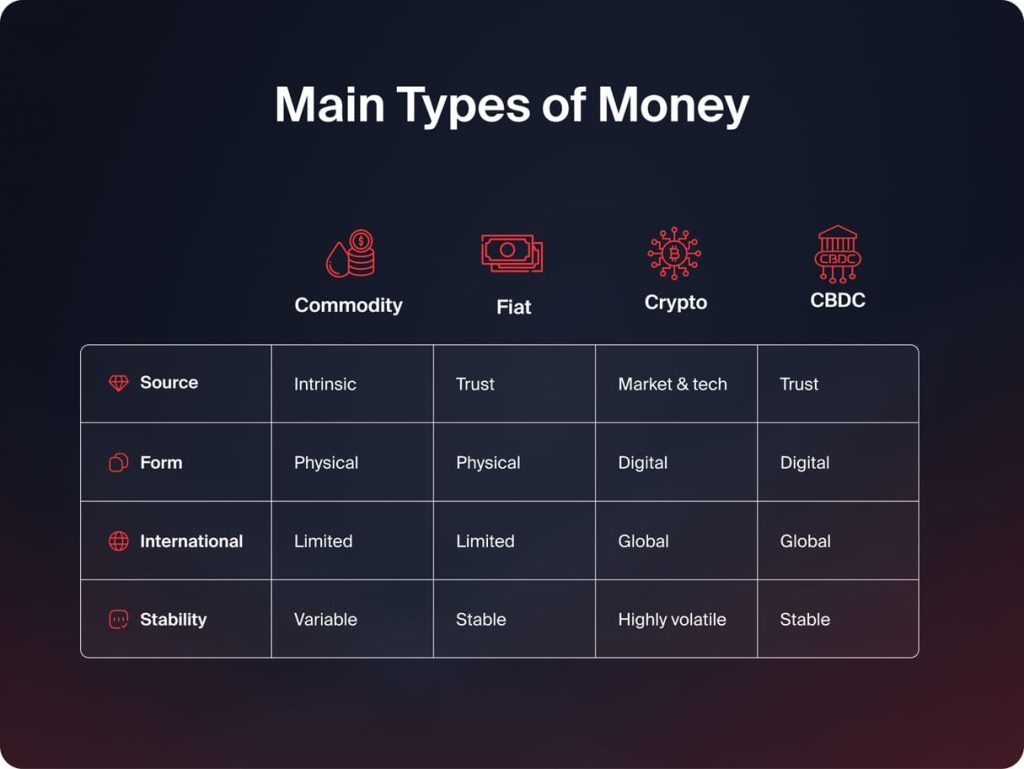
Ang mga pangunahing uri ng pera ay nahahati batay sa pinagmulan at kontrol ng pera, anyo nito, at katatagan nito. Ang pag-alam sa mga pagkakaibang ito ay mahalaga upang maunawaan kung paano maaaring magkasabay ang higit sa isang uri ng pera sa loob ng ekonomiya.
Pinagmulan ng Halaga
May mga uri ng pera na ang halaga ay nagmumula sa likas na halaga. Ang commodity money, tulad ng ginto o pilak, ay nagkakaroon ng halaga dahil sa mga katangian nito. Gayunpaman, ang ibang mga uri ng pera, tulad ng fiat money at CBDC, ay hindi kinakailangang nagmumula sa isang bagay na may likas na halaga. Isang bagong klase ang kinabibilangan ng pera tulad ng Bitcoin, na ang halaga ay nagmumula sa mga puwersa ng merkado, mga pagsulong sa teknolohiya, at pagiging kapaki-pakinabang.
Kontrol at Pagbigay
Ang kontrol sa mga anyo ng pera na ito ay lubos na nag-iiba. Habang ang fiat money at CBDCs ay inilalathala at kinokontrol ng gobyerno at mga sentral na bangko, ang mga cryptocurrencies ay desentralisado, na nangangahulugang hindi sila gumagana sa ilalim ng sentral na kontrol. Gayunpaman, gumagamit sila ng isang distributed na sistema upang i-validate ang mga transaksyon.
Porma at Aksesibilidad
Ang pera ay maaaring pisikal o digital. Ang tradisyunal na kalakal at fiat na pera ay makikita sa pisikal na anyo, alinman sa anyong barya o papel, habang ang digital na pera, cryptocurrency, at CBDC ay lahat nasa elektronikong anyo. Ang mga elektronikong anyo ay nagbibigay-daan sa mabilis na transaksyon at maayos na transaksyon sa pagitan ng mga bansa, ngunit nakadepende sa teknolohiya.
Katatagan at Pagbabago-bago
Ang katatagan ay isa pang mahalagang aspeto kung saan nagkakaiba-iba ang iba’t ibang uri ng pera. Ang fiat money at CBDC ay idinisenyo sa paraang nakakamit ang katatagan sa kapangyarihan ng pagbili. Gayunpaman, ang commodity money ay maaaring magkaruon ng mga pagbabago batay sa mga mekanismo ng demand at supply. Sa kabilang banda, ang cryptocurrency ay lubos na madaling maapektuhan ng volatility.
Bakit Mahalaga ang Pag-unawa sa Iba’t Ibang Uri ng Pera
Ang kaalaman tungkol sa mga uri ng pera ay may maraming aplikasyon. Hindi lamang ito may teoretikal na kahulugan kundi nakatutulong din sa totoong mundo.
Konklusyon
Ang pera ay umunlad mula sa mga pisikal na kalakal patungo sa mga kumplikadong digital na sistema. Bawat uri ng pera ay umiiral upang lutasin ang mga tiyak na problemang pang-ekonomiya at pagpapahusay sa paraan ng pagpapalitan at pag-iimbak ng halaga. Sa pamamagitan ng pag-unawa sa mga pangunahing uri ng pera at kung paano sila nagkakaiba, ang mga indibidwal at negosyo ay mas makakapag-navigate sa modernong financial landscape at makakapaghanda para sa mga hinaharap na pagbabago sa pandaigdigang pananalapi.
Ang pera ay isa sa mga pinakaimportanteng aspeto ng ating pang-araw-araw na buhay. Sa pamamagitan ng pera, ang mga indibidwal ay nakakabili ng mga kalakal at serbisyo, nag-iimpok para sa hinaharap, tumutukoy sa halaga ng mga kalakal at serbisyo, at nagbabayad ng utang. Ngunit ang pera ay hindi lamang nagkakaroon ng isang anyo. Iba't ibang anyo ng pera ang umunlad sa paglipas ng panahon batay sa mga pangangailangan.
Sa artikulong ito, tatalakayin natin ang iba't ibang uri ng pera at kung paano gumagana ang bawat isa sa kanila, pati na rin ang kanilang mga pagkakaiba.
Ano ang Pera?
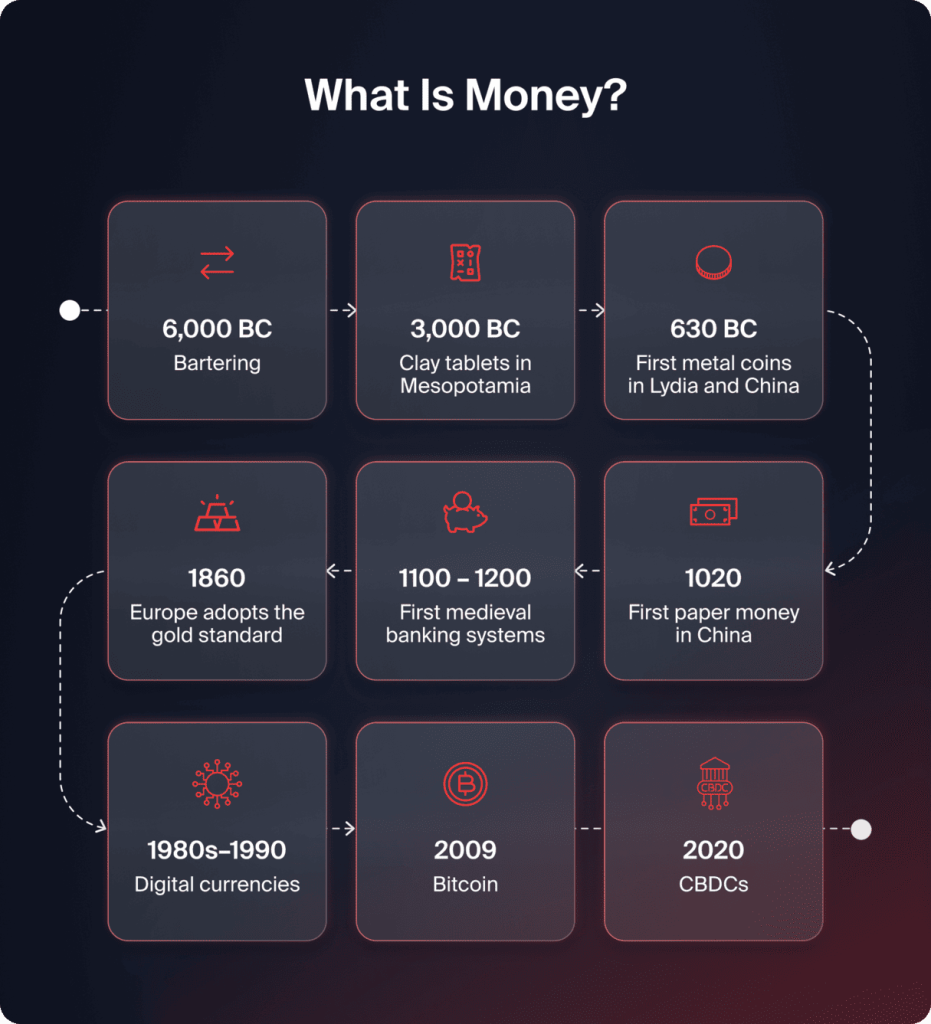
Ang pera ay tumutukoy sa anumang midyum ng palitan, yunit ng account, o imbakan ng halaga na pangkaraniwang tinatanggap. Ito ay ginagamit para sa pagbili ng mga kalakal at serbisyo, bilang yunit ng account para sa pagpepresyo, at para sa pag-iimbak ng halaga.
1 Identifiable
People must recognize and verify it so acceptance is fast and fraud is harder.
2 Durable
It should survive many uses without falling apart or losing usefulness.
3 Divisible
Smaller units are needed so people can price and pay for a wide range of goods and services.
4 Portable
Easy to move across people and places — a key reason paper and digital forms gained ground.
5 Trusted
Value rests on collective belief that others will accept it tomorrow — for fiat and digital systems, institutions and rules reinforce that trust.
Para maging epektibo ang isang bagay bilang isang midyum ng palitan, kailangan nitong matugunan ang ilang mga kondisyon:
Bagaman ang kasalukuyang ekonomiya ay higit na gumagana sa pamamagitan ng salapi at digital na pera, ang ibang anyo ng pera, tulad ng mga kalakal at kinatawang pera, ay ginamit sa mga naunang sibilisasyon. Ang mga naunang sistemang ito ay humubog sa kung paano gumagana ang pera ngayon at nakaimpluwensya sa ebolusyon ng mga modernong pinansyal at monetaryong balangkas.
Commodity money — scarce, useful items (gold, silver, salt, cattle) accepted in trade. Keeps value outside its monetary role, but can be bulky, hard to split cleanly, and costly to store.
Representative money — paper (or similar) redeemable for a commodity like gold. Easier to carry than bullion, but needs credible reserves and confidence in redemption; expensive for the issuer to maintain.
Fiat — not backed by a commodity; value from law, institutions, and public trust (USD, EUR, GBP, etc.). Flexible for policy, but vulnerable to inflation or loss of confidence if mismanaged.
Electronic / digital money — balances and card/mobile flows recorded in databases. Fast and convenient at scale, but depends on banks, networks, and security; outages and cyber risk matter.
Cryptocurrency — blockchain-based; no central issuer (e.g. Bitcoin, Ethereum). Fixed-supply designs can create scarcity, but prices are often volatile; regulation and custody risks vary globally.
CBDC — digital form of fiat issued by the central bank, legal tender like cash. Aims at efficient payments and inclusion; raises questions around privacy, bank intermediation, and design choices still being piloted worldwide.
Pera ng Kalakal
Pera ng kalakal ay isa sa mga pinakalumang anyo ng pera. Tumutukoy ito sa mga bagay na may likas na halaga, na maaaring gamitin upang palitan ang mga kalakal, maging ito man ay ginagamit bilang pera o hindi. Tinanggap ng mga tao ang mga bagay na ito sa kalakalan dahil sila ay kapaki-pakinabang, kulang, o labis na hinahangad sa loob ng isang lipunan.
Sa kasaysayan, ang mga komunidad ay gumamit ng mga kalakal tulad ng ginto, pilak, asin, mga baka, mga kabibe, at butil bilang anyo ng pera. Ang kasikatan ng ginto at pilak ay nagmula sa kanilang mga katangian ng tibay, maaaring hatiin, at kakulangan, habang ang atraksyon sa asin ay dahil sa madaling pag-preserba ng pagkain. Ang mga ganitong kalakal ay ginamit bilang pera bago pa man ang pag-iral ng mga bangko.
Pangunahing Katangian ng Pera ng Kalakal
Mga Limitasyon ng Salaping Komoditi
Kahit na ito ay napakahalaga, ang commodity money ay may ilang halatang kakulangan.
Habang lumalaki ang pagiging kumplikado ng kalakalan, ang mga katangiang ito ay nagpa-less useful sa commodity money para sa malalaking pamilihan at modernong mga sistemang pang-ekonomiya. Gayunpaman, ang mga imperpeksyon na ito ay nag-ambag sa pangangailangan ng mas epektibong mga anyo ng pera, tulad ng representative money at, kalaunan, fiat money.
Kinatawang Pera
Ang representatibong pera ay isang anyo ng pera na kumakatawan sa isang pisikal na kalakal. Sa halip na magkaroon ng halaga sa sarili nito, ito ay isang paghahabol sa isang bagay na may halaga na maaaring ipalit sa oras ng pangangailangan. Noong nakaraan, ang ganitong uri ng pera ay nagbigay-daan sa mga indibidwal na gumamit ng papel na pera sa halip na magdala ng mga mahalagang kalakal tulad ng ginto o pilak.
Sa pagkakaroon ng sistema ng gintong pamantayan, ang mga tao na may hawak na papel na pera ay maaaring ipagpalit ang salapi para sa isang tiyak na halaga ng ginto. Mas madali ang makipag-transaksyon habang pinapanatili ang halaga ng salapi, dahil ang lahat ng pera ay siniguro ng isang tiyak na tangible asset na hawak bilang reserba.
Ang representatibong pera ay isang mahalagang yugto ng transisyon sa pagitan ng pera na batay sa kalakal at fiat na pera.
Mga Pangunahing Katangian ng Kinatawang Pera
Mga Limitasyon ng Kinatawang Pera
Habang lumalaki ang mga pandaigdigang ekonomiya, karamihan sa mga bansa ay iniwan ang representatibong pera pabor sa sistemang fiat, na nagpapahintulot ng mas malaking kontrol sa pera. Kahit na hindi na ito malawakang ginagamit, ang representatibong pera ay may mahalagang papel sa paglikha ng modernong banking, mga reserba, at patakarang monetaryo.
Pera ng Fiat
Ang fiat money ay kumakatawan sa pinakakaraniwang anyo ng pera sa makabagong lipunan. Ito ay naiiba sa commodity money dahil ito ay walang likas na halaga at hindi sinusuportahan ng mga kalakal, kabilang ang ginto at/o pilak. Ang halaga nito ay nakasalalay sa lakas ng nag-isyu na awtoridad (pamahalaan), ang tiwala ng publiko sa institusyong nag-isyu, at ang kabuuang ekonomiya.
Ngayon, halos bawat bansa ay gumagamit ng sistemang fiat na pera. Ang mga karaniwang halimbawa ay ang dolyar ng US (USD), dolyar ng Canada (CAD), Euro (EUR), at British pound (GBP), atbp.
Pangunahing Katangian ng Fiat Money
Mga Limitasyon ng Fiat Currency
Sa kabila ng mga ganitong panganib, ang fiat currency ay nanatiling gulugod ng mga ekonomiya sa buong mundo dahil sa kanyang pagiging epektibo at kakayahang umangkop.
Pera Elektroniko
Ang digital na pera ay ganap na digital, na walang pisikal na representasyon tulad ng barya at salapi. Ang digital na pera ay nakaimbak at dinadala gamit ang mga digital na plataporma tulad ng mga bangko at online na mekanismo ng pagbabayad, kabilang ang mga nasa mga smartphone.
Ngayon, karamihan sa perang ginagamit ay digital. Ang mga suweldo ay maaaring bayaran nang digital, at ang mga transaksyon ay maaaring isagawa nang digital. Ang mga pagbili ay maaaring gawin nang digital o sa pamamagitan ng mga kard at digital na pera. Noong Agosto 2025, ang UPI system ng India ay tumaas ng 34% na nagtala ng 20 bilyong transaksyon sa loob ng isang buwan, na nagha-highlight kung paano ang digital na pera ay mas mabilis na umuusad kaysa sa tradisyonal na paggamit ng pera.
Mga karaniwang halimbawa ng digital na pera ay kinabibilangan ng pera na matatagpuan sa isang bank account, pera sa debit o credit card, mobile money, pati na rin ang pera sa mga online payment services tulad ng PayPal, at iba pa.
Pangunahing Katangian ng Digital na Pera
Mga Limitasyon ng Digital na Pera
Sa kabila ng mga hamong ito, ang mga digital na pera ay nasa puso ng mga ekonomiya ngayon, nagtutulak ng mga pagbabayad, mga transaksyong cross-border, at isang digital na sistemang pinansyal.
Cryptocurrency
Ang cryptocurrency ay isang digital na pera na gumagana nang walang kontrol ng mga sentral na bangko at pamahalaan. Gumagamit ito ng teknolohiyang kilala bilang blockchain, isang anyo ng distributed ledger na nag-iimbak ng mga detalye ng transaksyon sa isang network ng mga computer. Ang ganitong teknolohiya ay nagbibigay-daan para sa isang sistema ng konsensus para sa pagproseso ng mga transaksyon nang hindi nangangailangan ng isang sentral na sistema ng kontrol.
Pagsapit ng maagang 2025, humigit-kumulang 659 milyong tao, humigit-kumulang 8.3% ng pandaigdigang populasyon, ang mayroong ilang anyo ng digital na pera. Bukod dito, ang kasalukuyang pandaigdigang market capitalization ng cryptocurrency ay humigit-kumulang $3 trilyon noong Disyembre 21, 2025. Ang halagang ito ay nakakita ng makabuluhang pag-unlad noong 2025, kahit na sa maikling panahon lumampas sa $4 trilyon sa Q3 2025, na nagpapakita ng makabuluhang paglago ng pagtanggap.
Ang pinaka-kilalang mga cryptocurrency ay Bitcoin, na dinisenyo bilang kapalit ng tradisyonal na pera sa isang peer-to-peer na sistema, at Ethereum, na lumalampas sa mga hangganan ng simpleng transaksyon upang paganahin ang mga smart contract at iba pang mga aplikasyon.
Mga Pangunahing Katangian ng Cryptocurrency
Mga Limitasyon ng mga Cryptocurrency
Gayunpaman, ang epekto ng mga cryptocurrency ay hindi natitinag ng mga hamong ito, at patuloy itong nakakaapekto sa pandaigdigang sistema ng pananalapi.
Sentral na Bangko Digital na Pera (CBDC)
Ang Central Bank Digital Currency, na madalas na tinutukoy bilang CBDC, ay ang digital na anyo ng fiat currency, at ang fiat currency na ito ay inisyu ng central bank. Ang isang CBDC ay naiiba mula sa cryptocurrency dahil ito ay sinusuportahan ng gobyerno, at ito ay may parehong katayuan tulad ng papel na pera. Ang mga CBDC, gayunpaman, ay nakakakuha ng pandaigdigang atensyon na may mahigit 130 mga bansa na nag-iimbestiga o nag-pilot ng mga CBDC. Ipinapakita ng mga projection na ang dami ng transaksyon ay maaaring tumaas mula sa 307 milyon noong 2024 hanggang 7.8 bilyon pagsapit ng 2031.
Ang pagtaas na ito sa dami ng transaksyon ay maaaring maimpluwensyahan ng kanilang disenyo upang magbigay ng isang modernisadong sistema ng pagbabayad sa mga bansa. Ang disenyo na ito ay nakakamit sa pamamagitan ng pagsasama ng bilis at kaginhawaan ng digital na pera sa katatagan ng pera ng sentral na bangko. Karaniwan silang inilalabas nang elektronik at ginagamit upang gumawa ng mga pagbabayad, ilipat ang mga pondo, at mag-imbak ng pera.
Kabilang dito, halimbawa, ang eNaira ng Nigeria, isa sa mga unang retail CBDC na ganap na nailunsad, at mga pilot project na isinagawa ng mga sentral na bangko sa mga rehiyon tulad ng Europa, Asya, at Amerika.
Pangunahing Katangian ng CBDCs
Papel & Kinabukasan ng CBDCs
Nakikita ng mga sentral na bangko ang mga CBDC bilang mga instrumento para mabawasan ang mga gastos sa transaksyon at itaguyod ang transparency. Maaaring maging mga instrumento ang CBDC para sa mga gobyerno upang tugunan ang money laundering at dagdagan ang kahusayan ng pamamahagi ng pampublikong pondo.
Gayunpaman, ang mga CBDC ay nagdudulot din ng ilang mga katanungan kaugnay ng privacy, seguridad ng data, at ang pakikilahok ng mga komersyal na bangko, at dahil dito, maraming mga bansa ang nasa yugto pa ng pananaliksik at pilot.
Paano Nagkakaiba ang Mga Pangunahing Uri ng Pera
Ang mga pangunahing uri ng pera ay nahahati batay sa pinagmulan at kontrol ng pera, anyo nito, at katatagan nito. Ang pag-alam sa mga pagkakaibang ito ay mahalaga upang maunawaan kung paano maaaring magkasabay ang higit sa isang uri ng pera sa loob ng ekonomiya.
Pinagmulan ng Halaga
May mga uri ng pera na ang halaga ay nagmumula sa likas na halaga. Ang commodity money, tulad ng ginto o pilak, ay nagkakaroon ng halaga dahil sa mga katangian nito. Gayunpaman, ang ibang mga uri ng pera, tulad ng fiat money at CBDC, ay hindi kinakailangang nagmumula sa isang bagay na may likas na halaga. Isang bagong klase ang kinabibilangan ng pera tulad ng Bitcoin, na ang halaga ay nagmumula sa mga puwersa ng merkado, mga pagsulong sa teknolohiya, at pagiging kapaki-pakinabang.
Kontrol at Pagbigay
Ang kontrol sa mga anyo ng pera na ito ay lubos na nag-iiba. Habang ang fiat money at CBDCs ay inilalathala at kinokontrol ng gobyerno at mga sentral na bangko, ang mga cryptocurrencies ay desentralisado, na nangangahulugang hindi sila gumagana sa ilalim ng sentral na kontrol. Gayunpaman, gumagamit sila ng isang distributed na sistema upang i-validate ang mga transaksyon.
Porma at Aksesibilidad
Ang pera ay maaaring pisikal o digital. Ang tradisyunal na kalakal at fiat na pera ay makikita sa pisikal na anyo, alinman sa anyong barya o papel, habang ang digital na pera, cryptocurrency, at CBDC ay lahat nasa elektronikong anyo. Ang mga elektronikong anyo ay nagbibigay-daan sa mabilis na transaksyon at maayos na transaksyon sa pagitan ng mga bansa, ngunit nakadepende sa teknolohiya.
Katatagan at Pagbabago-bago
Ang katatagan ay isa pang mahalagang aspeto kung saan nagkakaiba-iba ang iba't ibang uri ng pera. Ang fiat money at CBDC ay idinisenyo sa paraang nakakamit ang katatagan sa kapangyarihan ng pagbili. Gayunpaman, ang commodity money ay maaaring magkaruon ng mga pagbabago batay sa mga mekanismo ng demand at supply. Sa kabilang banda, ang cryptocurrency ay lubos na madaling maapektuhan ng volatility.
Bakit Mahalaga ang Pag-unawa sa Iba't Ibang Uri ng Pera
Ang kaalaman tungkol sa mga uri ng pera ay may maraming aplikasyon. Hindi lamang ito may teoretikal na kahulugan kundi nakatutulong din sa totoong mundo.
Konklusyon
Ang pera ay umunlad mula sa mga pisikal na kalakal patungo sa mga kumplikadong digital na sistema. Bawat uri ng pera ay umiiral upang lutasin ang mga tiyak na problemang pang-ekonomiya at pagpapahusay sa paraan ng pagpapalitan at pag-iimbak ng halaga. Sa pamamagitan ng pag-unawa sa mga pangunahing uri ng pera at kung paano sila nagkakaiba, ang mga indibidwal at negosyo ay mas makakapag-navigate sa modernong financial landscape at makakapaghanda para sa mga hinaharap na pagbabago sa pandaigdigang pananalapi.

