
O dinheiro é um dos aspectos mais importantes de nossas vidas diárias. Com o dinheiro, os indivíduos podem comprar bens e serviços, economizar para o futuro, determinar o valor de bens e serviços e quitar dívidas. Mas o dinheiro não assume apenas uma forma. Várias formas de dinheiro se desenvolveram ao longo do tempo com base nas necessidades.
Neste artigo, discutiremos os diferentes tipos de dinheiro e como cada um deles funciona, assim como suas diferenças.
O que é dinheiro?
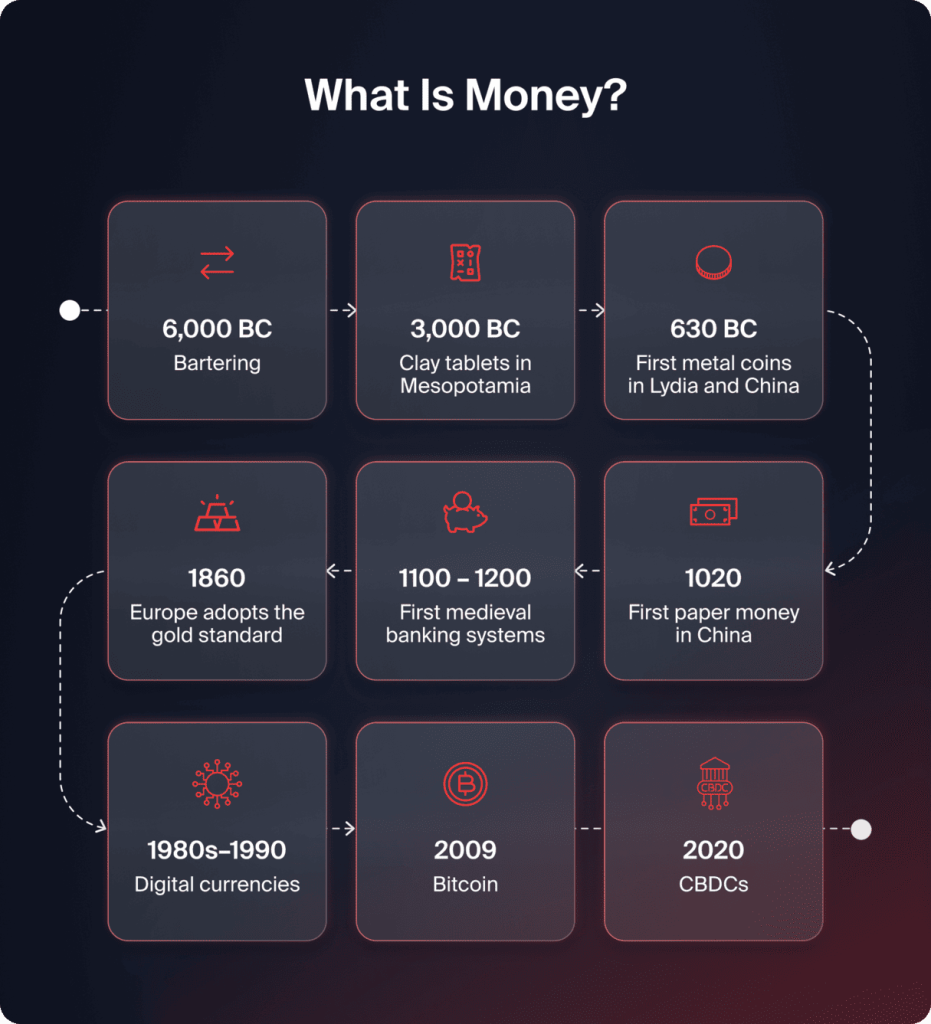
O dinheiro refere-se a qualquer meio de troca, unidade de conta ou reserva de valor que é geralmente aceitável. É usado para a compra de bens e serviços, como uma unidade de conta para precificação e para armazenar valor.
1 Identifiable
People must recognize and verify it so acceptance is fast and fraud is harder.
2 Durable
It should survive many uses without falling apart or losing usefulness.
3 Divisible
Smaller units are needed so people can price and pay for a wide range of goods and services.
4 Portable
Easy to move across people and places — a key reason paper and digital forms gained ground.
5 Trusted
Value rests on collective belief that others will accept it tomorrow — for fiat and digital systems, institutions and rules reinforce that trust.
Para que algo seja eficaz como meio de troca, deve cumprir várias condições:
- Deve ser identificável para que as pessoas possam aceitá-lo facilmente.
- Deve ser durável, o que significa que pode ser usado várias vezes sem se decompor em inutilidade.
- Deve ser divisível em unidades menores para atender a todos os valores de troca.
- Deve ser facilmente transportado para outros lugares.
- Acima de tudo, o dinheiro deve ser confiável, uma vez que seu valor depende da aceitação coletiva.
Embora a economia atual funcione principalmente por meio de dinheiro em espécie e dinheiro digital, outras formas de moeda, como commodities e moeda representativa, foram utilizadas em civilizações anteriores. Esses sistemas mais antigos moldaram a forma como o dinheiro funciona hoje e influenciaram a evolução das estruturas financeiras e monetárias modernas.
Commodity money — scarce, useful items (gold, silver, salt, cattle) accepted in trade. Keeps value outside its monetary role, but can be bulky, hard to split cleanly, and costly to store.
Representative money — paper (or similar) redeemable for a commodity like gold. Easier to carry than bullion, but needs credible reserves and confidence in redemption; expensive for the issuer to maintain.
Fiat — not backed by a commodity; value from law, institutions, and public trust (USD, EUR, GBP, etc.). Flexible for policy, but vulnerable to inflation or loss of confidence if mismanaged.
Electronic / digital money — balances and card/mobile flows recorded in databases. Fast and convenient at scale, but depends on banks, networks, and security; outages and cyber risk matter.
Cryptocurrency — blockchain-based; no central issuer (e.g. Bitcoin, Ethereum). Fixed-supply designs can create scarcity, but prices are often volatile; regulation and custody risks vary globally.
CBDC — digital form of fiat issued by the central bank, legal tender like cash. Aims at efficient payments and inclusion; raises questions around privacy, bank intermediation, and design choices still being piloted worldwide.
Dinheiro Mercadoria
Dinheiro mercadoria está entre as formas mais antigas de dinheiro. Refere-se a itens que têm um valor intrínseco, que podem ser usados para substituir bens, independentemente de serem usados como dinheiro. As pessoas aceitavam esses itens em troca porque eram úteis, escassos ou amplamente desejados dentro de uma sociedade.
Historicamente, as comunidades usavam mercadorias como ouro, prata, sal, gado, conchas e grãos como formas de dinheiro. A popularidade do ouro e da prata derivava de suas qualidades de durabilidade, divisibilidade e escassez, enquanto a atração pelo sal era sua facilidade em preservar alimentos. Essas mercadorias foram usadas como dinheiro muito antes da existência de bancos.
Características Principais do Dinheiro Mercadoria
- Valor inerente: O valor do dinheiro-mercadoria não é baseado em seu uso como moeda. Ao contrário do dinheiro em papel ou digital, seu valor não desaparece se deixar de ser usado como moeda. O ouro, por exemplo, continua valioso devido ao seu uso em joias, tecnologia e indústria.
- Oferta Limitada: Ligada a recursos naturais e não pode ser produzida livremente; portanto, não contribui para a inflação.
- Não precisar de apoio governamental: A aceitação foi baseada em uma compreensão comum de benefício e raridade, em vez de uma crença em uma autoridade central.
Limitações do Dinheiro Mercadoria
Embora seja tão importante, o dinheiro mercadoria tem algumas desvantagens óbvias.
- Problema de Transporte: Mover mercadorias, como gado, metais e outros bens volumosos, de um lugar para outro era bastante complicado.
- Indivisibilidade: Pode ser difícil dividir o gado ou certos produtos em pequenas unidades. Essas pequenas unidades podem reduzir o valor dos produtos.
- Difícil de Armazenar: O dinheiro mercadoria pode se decompor, deteriorar e precisar de manutenção, o que aumenta o custo de armazenamento.
À medida que o comércio se tornou mais complexo, essas características tornaram o dinheiro mercadoria menos útil para grandes mercados e sistemas econômicos modernos. No entanto, tais imperfeições contribuíram para a necessidade de formas mais eficientes de dinheiro, como o dinheiro representativo e, mais tarde, o dinheiro fiduciário.
Dinheiro Representativo
O dinheiro representativo é uma forma de dinheiro que representa uma mercadoria física. Em vez de ter valor por si só, é uma reivindicação a algo de valor que pode ser resgatado a qualquer momento. No passado, esse tipo de dinheiro permitiu que indivíduos usassem dinheiro em papel em vez de carregar mercadorias preciosas como ouro ou prata.
Com o sistema padrão-ouro em vigor, as pessoas que possuíam dinheiro em papel podiam trocar a moeda por uma certa quantidade de ouro. Era mais fácil transacionar mantendo o valor da moeda, uma vez que todo o dinheiro estava garantido por um determinado ativo tangível mantido como reserva.
O dinheiro representativo foi uma fase de transição importante entre o dinheiro baseado em commodities e o dinheiro fiduciário.
Principais Características do Dinheiro Representativo
- Lastreada em commodities: Uma moeda lastreada em commodities exigia que a autoridade governante mantivesse reservas suficientes para garantir a redempção.
- Transportabilidade e usabilidade: são mais fáceis de transportar e usar em comparação com o dinheiro de mercadoria. Em vez de carregar moedas de ouro, as pessoas poderiam carregar pedaços de papel que indicavam a propriedade de um determinado número de unidades do ativo subjacente.
- Depende fortemente de confiança e reservas: Funcionaria de forma eficiente apenas se uma certa reserva de mercadorias for mantida pelo emissor e resgatada quando necessário.
Limitações do Dinheiro Representativo
- É caro e limitante para o governo manter reservas de commodities.
- Também é propenso a falhas se a confiança no processo de resgate for perdida ou se as reservas estiverem esgotadas.
À medida que as economias globais cresceram, a maioria das nações abandonou o dinheiro representativo em favor do sistema fiduciário, possibilitando um maior controle monetário. Embora já não esteja em uso generalizado, o dinheiro representativo teve um papel fundamental na criação da banca moderna, reservas e política monetária.
Dinheiro Fiat
O dinheiro fiduciário representa a forma de dinheiro mais amplamente utilizada na sociedade contemporânea. Ele difere do dinheiro-mercadoria no sentido de que não possui valor intrínseco e não é lastreado por mercadorias, incluindo ouro e/ou prata. Seu valor reside na força da autoridade emissora (governo), na confiança do público na instituição emissora e na economia como um todo.
Hoje, quase todos os países operam em um sistema de dinheiro fiduciário. Exemplos comuns incluem o dólar americano (USD), o dólar canadense (CAD), o euro (EUR) e a libra esterlina (GBP), etc.
Principais Características do Dinheiro Fiat
- O dinheiro fiduciário é emitido e regulamentado pelos governos, geralmente por meio de bancos centrais, como o Federal Reserve e o Banco Central Europeu. Essas instituições controlam a oferta monetária e supervisionam a estabilidade financeira.
- É moeda de curso legal, o que implica que empresas e indivíduos devem aceitá-la por bens e serviços dentro do país emissor.
- A força do dinheiro fiduciário é baseada na confiança e na estabilidade econômica. A credibilidade do governo em questões de controle da inflação, dívida e crescimento econômico é significativa na determinação do poder de compra do dinheiro.
- Ele pode ser produzido, gerenciado e distribuído facilmente. Os governos podem imprimir mais dinheiro fiduciário em resposta a certas condições econômicas, como recessões, inflação ou crises financeiras.
Limitações da Moeda Fiat
- O dinheiro fiduciário enfrenta ameaças da inflação e da desvalorização da moeda. Isso pode acontecer se muito dinheiro for impresso e as pessoas perderem a confiança nele.
- Uma vez que o dinheiro fiduciário não é dinheiro de mercadoria, ele perderá valor se as pessoas perderem a confiança nele.
- Bancos centrais e governos podem manipular a oferta e as taxas de juros, potencialmente levando a bolhas artificiais ou crises econômicas.
Apesar de tais riscos, a moeda fiduciária permaneceu sendo a espinha dorsal das economias ao redor do mundo devido à sua eficiência e adaptabilidade.
Dinheiro Eletrônico
O dinheiro digital é totalmente digital, sem representação física como moedas e dinheiro em papel. O dinheiro digital é armazenado e transportado usando plataformas digitais, como bancos e mecanismos de pagamento online, incluindo aqueles em smartphones.
Hoje, a maior parte do dinheiro utilizado é digital. Os salários podem ser pagos digitalmente, e as transações podem ser realizadas digitalmente. As compras podem ser feitas digitalmente ou através de cartões e dinheiro digital. Em agosto de 2025, o sistema UPI da Índia saltou 34%, registrando 20 bilhões de transações em um único mês, destacando como o dinheiro digital está superando o uso do dinheiro tradicional.
Exemplos típicos de dinheiro digital incluem dinheiro encontrado em uma conta bancária, dinheiro em um cartão de débito ou crédito, dinheiro móvel, assim como dinheiro em serviços de pagamento online como PayPal, entre outros.
Características Principais do Dinheiro Digital
- O dinheiro digital não é físico. Todos os registros sobre propriedade e valor são armazenados nos bancos de dados das instituições bancárias.
- É muito rápido e conveniente, facilitando transferências instantâneas ou quase instantâneas de fundos em uma ampla área geográfica, potencialmente até mesmo em um grande território como um país.
- O dinheiro digital depende da infraestrutura financeira e tecnológica. Um banco, um processador de pagamentos, uma conexão com a internet e sistemas seguros são necessários para armazenar e transferir valores.
Limitações do Dinheiro Digital
- Depende de tecnologia e conectividade; portanto, a perda de conectividade, hacking ou simplesmente a falta de internet podem prejudicar os pagamentos.
- Também foi afetado por preocupações de segurança e privacidade.
Apesar desses desafios, as moedas digitais estão no centro das economias hoje, impulsionando pagamentos, transações transfronteiriças e um sistema financeiro digital.
Criptomoeda
A criptomoeda é uma moeda digital que funciona sem o controle de bancos centrais e governos. Ela utiliza uma tecnologia conhecida como blockchain, uma forma de um livro-razão distribuído que armazena os detalhes das transações em uma rede de computadores. Essa tecnologia permite um sistema de consenso para o processamento de transações sem a necessidade de um sistema de controle central.
A partir do início de 2025, aproximadamente 659 milhões de pessoas, cerca de 8,3% da população global, possuem alguma forma de moeda digital. Além disso, a capitalização de mercado atual das criptomoedas globalmente é de aproximadamente $3 trilhões em 21 de dezembro de 2025. Este valor viu um crescimento significativo em 2025, chegando a superar $4 trilhões no terceiro trimestre de 2025, refletindo um crescimento significativo na adoção.
As criptomoedas mais proeminentes são o Bitcoin, que foi projetado como um substituto peer-to-peer para a moeda tradicional, e o Ethereum, que vai além dos limites de meras transações para possibilitar contratos inteligentes e outras aplicações.
Principais Características da Criptomoeda
- As criptomoedas são descentralizadas e utilizam o conceito de tecnologia blockchain, pelo qual os registros das transações são armazenados em um sistema descentralizado.
- Muitas dessas criptomoedas têm suprimentos fixos. Por exemplo, o Bitcoin tem um suprimento fixo de 21 milhões de unidades, o que o torna escasso, contribuindo assim para seu valor.
- Eles são caracterizados por alta volatilidade de preços. Seus preços podem rapidamente cair ou subir. Como resultado, são considerados ideais para negociação, mas não adequados para negócios diários.
Limitações das Criptomoedas
- A adoção continua sendo altamente variada de acordo com o país, devido a preocupações com regulamentação, volatilidade de preços e adoção por fornecedores.
- Também permanecem preocupações de segurança, incluindo roubo de carteiras e atividades fraudulentas.
No entanto, o impacto das criptomoedas não foi desencorajado por esses desafios, e continua a afetar o sistema financeiro global.
Moeda Digital do Banco Central (CBDC)
Uma Moeda Digital de Banco Central, frequentemente referida como CBDC, é a forma digital de uma moeda fiduciária, e essa moeda fiduciária é emitida pelo banco central. Uma CBDC é diferente de criptomoeda, pois é respaldada pelo governo e tem o mesmo status que o dinheiro em papel. As CBDCs, no entanto, estão ganhando tração global com mais de 130 países explorando ou testando CBDCs. Projeções mostram que os volumes de transações podem se expandir de 307 milhões em 2024 para 7,8 bilhões até 2031.
Esse aumento nos volumes de transações pode ser influenciado pelo seu design para fornecer um sistema de pagamento modernizado aos países. Esse design é alcançado pela fusão da velocidade e conveniência do dinheiro digital com a estabilidade do dinheiro do banco central. Eles são geralmente emitidos eletronicamente e são usados para fazer pagamentos, transferir fundos e economizar dinheiro.
Estes incluem, por exemplo, o eNaira da Nigéria, uma das primeiras CBDCs de varejo totalmente lançadas, e projetos piloto realizados por bancos centrais em regiões como Europa, Ásia e Américas.
Características Principais das CBDCs
- As CBDCs são emitidas e gerenciadas pelos bancos centrais. Portanto, elas se enquadram no sistema monetário de uma nação.
- São considerados moeda de curso legal, o que significa que devem ser aceitos como pagamento, assim como o dinheiro.
- Eles são projetados para promover a eficiência nos pagamentos, assim como promover a inclusão, especialmente entre os não bancarizados.
Papel & Futuro das CBDCs
Os bancos centrais veem as CBDCs como instrumentos para minimizar os custos de transação e promover a transparência. As CBDCs podem se tornar instrumentos para os governos enfrentarem a lavagem de dinheiro e aumentarem a eficiência da alocação de fundos públicos.
No entanto, as CBDCs também levantam certas questões em relação à privacidade, segurança de dados e ao envolvimento de bancos comerciais, e, portanto, um grande número de países ainda está na fase de pesquisa e piloto.
Como os Principais Tipos de Dinheiro Diferem
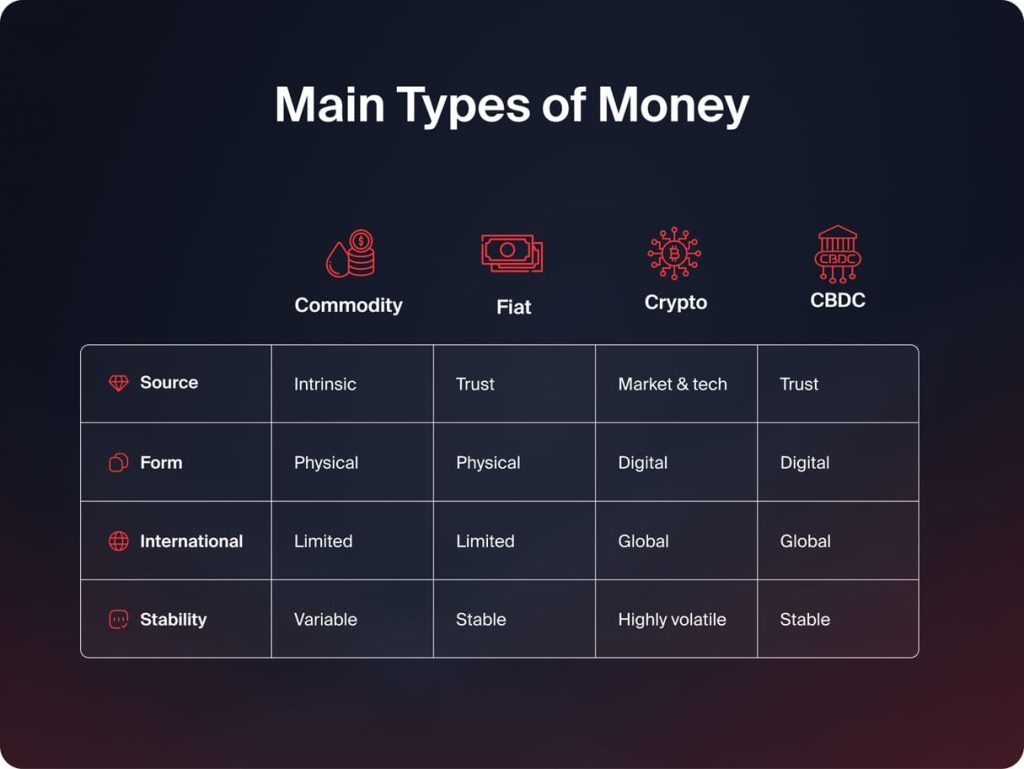
Os tipos básicos de dinheiro são distinguidos dependendo da origem e controle do dinheiro, sua forma e sua estabilidade. Conhecer essas distinções é importante para compreender como mais de um tipo de dinheiro pode coexistir dentro da economia.
Fonte de Valor
Existem tipos de dinheiro cujo valor vem do valor intrínseco. O dinheiro mercadoria, como ouro ou prata, obtém valor devido às suas propriedades. No entanto, outros tipos de dinheiro, como o dinheiro fiduciário e a CBDC, não vêm necessariamente de algo que tenha valor intrínseco. Uma nova classe inclui dinheiro como o Bitcoin, cujo valor vem das forças de mercado, avanços tecnológicos e usabilidade.
Controle e Emissão
O controle sobre essas formas de dinheiro varia significativamente. Enquanto o dinheiro fiduciário e as CBDCs são impressos e controlados pelo governo e pelos bancos centrais, as criptomoedas são descentralizadas, o que significa que funcionam sem controle central. No entanto, elas utilizam um sistema distribuído para validar transações.
Formulário e Acessibilidade
O dinheiro pode ser físico ou digital. O dinheiro tradicional em commodities e fiduciário pode ser visto em forma física, seja em forma de moeda ou cédula, enquanto o dinheiro digital, criptomoeda e CBDCs estão todos em forma eletrônica. As formas eletrônicas permitem transações rápidas e transações transfronteiriças suaves, mas são dependentes de tecnologia.
Estabilidade e Volatilidade
A estabilidade é outro aspecto importante no qual diferentes tipos de dinheiro diferem. O dinheiro fiduciário e as CBDCs são projetados de tal forma que a estabilidade no poder de compra é alcançada. No entanto, o dinheiro de mercadoria pode ter flutuações com base nos mecanismos de demanda e oferta. Por outro lado, as criptomoedas são altamente suscetíveis à volatilidade.
Por que entender os diferentes tipos de dinheiro é importante
O conhecimento sobre os tipos de dinheiro tem muitas aplicações. Ele não apenas possui significância teórica, mas também é útil no mundo real.
- Com conhecimento sobre moedas fiduciárias estáveis, criptomoedas voláteis e moedas lastreadas em ativos, os indivíduos podem tomar decisões informadas ao economizar e investir dinheiro.
- À medida que as economias se transformam em sistemas digitais e sem dinheiro, a familiaridade com dinheiro digital, criptomoedas e CBDCs é necessária. Esse conhecimento promove a adoção tranquila de novas tecnologias no setor de sistemas de pagamento.
- Todo tipo de dinheiro tem diferentes níveis de riscos, que incluem riscos de inflação, volatilidade de preços e regulamentações. Portanto, seu entendimento proporciona a indivíduos e instituições uma maneira de estimar melhor os riscos e oportunidades financeiras.
- Para empresas, assim como para investidores, uma compreensão de como diferentes tipos de dinheiro funcionam dentro de diferentes sistemas financeiros leva a uma melhor capacidade de tomada de decisões em termos de planejamento, precificação, bem como risco dentro da economia.
Conclusão
O dinheiro evoluiu de commodities físicas para sistemas digitais complexos. Cada tipo de dinheiro existe para resolver problemas econômicos específicos e melhorar a forma como o valor é trocado e armazenado. Ao entender os principais tipos de dinheiro e como eles diferem, indivíduos e empresas podem navegar melhor pelo cenário financeiro moderno e se preparar para futuras mudanças nas finanças globais.

