
돈은 우리 일상 생활에서 가장 중요한 측면 중 하나입니다. 돈이 있으면 개인은 상품과 서비스를 구매하고, 미래를 위해 저축하며, 상품과 서비스의 가치를 결정하고, 빚을 갚을 수 있습니다. 그러나 돈은 단지 한 가지 형태로만 존재하지 않습니다. 다양한 형태의 돈이 필요에 따라 시간이 지남에 따라 발전해 왔습니다.
이 기사에서는 다양한 종류의 돈과 각 종류가 어떻게 작용하는지, 그리고 그 차이점에 대해 논의할 것입니다.
돈이란 무엇인가?
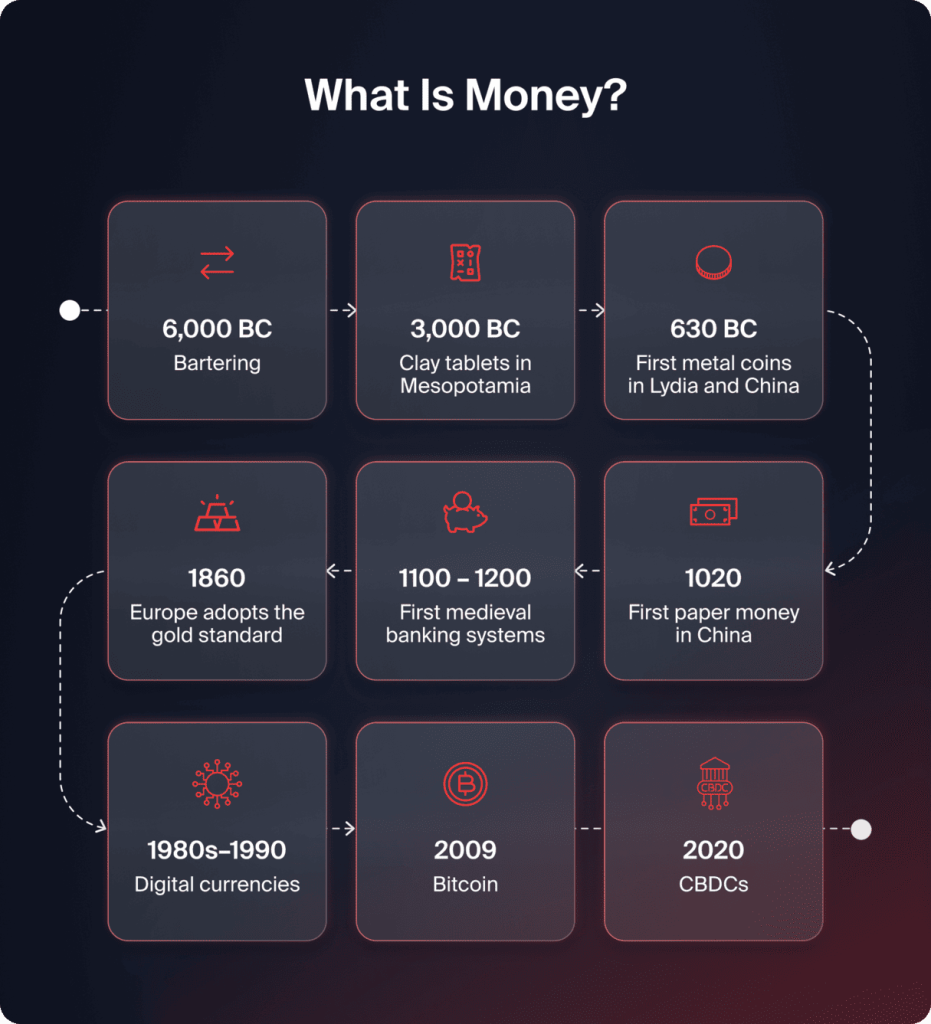
돈은 일반적으로 수용 가능한 교환 매체, 회계 단위 또는 가치 저장 수단을 의미합니다. 이는 상품 및 서비스를 구매하는 데 사용되며, 가격 책정을 위한 회계 단위로 사용되고, 가치를 저장하는 데 사용됩니다.
1 Identifiable
People must recognize and verify it so acceptance is fast and fraud is harder.
2 Durable
It should survive many uses without falling apart or losing usefulness.
3 Divisible
Smaller units are needed so people can price and pay for a wide range of goods and services.
4 Portable
Easy to move across people and places — a key reason paper and digital forms gained ground.
5 Trusted
Value rests on collective belief that others will accept it tomorrow — for fiat and digital systems, institutions and rules reinforce that trust.
교환의 매체로서 효과적이기 위해서는 여러 조건을 충족해야 합니다:
- 사람들이 쉽게 받아들일 수 있도록 식별 가능해야 합니다.
- 내구성이 있어야 하며, 이는 쓸모없어지지 않고 여러 번 사용할 수 있음을 의미합니다.
- 모든 교환 가치를 수용하기 위해 더 작은 단위로 나눌 수 있어야 합니다.
- 다른 장소로 쉽게 운반할 수 있어야 합니다.
- 무엇보다도, 돈은 신뢰받아야 하며, 그 가치는 집단적 수용에 따라 결정됩니다.
현재 경제는 주로 현금과 디지털 화폐를 통해 운영되지만, 상품 및 대리 화폐와 같은 다른 형태의 화폐는 초기 문명에서 사용되었습니다. 이러한 초기 시스템은 오늘날 화폐가 작동하는 방식을 형성했으며 현대 금융 및 통화 프레임워크의 발전에 영향을 미쳤습니다.
Commodity money — scarce, useful items (gold, silver, salt, cattle) accepted in trade. Keeps value outside its monetary role, but can be bulky, hard to split cleanly, and costly to store.
Representative money — paper (or similar) redeemable for a commodity like gold. Easier to carry than bullion, but needs credible reserves and confidence in redemption; expensive for the issuer to maintain.
Fiat — not backed by a commodity; value from law, institutions, and public trust (USD, EUR, GBP, etc.). Flexible for policy, but vulnerable to inflation or loss of confidence if mismanaged.
Electronic / digital money — balances and card/mobile flows recorded in databases. Fast and convenient at scale, but depends on banks, networks, and security; outages and cyber risk matter.
Cryptocurrency — blockchain-based; no central issuer (e.g. Bitcoin, Ethereum). Fixed-supply designs can create scarcity, but prices are often volatile; regulation and custody risks vary globally.
CBDC — digital form of fiat issued by the central bank, legal tender like cash. Aims at efficient payments and inclusion; raises questions around privacy, bank intermediation, and design choices still being piloted worldwide.
상품 화폐
상품화폐는 가장 오래된 형태의 화폐 중 하나입니다. 이는 본질적인 가치를 가진 물품을 가리키며, 이러한 물품은 화폐로 사용되든 사용되지 않든 간에 재화의 대체 수단으로 사용될 수 있습니다. 사람들은 이 물품들이 유용하고 희귀하며 사회 내에서 널리 원하는 것이었기 때문에 교환에서 이를 받아들였습니다.
역사적으로, 공동체는 금, 은, 소금, 가축, 조개, 곡물과 같은 상품을 화폐의 형태로 사용했습니다. 금과 은의 인기는 내구성, 분할 가능성, 희소성이라는 특성에서 비롯되었으며, 소금에 대한 매력은 음식 보존의 용이성에 있었습니다. 이러한 상품들은 은행이 존재하기 훨씬 이전부터 화폐로 사용되었습니다.
상품 화폐의 주요 특징
- 내재 가치: 상품 화폐의 가치는 화폐로서의 사용에 기반하지 않습니다. 종이나 디지털 화폐와 달리, 화폐로 사용되지 않더라도 그 가치는 사라지지 않습니다. 예를 들어, 금은 보석, 기술 및 산업에서의 사용으로 인해 여전히 가치가 있습니다.
- 한정된 공급: 자연 자원과 연결되어 있으며 자유롭게 생산될 수 없기 때문에, 인플레이션에 기여하지 않습니다.
- 정부 지원이 필요하지 않음: 그 수용은 중앙 권위에 대한 신념이 아니라 혜택과 희소성에 대한 공통된 이해를 바탕으로 하였습니다.
상품 화폐의 한계
매우 중요하지만, 상품 화폐에는 몇 가지 명백한 단점이 있습니다.
- 운송 문제: 가축, 금속 및 기타 부피가 큰 상품을 한 장소에서 다른 장소로 이동하는 것은 매우 번거로웠습니다.
- 분할 불가능성: 가축이나 특정 상품을 작은 단위로 나누는 것이 어려울 수 있습니다. 이러한 작은 단위는 상품의 가치를 감소시킬 수 있습니다.
- 저장하기 어려움: 상품 화폐는 부패하고, 열화되며, 유지 관리가 필요할 수 있어 저장 비용이 증가합니다.
거래가 복잡해짐에 따라 이러한 특성은 상품 화폐가 대규모 시장과 현대 경제 시스템에서 덜 유용하게 만들었습니다. 그러나 이러한 불완전성은 대리 화폐와 나중에는 법정 화폐와 같은 보다 효율적인 화폐 형태에 대한 필요성을 증가시켰습니다.
대표 통화
대리 화폐는 물리적 상품을 대신하는 화폐의 한 형태입니다. 그것은 본질적으로 가치를 지니기보다는 요청 시 교환할 수 있는 가치 있는 것에 대한 청구권입니다. 과거에 이러한 종류의 화폐는 개인이 금이나 은과 같은 귀중한 상품을 소지하는 대신 종이 돈을 사용할 수 있게 해주었습니다.
금본위제 시스템이 시행됨에 따라, 지폐를 소지한 사람들은 특정 금액의 금으로 통화를 교환할 수 있었습니다. 모든 돈이 일정한 유형 자산으로 보장되었기 때문에 통화의 가치를 유지하면서 거래하는 것이 더 쉬워졌습니다.
대표 화폐는 상품 기반 화폐와 법정 화폐 사이의 중요한 전환 단계였습니다.
대표 화폐의 주요 특징
- 상품 기반: 상품 기반 통화는 발행 당국이 환전을 보장하기 위해 충분한 준비금을 유지해야 합니다.
- 운반 가능성과 사용성: 상품 화폐에 비해 운반 및 사용이 더 쉽습니다. 금화 대신 사람들은 특정 자산의 단위 수에 대한 소유권을 나타내는 종이 조각을 운반할 수 있습니다.
- 신뢰와 준비금에 크게 의존함: 특정 상품 준비금이 발행자에 의해 보유되고 필요할 때 상환될 경우에만 효율적으로 작동합니다.
대리 화폐의 한계
- 정부가 상품의 비축을 유지하는 것은 비용이 많이 들고 제한적입니다.
- 구제 과정에 대한 신뢰가 잃어버리거나 준비금이 고갈되면 실패할 가능성이 높습니다.
세계 경제가 성장함에 따라 대부분의 국가들은 더 큰 통화 통제를 가능하게 하는 법정 화폐 시스템을 선호하게 되어 대표 화폐를 포기했습니다. 비록 이제는 널리 사용되지 않지만, 대표 화폐는 현대 은행업, 준비금 및 통화 정책의 창출에 중요한 역할을 했습니다.
피아트 화폐
법정화폐는 현대 사회에서 가장 널리 사용되는 화폐 형태를 나타냅니다. 이는 상품 화폐와 다르며, 내재적 가치가 결여되어 있고 금 및/또는 은을 포함한 상품으로 뒷받침되지 않습니다. 그 가치는 발행 권한(정부)의 힘, 발행 기관에 대한 대중의 신뢰, 그리고 전반적인 경제에 있습니다.
오늘날 거의 모든 국가는 법정 화폐 시스템에서 운영됩니다. 일반적인 예로는 미국 달러(USD), 캐나다 달러(CAD), 유로(EUR), 영국 파운드(GBP) 등이 있습니다.
피아트 머니의 주요 특성
- 법정 화폐는 정부에 의해 발행되고 규제되며, 일반적으로 연방준비제도, 유럽중앙은행과 같은 중앙은행을 통해 이루어집니다. 이러한 기관들은 통화 공급을 관리하고 금융 안정성을 감독합니다.
- 이것은 법정 화폐로, 발행 국가 내에서 기업과 개인이 상품 및 서비스에 대해 이를 수용해야 함을 의미합니다.
- 법정 화폐의 힘은 신뢰와 경제적 안정성에 기반합니다. 인플레이션 통제, 부채 및 경제 성장에 대한 정부의 신뢰성이 화폐의 구매력을 결정하는 데 중요합니다.
- 쉽게 생산, 관리 및 배포할 수 있습니다. 정부는 경기 침체, 인플레이션 또는 금융 위기와 같은 특정 경제 조건에 대응하여 더 많은 법정 화폐를 인쇄할 수 있습니다.
법정 화폐의 한계
- 법정 화폐는 인플레이션과 통화 가치 하락의 위협에 직면해 있습니다. 이는 너무 많은 돈이 인쇄되고 사람들이 그것에 대한 신뢰를 잃을 경우 발생할 수 있습니다.
- 법정 화폐는 상품 화폐가 아니기 때문에 사람들이 그것에 대한 신뢰를 잃으면 가치가 없어진다.
- 중앙은행과 정부는 공급과 이자율을 조작할 수 있어, 인공적인 거품이나 경제 위기로 이어질 수 있습니다.
이러한 위험에도 불구하고, 법정 화폐는 그 효율성과 적응성 덕분에 전 세계 경제의 근본이 되어 왔습니다.
전자 화폐
디지털 화폐는 동전이나 현금과 같은 물리적 형태가 없이 완전히 디지털입니다. 디지털 화폐는 은행 및 스마트폰의 온라인 결제 수단과 같은 디지털 플랫폼을 통해 저장되고 운반됩니다.
오늘날 대부분의 사용되는 돈은 디지털입니다. 급여는 디지털 방식으로 지급될 수 있으며, 거래는 디지털 방식으로 수행될 수 있습니다. 구매는 디지털 방식이나 카드 및 디지털 현금을 통해 이루어질 수 있습니다. 2025년 8월에 인도의 UPI 시스템이 34% 증가하여 한 달 만에 200억 건의 거래를 기록했습니다, 이는 디지털 돈이 전통적인 현금 사용을 초월하고 있음을 강조합니다.
디지털 화폐의 전형적인 예로는 은행 계좌에 있는 돈, 직불 카드 또는 신용 카드에 있는 돈, 모바일 머니, 그리고 PayPal과 같은 온라인 결제 서비스에 있는 돈 등이 있습니다.
디지털 화폐의 주요 특징
- 디지털 화폐는 물리적이지 않습니다. 소유권 및 가치에 대한 모든 기록은 은행 기관의 데이터베이스에 저장됩니다.
- 매우 빠르고 편리하여 넓은 지리적 범위에서 즉시 또는 거의 즉시 자금 이체를 용이하게 하며, 심지어 국가와 같은 넓은 지리적 범위에서도 가능할 수 있습니다.
- 디지털 화폐는 금융 및 기술 인프라에 의존합니다. 가치를 저장하고 전송하기 위해서는 은행, 결제 처리기, 인터넷 연결 및 안전한 시스템이 필요합니다.
디지털 화폐의 한계
- 기술과 연결성에 의존하므로, 연결 끊김, 해킹 또는 단순한 인터넷 부족이 결제에 지장을 줄 수 있습니다.
- 보안 및 개인 정보 보호 문제로 인해 훼손되었습니다.
이러한 도전에도 불구하고, 디지털 화폐는 오늘날 경제의 중심에 있으며, 결제, 국경 간 거래 및 디지털 금융 시스템을 주도하고 있습니다.
암호화폐
암호화폐는 중앙은행과 정부의 통제 없이 기능하는 디지털 통화입니다. 이는 블록체인으로 알려진 기술을 사용하며, 이는 컴퓨터 네트워크에 거래 세부 정보를 저장하는 분산 원장 형태입니다. 이러한 기술은 중앙 통제 시스템을 요구하지 않고 거래 처리를 위한 합의 시스템을 가능하게 합니다.
2025년 초 기준으로, 약 6억 5900만 명, 즉 전 세계 인구의 약 8.3%가 어떤 형태의 디지털 통화를 소유하고 있습니다. 게다가, 현재 글로벌 암호화폐 시장 시가총액은 2025년 12월 21일 기준으로 약 3조 달러에 달합니다. 이 가치는 2025년에 상당한 성장을 보여주었으며, 2025년 3분기에는 4조 달러를 잠시 초과하기도 했습니다, 이는 상당한 채택 성장을 반영합니다.
가장 두드러진 암호화폐는 전통적인 통화를 대체하기 위해 설계된 비트코인과 단순한 거래의 경계를 넘어 스마트 계약 및 기타 애플리케이션을 가능하게 하는 이더리움입니다.
암호화폐의 주요 특징
- 암호화폐는 분산형이며 블록체인 기술 개념을 사용하여 거래 기록이 분산 시스템에 저장됩니다.
- 이러한 암호화폐 중 많은 부분이 고정된 공급량을 가지고 있습니다. 예를 들어, 비트코인은 고정 공급량이 2100만 개로, 이는 희소성을 부여하여 그 가치에 기여합니다.
- 그들은 높은 가격 변동성으로 특징지어집니다. 그들의 가격은 빠르게 하락하거나 상승할 수 있습니다. 결과적으로, 그들은 거래에 이상적이지만 일상적인 비즈니스에는 적합하지 않습니다.
암호화폐의 한계
- 채택은 규제, 가격 변동성 및 공급업체의 채택에 대한 우려로 인해 국가별로 크게 다양하게 유지되고 있습니다.
- 지갑 도난 및 사기 활동을 포함한 보안 우려 사항도 여전히 남아 있습니다.
하지만, 암호화폐의 영향은 이러한 도전에도 불구하고 감소하지 않았으며, 여전히 글로벌 금융 시스템에 영향을 미치고 있습니다.
중앙은행 디지털 통화 (CBDC)
중앙은행 디지털 통화, 흔히 CBDC라고 불리는 것은 법정 통화의 디지털 형태로, 이 법정 통화는 중앙은행에 의해 발행됩니다. CBDC는 정부의 지원을 받기 때문에 암호화폐와는 다르며, 종이 돈과 동일한 지위를 가지고 있습니다. 그러나 CBDC는 130개 이상의 국가가 CBDC를 탐색하거나 시험 운영하고 있는 등 전 세계적으로 주목받고 있습니다. 예상에 따르면 거래량은 2024년 3억 7천만에서 2031년에는 78억으로 증가할 것으로 보입니다.
거래량의 이러한 증가가 국가에 현대화된 지불 시스템을 제공하기 위한 설계에 의해 영향을 받을 수 있습니다. 이 설계는 디지털 화폐의 속도와 편리함을 중앙은행 화폐의 안정성과 결합함으로써 달성됩니다. 이들은 일반적으로 전자적으로 발행되며, 지불, 자금 이체 및 저축에 사용됩니다.
여기에는 예를 들어, 완전히 출시된 최초의 소매 CBDC 중 하나인 나이지리아의 eNaira와 유럽, 아시아, 아메리카와 같은 지역의 중앙은행이 수행한 파일럿 프로젝트가 포함됩니다.
CBDC의 주요 특징
- CBDC는 중앙은행에 의해 발행되고 관리됩니다. 따라서 국가의 통화 시스템에 포함됩니다.
- 그들은 법정 통화로 간주되며, 이는 돈과 마찬가지로 지불 수단으로 받아들여져야 함을 의미합니다.
- 이들은 결제의 효율성을 높이고, 특히 은행 계좌가 없는 사람들 사이에서 포용성을 촉진하도록 설계되었습니다.
CBDC의 역할 및 미래
중앙은행은 CBDC를 거래 비용을 최소화하고 투명성을 촉진하는 도구로 보고 있습니다. CBDC는 정부가 자금 세탁 문제를 해결하고 공공 자금 배분의 효율성을 높이는 도구가 될 수 있습니다.
그러나 CBDC는 개인 정보 보호, 데이터 보안 및 상업 은행의 참여와 관련하여 특정 질문을 제기하며, 따라서 많은 국가가 여전히 연구 및 파일럿 단계에 있습니다.
돈의 주요 유형이 어떻게 다른가
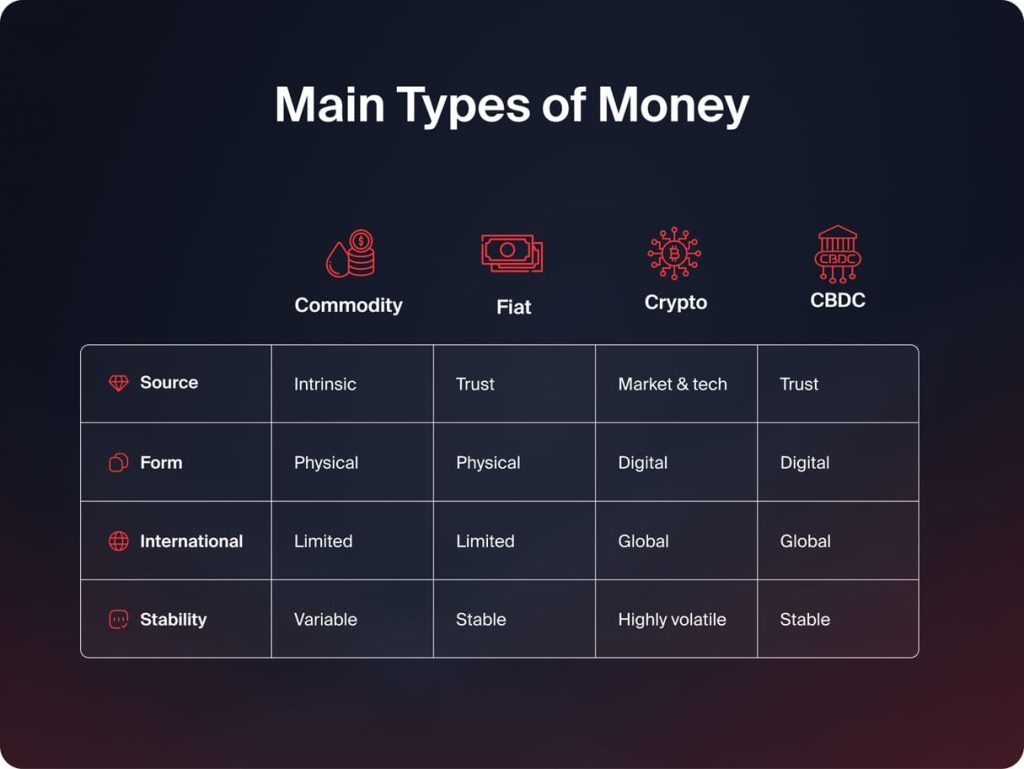
돈의 기본 유형은 돈의 출처와 통제, 형태 및 안정성에 따라 구분됩니다. 이러한 구분을 아는 것은 경제 내에서 여러 유형의 돈이 어떻게 공존할 수 있는지를 이해하는 데 중요합니다.
가치의 원천
내재 가치에서 오는 가치의 유형이 있는 화폐가 있습니다. 금이나 은과 같은 상품 화폐는 그 속성 덕분에 가치를 얻습니다. 그러나 법정 화폐와 중앙은행 디지털 화폐(CBDC)와 같은 다른 유형의 화폐는 반드시 내재 가치를 가진 것에서 오는 것은 아닙니다. 새로운 클래스에는 비트코인과 같은 화폐가 포함되며, 그 가치는 시장 세력, 기술 발전 및 사용 가능성에서 옵니다.
제어 및 발급
이러한 형태의 화폐에 대한 통제는 상당히 다릅니다. 법정 화폐와 CBDC는 정부와 중앙은행에 의해 인쇄되고 통제되는 반면, 암호화폐는 탈중앙화되어 있어 중앙 통제 없이 기능합니다. 그러나 이들은 거래를 검증하기 위해 분산 시스템을 사용합니다.
양식 및 접근성
돈은 물리적 형태이거나 디지털 형태일 수 있습니다. 전통적인 상품화폐와 법정 화폐는 동전이나 지폐 형태의 물리적인 모습으로 볼 수 있으며, 디지털 화폐, 암호화폐, 그리고 중앙은행 디지털 통화(CBDC)는 모두 전자 형태로 존재합니다. 전자 형태는 빠른 거래와 원활한 국경 간 거래를 가능하게 하지만, 기술에 의존합니다.
안정성과 변동성
안정성은 다양한 종류의 화폐가 차이를 보이는 또 다른 중요한 측면입니다. 법정 화폐와 중앙은행 디지털 화폐(CBDC)는 구매력의 안정성을 달성할 수 있도록 설계되었습니다. 그러나 상품 화폐는 수요와 공급 메커니즘에 따라 변동성이 있을 수 있습니다. 반면에, 암호화폐는 변동성에 매우 취약합니다.
다양한 종류의 돈을 이해하는 것이 중요한 이유
돈의 종류에 대한 지식은 많은 응용이 있습니다. 이론적 중요성뿐만 아니라 실제 세계에서도 유용하다는 것을 입증합니다.
- 안정적인 법정 화폐, 변동성이 큰 암호화폐 및 자산 담보 화폐에 대한 지식을 바탕으로 개인은 돈을 저축하고 투자할 때 정보에 기반한 결정을 내릴 수 있습니다.
- 경제가 디지털 및 무현금 시스템으로 전환됨에 따라 디지털 화폐, 암호화폐 및 중앙은행 디지털 통화(CBDC)에 대한 친숙함이 필요합니다. 이러한 지식은 결제 시스템 분야에서 새로운 기술의 원활한 채택을 촉진합니다.
- 모든 종류의 돈은 인플레이션 위험, 가격 변동성 및 규제를 포함하여 다양한 수준의 위험을 가지고 있습니다. 따라서 이들에 대한 이해는 개인과 기관이 재정적 위험과 기회를 더 잘 추정할 수 있는 방법을 제공합니다.
- 기업과 투자자 모두에게 다양한 금융 시스템 내에서 다양한 유형의 돈이 어떻게 작용하는지를 이해하는 것은 계획, 가격 책정뿐만 아니라 경제 내에서의 위험 측면에서 더 나은 의사 결정 능력으로 이어집니다.
결론
돈은 물리적 상품에서 복잡한 디지털 시스템으로 발전해왔습니다. 각 유형의 돈은 특정 경제 문제를 해결하고 가치를 교환하고 저장하는 방식을 개선하기 위해 존재합니다. 돈의 주요 유형과 그 차이를 이해함으로써 개인과 기업은 현대 금융 환경을 더 잘 탐색하고 세계 금융의 미래 변화에 대비할 수 있습니다.

