
เงินเป็นหนึ่งในแง่มุมที่สำคัญที่สุดในชีวิตประจำวันของเรา ด้วยเงิน บุคคลสามารถซื้อสินค้าและบริการ ออมเงินเพื่ออนาคต กำหนดมูลค่าของสินค้าและบริการ และชำระหนี้ แต่เงินไม่ได้มีรูปแบบเดียว มีรูปแบบต่าง ๆ ของเงินที่พัฒนาขึ้นตามเวลาอันเนื่องมาจากความต้องการ
ในบทความนี้ เราจะพูดคุยเกี่ยวกับประเภทต่างๆ ของเงินและวิธีการทำงานของแต่ละประเภท รวมถึงความแตกต่างของพวกเขา
เงินคืออะไร?
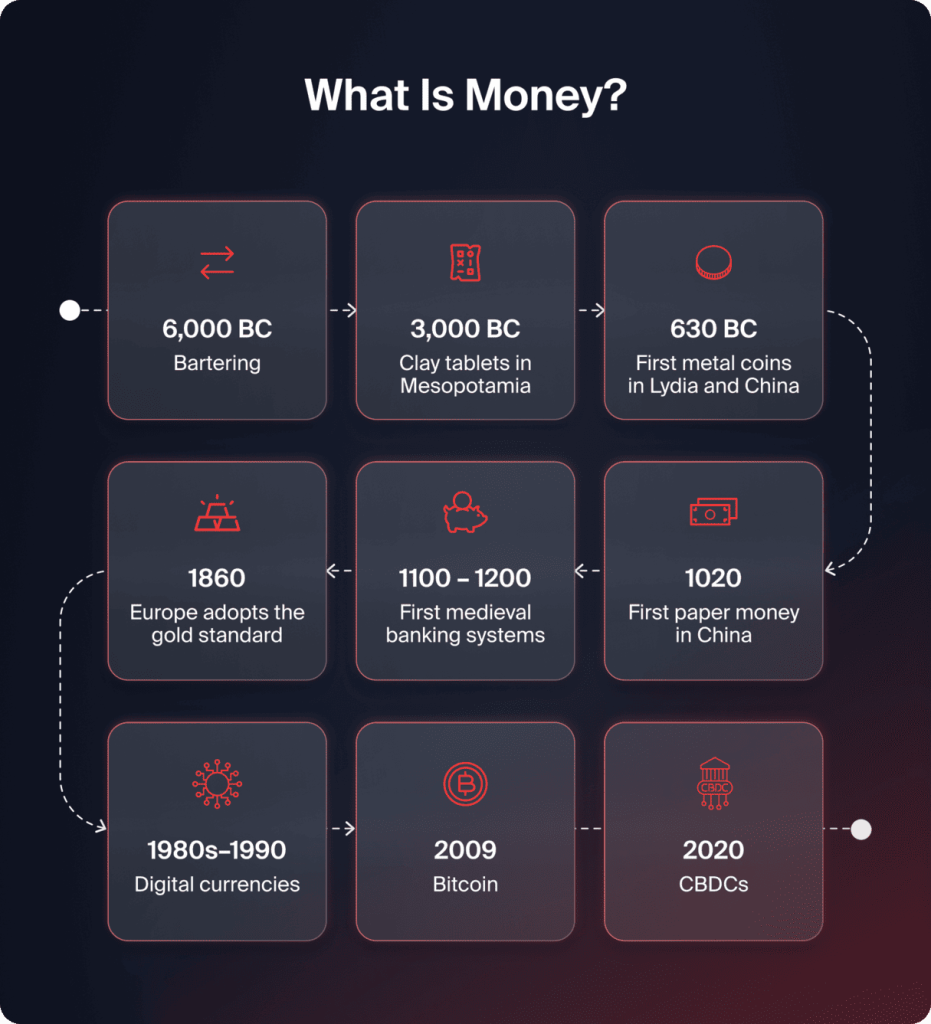
เงินหมายถึงสื่อการแลกเปลี่ยน หน่วยของบัญชี หรือการเก็บมูลค่าที่เป็นที่ยอมรับโดยทั่วไป มันถูกใช้ในการซื้อสินค้าและบริการ เป็นหน่วยของบัญชีสำหรับการตั้งราคา และสำหรับการเก็บมูลค่า
1 Identifiable
People must recognize and verify it so acceptance is fast and fraud is harder.
2 Durable
It should survive many uses without falling apart or losing usefulness.
3 Divisible
Smaller units are needed so people can price and pay for a wide range of goods and services.
4 Portable
Easy to move across people and places — a key reason paper and digital forms gained ground.
5 Trusted
Value rests on collective belief that others will accept it tomorrow — for fiat and digital systems, institutions and rules reinforce that trust.
เพื่อให้บางสิ่งมีประสิทธิภาพเป็นสื่อกลางในการแลกเปลี่ยน มันต้องมีคุณสมบัติตามเงื่อนไขหลายประการ:
- มันต้องสามารถระบุได้เพื่อให้ผู้คนสามารถยอมรับได้อย่างง่ายดาย.
- มันต้องมีความทนทาน ซึ่งหมายความว่ามันสามารถใช้งานได้หลายครั้งโดยไม่เสื่อมสภาพจนกลายเป็นสิ่งที่ไม่มีค่า.
- มันต้องสามารถแบ่งเป็นหน่วยที่เล็กลงเพื่อรองรับค่าการแลกเปลี่ยนทั้งหมด
- ต้องสามารถขนส่งไปยังสถานที่อื่นได้ง่าย.
- เหนือสิ่งอื่นใด เงินต้องได้รับความไว้วางใจ เนื่องจากมูลค่าของมันขึ้นอยู่กับการยอมรับร่วมกัน.
ในขณะที่เศรษฐกิจปัจจุบันทำงานส่วนใหญ่ผ่านเงินสดและเงินดิจิทัล แต่รูปแบบอื่นๆ ของเงิน เช่น สินค้าโภคภัณฑ์และเงินตัวแทน ได้ถูกใช้ในอารยธรรมก่อนหน้านี้ ระบบเหล่านี้ได้กำหนดวิธีการทำงานของเงินในปัจจุบันและมีอิทธิพลต่อการพัฒนากรอบทางการเงินและการเงินสมัยใหม่
Commodity money — scarce, useful items (gold, silver, salt, cattle) accepted in trade. Keeps value outside its monetary role, but can be bulky, hard to split cleanly, and costly to store.
Representative money — paper (or similar) redeemable for a commodity like gold. Easier to carry than bullion, but needs credible reserves and confidence in redemption; expensive for the issuer to maintain.
Fiat — not backed by a commodity; value from law, institutions, and public trust (USD, EUR, GBP, etc.). Flexible for policy, but vulnerable to inflation or loss of confidence if mismanaged.
Electronic / digital money — balances and card/mobile flows recorded in databases. Fast and convenient at scale, but depends on banks, networks, and security; outages and cyber risk matter.
Cryptocurrency — blockchain-based; no central issuer (e.g. Bitcoin, Ethereum). Fixed-supply designs can create scarcity, but prices are often volatile; regulation and custody risks vary globally.
CBDC — digital form of fiat issued by the central bank, legal tender like cash. Aims at efficient payments and inclusion; raises questions around privacy, bank intermediation, and design choices still being piloted worldwide.
เงินสินค้า
เงินสินค้าคงคลัง เป็นหนึ่งในรูปแบบเงินที่เก่าแก่ที่สุด มันหมายถึงสิ่งของที่มีมูลค่าในตัวเอง ซึ่งสามารถใช้แทนสินค้าได้ ไม่ว่าจะถูกใช้เป็นเงินหรือไม่ ผู้คนยอมรับสิ่งเหล่านี้ในการค้าเพราะมันมีประโยชน์ ขาดแคลน หรือเป็นที่ต้องการในสังคมอย่างกว้างขวาง
ในประวัติศาสตร์ ชุมชนต่างๆ ได้ใช้สินค้าเช่นทองคำ เงิน เกลือ โค กระด shells และธัญพืชเป็นรูปแบบของเงิน ความนิยมของทองคำและเงินเกิดจากคุณสมบัติที่ทนทาน แบ่งแยกได้ และหายาก ในขณะที่ความน่าสนใจของเกลือคือความสะดวกในการเก็บรักษาอาหาร สินค้าเหล่านี้ถูกใช้เป็นเงินนานก่อนที่จะมีธนาคารเกิดขึ้น
ลักษณะสำคัญของเงินสินค้า
- ค่าในตัวมันเอง: ค่าของเงินสินค้าไม่ได้ขึ้นอยู่กับการใช้งานเป็นเงิน ต่างจากเงินกระดาษหรือเงินดิจิทัล มูลค่าของมันจะไม่หายไปหากหยุดใช้งานเป็นสกุลเงิน ตัวอย่างเช่น ทองคำยังคงมีค่าเนื่องจากการใช้ในเครื่องประดับ เทคโนโลยี และอุตสาหกรรม.
- อุปทานจำกัด: เชื่อมโยงกับทรัพยากรธรรมชาติและไม่สามารถผลิตได้อย่างอิสระ; ดังนั้น, มันจึงไม่ส่งผลต่อเงินเฟ้อ.
- ไม่ต้องการการสนับสนุนจากรัฐบาล: การยอมรับนั้นอิงจากความเข้าใจร่วมกันเกี่ยวกับประโยชน์และความหายาก แทนที่จะอิงจากความเชื่อในอำนาจกลาง.
ข้อจำกัดของเงินสินค้า
แม้ว่าจะมีความสำคัญมาก แต่เงินสินค้า (commodity money) ก็มีข้อเสียที่ชัดเจนบางประการ
- ปัญหาการขนส่ง: การเคลื่อนย้ายสินค้า เช่น สัตว์เลี้ยง โลหะ และสินค้าที่มีขนาดใหญ่จากที่หนึ่งไปยังอีกที่หนึ่งนั้นค่อนข้างยุ่งยาก.
- การไม่สามารถแบ่งแยกได้: อาจพิสูจน์ได้ยากที่จะหาร livestock หรือสินค้าบางอย่างออกเป็นหน่วยเล็กๆ หน่วยเล็กๆ เหล่านี้อาจทำให้มูลค่าของสินค้าเหล่านั้นลดลง.
- ไม่ง่ายที่จะเก็บรักษา: เงินสินค้าอาจเสื่อมสภาพ, เสียหาย, และต้องการการบำรุงรักษา ซึ่งเพิ่มค่าใช้จ่ายในการจัดเก็บ.
เมื่อการค้าขายมีความซับซ้อนมากขึ้น ลักษณะเหล่านี้ทำให้เงินสินค้าไม่เป็นประโยชน์สำหรับตลาดขนาดใหญ่และระบบเศรษฐกิจสมัยใหม่ อย่างไรก็ตาม ความไม่สมบูรณ์เหล่านี้ส่งผลให้เกิดความต้องการรูปแบบเงินที่มีประสิทธิภาพมากขึ้น เช่น เงินตัวแทนและต่อมา เงินฟิอัต
เงินตัวแทน
เงินตัวแทนเป็นรูปแบบหนึ่งของเงินที่ใช้แทนสินค้าทางกายภาพ แทนที่จะมีค่าในตัวมันเอง มันเป็นการเรียกร้องสิ่งที่มีค่า ซึ่งสามารถขอแลกได้ตามต้องการ ในอดีต เงินประเภทนี้ช่วยให้บุคคลสามารถใช้เงินกระดาษแทนที่จะต้องถือสินค้าที่มีค่า เช่น ทองคำหรือเงินสเตอร์ลิง
ด้วยระบบมาตรฐานทองคำที่มีอยู่ ผู้ที่ถือเงินกระดาษสามารถแลกเปลี่ยนสกุลเงินเป็นทองคำในจำนวนที่แน่นอนได้ ง่ายต่อการทำธุรกรรมในขณะที่รักษามูลค่าของสกุลเงิน เนื่องจากเงินทั้งหมดได้รับการประกันโดย สินทรัพย์ที่จับต้องได้ ที่ถือเป็นการสำรอง。
เงินตัวแทนเป็นช่วงการเปลี่ยนผ่านที่สำคัญระหว่างเงินที่มีฐานจากสินค้าและเงินที่ใช้ตามกฎหมาย.
ลักษณะสำคัญของเงินตัวแทน
- สินค้าที่สนับสนุน: สกุลเงินที่มีพื้นฐานจากสินค้า ต้องการให้หน่วยงานที่กำกับดูแลรักษาสำรองเพียงพอเพื่อรับประกันการแลกเปลี่ยน.
- ความสามารถในการขนส่งและการใช้งาน: ง่ายต่อการขนส่งและใช้งานเมื่อเปรียบเทียบกับเงินสินค้า แทนที่จะต้องถือเหรียญทอง ผู้คนสามารถถือแผ่นกระดาษที่ระบุความเป็นเจ้าของหน่วยของสินทรัพย์พื้นฐานได้จำนวนหนึ่ง
- ขึ้นอยู่กับความไว้วางใจและการสำรองเป็นอย่างมาก: มันจะทำงานได้อย่างมีประสิทธิภาพก็ต่อเมื่อมีการสำรองสินค้าเฉพาะที่ถือโดยผู้ออกและถูกเบิกถอนเมื่อจำเป็น.
ข้อจำกัดของเงินตัวแทน
- มันมีค่าใช้จ่ายสูงและจำกัดสำหรับรัฐบาลในการถือสำรองสินค้าโภคภัณฑ์
- มันยังมีแนวโน้มที่จะล้มเหลวหากความเชื่อมั่นในกระบวนการไถ่ถอนสูญหายหรือหากสำรองถูกใช้หมด
เมื่อเศรษฐกิจทั่วโลกเติบโตขึ้น ชาติส่วนใหญ่ได้ละทิ้งเงินตัวแทนเพื่อสนับสนุนระบบเงินตราอิสระ ซึ่งช่วยให้ควบคุมเงินตราได้มากขึ้น แม้ว่าจะไม่ได้ถูกใช้กันอย่างแพร่หลายอีกต่อไป แต่เงินตัวแทนมีบทบาทสำคัญในการสร้างธนาคารสมัยใหม่ การสำรอง และนโยบายการเงิน
เงินฟีอัต
เงินฟีอัตเป็นรูปแบบของเงินที่ใช้กันอย่างแพร่หลายในสังคมสมัยใหม่ มันแตกต่างจากเงินสินค้าที่ ไม่มีค่าในตัวเอง และ ไม่ได้รับการสนับสนุนจากสินค้า รวมถึงทองคำและ/หรือเงิน รูปแบบของมันขึ้นอยู่กับความแข็งแกร่งของหน่วยงานที่ออกเงิน (รัฐบาล) ความเชื่อมั่นของประชาชนในสถาบันที่ออกเงิน และเศรษฐกิจโดยรวม
วันนี้ เกือบทุกประเทศดำเนินการตามระบบเงินฟิอัต โดยตัวอย่างที่พบได้บ่อย ได้แก่ ดอลลาร์สหรัฐ (USD), ดอลลาร์แคนาดา (CAD), ยูโร (EUR), และปอนด์อังกฤษ (GBP) เป็นต้น
ลักษณะสำคัญของเงินฟีอัต
- เงินฟีอัตถูกออกและควบคุมโดยรัฐบาล โดยปกติผ่านธนาคารกลาง เช่น ธนาคารกลางสหรัฐ (Federal Reserve) และธนาคารกลางยุโรป (European Central Bank) สถาบันเหล่านี้ควบคุมปริมาณเงินและดูแลเสถียรภาพทางการเงิน
- มันเป็นเงินที่ถูกกฎหมาย ซึ่งหมายความว่าธุรกิจและบุคคลต้องรับมันเป็นการชำระค่าสินค้าและบริการภายในประเทศที่ออกเงินนี้
- ความแข็งแกร่งของเงิน fiat ขึ้นอยู่กับความไว้วางใจและความมั่นคงทางเศรษฐกิจ ความน่าเชื่อถือของรัฐบาลในเรื่องการควบคุมเงินเฟ้อ หนี้สิน และการเติบโตทางเศรษฐกิจมีความสำคัญในการกำหนดอำนาจการซื้อของเงิน
- มันสามารถผลิต จัดการ และแจกจ่ายได้อย่างง่ายดาย รัฐบาลสามารถพิมพ์เงินฟิอัตเพิ่มเติมเพื่อตอบสนองต่อสภาวะเศรษฐกิจบางอย่าง เช่น ภาวะถดถอย เงินเฟ้อ หรือวิกฤตทางการเงิน
ข้อจำกัดของสกุลเงินฟิอัต
- เงิน Fiat เผชิญกับภัยคุกคามจากเงินเฟ้อและการด้อยค่าของสกุลเงิน ซึ่งอาจเกิดขึ้นได้หากมีการพิมพ์เงินมากเกินไปและผู้คนสูญเสียความมั่นใจในมัน
- เนื่องจากเงินฟีอาจไม่ใช่เงินที่เป็นสินค้า มันจะขาดมูลค่าหากผู้คนสูญเสียความเชื่อมั่นในมัน
- ธนาคารกลางและรัฐบาลสามารถควบคุมอุปทานและอัตราดอกเบี้ย ซึ่งอาจนำไปสู่ฟองสบู่หรือวิกฤตเศรษฐกิจที่เกิดขึ้นอย่างเทียม.
ถึงแม้จะมีความเสี่ยงเช่นนั้น สกุลเงินฟีอัตยังคงเป็นกระดูกสันหลังของเศรษฐกิจทั่วโลกเนื่องจากความมีประสิทธิภาพและความสามารถในการปรับตัว
เงินอิเล็กทรอนิกส์
เงินดิจิทัลเป็นรูปแบบดิจิทัลทั้งหมด ไม่มีการแสดงตัวตนทางกายภาพเหมือนเหรียญและเงินสด เงินดิจิทัลถูกจัดเก็บและส่งผ่านแพลตฟอร์มดิจิทัล เช่น ธนาคารและกลไกการชำระเงินออนไลน์ รวมถึงที่อยู่ในสมาร์ทโฟน
วันนี้ เงินส่วนใหญ่ที่ใช้เป็นเงินดิจิทัล เงินเดือนสามารถจ่ายได้ทางดิจิทัล และธุรกรรมสามารถทำได้ทางดิจิทัล การซื้อสามารถทำได้ทางดิจิทัลหรือผ่านบัตรและเงินสดดิจิทัล ในเดือนสิงหาคม 2025, ระบบ UPI ของอินเดียเพิ่มขึ้น 34% บันทึก 20 พันล้านธุรกรรม ในเดือนเดียว แสดงให้เห็นว่าเงินดิจิทัลกำลังเติบโตเร็วกว่าการใช้เงินสดแบบดั้งเดิม.
ตัวอย่างทั่วไปของเงินดิจิทัลรวมถึงเงินที่พบในบัญชีธนาคาร, เงินในบัตรเดบิตหรือบัตรเครดิต, เงินมือถือ, รวมถึงเงินในบริการชำระเงินออนไลน์เช่น PayPal เป็นต้น.
ลักษณะสำคัญของเงินดิจิทัล
- เงินดิจิทัลไม่ใช่เงินสด ทุกบันทึกเกี่ยวกับความเป็นเจ้าของและมูลค่าจะถูกเก็บไว้ในฐานข้อมูลของสถาบันการเงิน
- มันรวดเร็วและสะดวกมาก ช่วยอำนวยความสะดวกในการโอนเงินทันทีหรือตรงเวลาเกือบทันทีในพื้นที่ทางภูมิศาสตร์ที่กว้างขวาง อาจรวมถึงพื้นที่ทางภูมิศาสตร์ที่กว้างขวางเช่นประเทศหนึ่ง.
- เงินดิจิทัลขึ้นอยู่กับโครงสร้างพื้นฐานทางการเงินและเทคโนโลยี ธนาคาร ผู้ประมวลผลการชำระเงิน การเชื่อมต่ออินเทอร์เน็ต และระบบที่ปลอดภัยเป็นสิ่งจำเป็นสำหรับการเก็บรักษาและการโอนค่าใช้จ่าย
ข้อจำกัดของเงินดิจิทัล
- มันขึ้นอยู่กับเทคโนโลยีและการเชื่อมต่อ; ดังนั้นการขาดการเชื่อมต่อ, การแฮ็ก, หรือเพียงแค่การขาดอินเทอร์เน็ตสามารถขัดขวางการชำระเงินได้.
- ยังประสบปัญหาจากความกังวลเกี่ยวกับความปลอดภัยและความเป็นส่วนตัว
แม้จะมีความท้าทายเหล่านี้ สกุลเงินดิจิทัลก็เป็นหัวใจของเศรษฐกิจในปัจจุบัน ขับเคลื่อนการชำระเงิน การทำธุรกรรมข้ามพรมแดน และระบบการเงินดิจิทัล
สกุลเงินดิจิทัล
สกุลเงินดิจิทัลคือสกุลเงินที่ทำงานโดยไม่ต้องมีการควบคุมจากธนาคารกลางและรัฐบาล มันใช้เทคโนโลยีที่เรียกว่า บล็อกเชน ซึ่งเป็นรูปแบบของบัญชีแยกประเภทที่กระจายซึ่งเก็บรายละเอียดการทำธุรกรรมไว้บนเครือข่ายของคอมพิวเตอร์ เทคโนโลยีดังกล่าวช่วยให้เกิดระบบความเห็นพ้องต้องกันในการประมวลผลธุรกรรมโดยไม่ต้องการระบบควบคุมกลาง
ณ ต้นปี 2025 ประมาณ 659 ล้านคน หรือประมาณ 8.3% ของประชากรทั่วโลก เป็นเจ้าของสกุลเงินดิจิทัลในรูปแบบใดรูปแบบหนึ่ง นอกจากนี้ มูลค่าตลาดสกุลเงินดิจิทัลทั่วโลกในปัจจุบันอยู่ที่ประมาณ 3 ล้านล้านดอลลาร์ ณ วันที่ 21 ธันวาคม 2025 มูลค่านี้ได้เห็นการเติบโตอย่างมีนัยสำคัญในปี 2025 แม้กระทั่งในช่วงสั้นๆ เกิน 4 ล้านล้านดอลลาร์ในไตรมาสที่ 3 ปี 2025 ซึ่งสะท้อนถึงการเติบโตของการนำไปใช้ที่สำคัญ
สกุลเงินดิจิทัลที่โดดเด่นที่สุดคือ Bitcoin ซึ่งถูกออกแบบมาเป็นทางเลือกแบบเพียร์ทูเพียร์สำหรับเงินตราแบบดั้งเดิม และ Ethereum ซึ่งเกินขอบเขตของการทำธุรกรรมทั่วไปเพื่อเปิดใช้งานสัญญาอัจฉริยะและแอปพลิเคชันอื่นๆ
ลักษณะสำคัญของสกุลเงินดิจิทัล
- สกุลเงินดิจิทัลมีลักษณะเป็นกระจายศูนย์และใช้แนวคิดเทคโนโลยีบล็อกเชน โดยที่บันทึกของการทำธุรกรรมจะถูกเก็บในระบบที่กระจายศูนย์
- สกุลเงินดิจิทัลเหล่านี้หลายรายการมีปริมาณที่กำหนดไว้ ตัวอย่างเช่น บิตคอยน์มีปริมาณที่กำหนดไว้ที่ 21 ล้านหน่วย ซึ่งทำให้มันมีความหายาก และส่งผลต่อคุณค่า
- พวกเขามีลักษณะเด่นคือความผันผวนของราคาอย่างมาก ราคาของพวกเขาสามารถลดลงหรือเพิ่มขึ้นอย่างรวดเร็ว ดังนั้นจึงถือว่าพวกเขาเหมาะสำหรับ การซื้อขาย แต่ไม่เหมาะสำหรับ ธุรกิจ ในชีวิตประจำวัน
- การนำไปใช้ยังคงแตกต่างกันอย่างมากตามแต่ละประเทศ เนื่องจากความกังวลเกี่ยวกับการควบคุม ความผันผวนของราคา และการนำไปใช้โดยผู้ขาย。
- ยังคงมีข้อกังวลด้านความปลอดภัย รวมถึงการขโมยกระเป๋าเงินและกิจกรรมหลอกลวง.
- CBDCs ถูกออกและจัดการโดยธนาคารกลาง ดังนั้นพวกเขาจึงอยู่ในระบบการเงินของประเทศ
- พวกเขาถูกพิจารณาว่าเป็นเงินที่ถูกต้องตามกฎหมาย ซึ่งหมายความว่าพวกเขาต้องได้รับการยอมรับในการชำระเงินเช่นเดียวกับเงินสด
- พวกเขาถูกออกแบบมาเพื่อส่งเสริมประสิทธิภาพในการชำระเงิน รวมถึงการส่งเสริมการเข้าถึง โดยเฉพาะในกลุ่มที่ไม่มีบัญชีธนาคาร
- ด้วยความรู้เกี่ยวกับสกุลเงินฟีตที่มีเสถียรภาพ สกุลเงินดิจิทัลที่มีความผันผวน และสกุลเงินที่มีสินทรัพย์หนุนหลัง บุคคลสามารถตัดสินใจได้อย่างมีข้อมูลเมื่อออมและลงทุนเงิน
- เมื่อเศรษฐกิจเปลี่ยนไปสู่ระบบดิจิทัลและไร้เงินสด ความคุ้นเคยกับเงินดิจิทัล สกุลเงินดิจิทัล และสกุลเงินดิจิทัลของธนาคารกลาง (CBDC) เป็นสิ่งจำเป็น ความรู้ดังกล่าวช่วยสนับสนุนการนำเทคโนโลยีใหม่มาใช้ในภาคการชำระเงินได้อย่างราบรื่น
- ทุกประเภทของเงินมีระดับความเสี่ยงที่แตกต่างกัน ซึ่งรวมถึงความเสี่ยงจากเงินเฟ้อ ความผันผวนของราคา และกฎระเบียบ ดังนั้นการเข้าใจสิ่งเหล่านี้จึงช่วยให้บุคคลและสถาบันสามารถประเมินความเสี่ยงทางการเงินและโอกาสได้ดียิ่งขึ้น.
- สำหรับบริษัท รวมถึงนักลงทุน การเข้าใจว่าประเภทต่าง ๆ ของเงินทำงานอย่างไรภายใต้ระบบการเงินที่แตกต่างกันนั้นนำไปสู่ความสามารถในการตัดสินใจที่ดีกว่าในเรื่องของการวางแผน การตั้งราคา รวมถึง ความเสี่ยงภายในเศรษฐกิจ。
ข้อจำกัดของสกุลเงินดิจิทัล
อย่างไรก็ตาม ผลกระทบจากสกุลเงินดิจิทัลไม่ได้ถูกขัดขวางจากความท้าทายเหล่านี้ และยังคงส่งผลกระทบต่อระบบการเงินทั่วโลก
สกุลเงินดิจิทัลของธนาคารกลาง (CBDC)
สกุลเงินดิจิทัลของธนาคารกลาง ซึ่งมักเรียกกันว่า CBDC เป็นรูปแบบดิจิทัลของสกุลเงินที่ออกโดยธนาคารกลาง สกุลเงิน CBDC แตกต่างจากสกุลเงินดิจิทัลประเภทอื่นเนื่องจากมีการสนับสนุนจากรัฐบาลและมีสถานะเดียวกับเงินสด CBDC กำลังได้รับความนิยมทั่วโลก โดยมี มากกว่า 130 ประเทศที่กำลังสำรวจหรือทดลองใช้ CBDC การคาดการณ์แสดงให้เห็นว่าปริมาณการทำธุรกรรมอาจขยายจาก 307 ล้านในปี 2024 ไปเป็น 7.8 พันล้านในปี 2031.
การเพิ่มขึ้นของปริมาณการทำธุรกรรมนี้อาจได้รับอิทธิพลจากการออกแบบเพื่อจัดเตรียมระบบการชำระเงินที่ทันสมัยให้กับประเทศต่างๆ การออกแบบนี้เกิดขึ้นโดยการผสานความเร็วและความสะดวกสบายของเงินดิจิทัลเข้ากับความเสถียรของเงินจากธนาคารกลาง โดยทั่วไปแล้วจะมีการออกเป็นแบบอิเล็กทรอนิกส์และใช้สำหรับการชำระเงิน โอนเงิน และออมเงิน
เหล่านี้รวมถึง eNaira ของไนจีเรีย ซึ่งเป็นหนึ่งใน CBDC ที่เปิดตัวในตลาดค้าปลีกอย่างเต็มที่เป็นครั้งแรก และโครงการนำร่องที่ดำเนินการโดยธนาคารกลางในภูมิภาคต่างๆ เช่น ยุโรป เอเชีย และอเมริกา
ลักษณะสำคัญของ CBDCs
บทบาทและอนาคตของ CBDCs
ธนาคารกลางมองว่า CBDCs เป็นเครื่องมือในการลดต้นทุนการทำธุรกรรมและส่งเสริมความโปร่งใส CBDCs อาจกลายเป็นเครื่องมือสำหรับรัฐบาลในการจัดการกับการฟอกเงินและเพิ่มประสิทธิภาพในการจัดสรรเงินสาธารณะ
อย่างไรก็ตาม CBDCs ยังตั้งคำถามบางประการเกี่ยวกับความเป็นส่วนตัว ความปลอดภัยของข้อมูล และการมีส่วนร่วมของธนาคารพาณิชย์ และดังนั้น ประเทศจำนวนมากจึงยังอยู่ในระยะการวิจัยและนำร่อง
ความแตกต่างของประเภทเงินหลัก
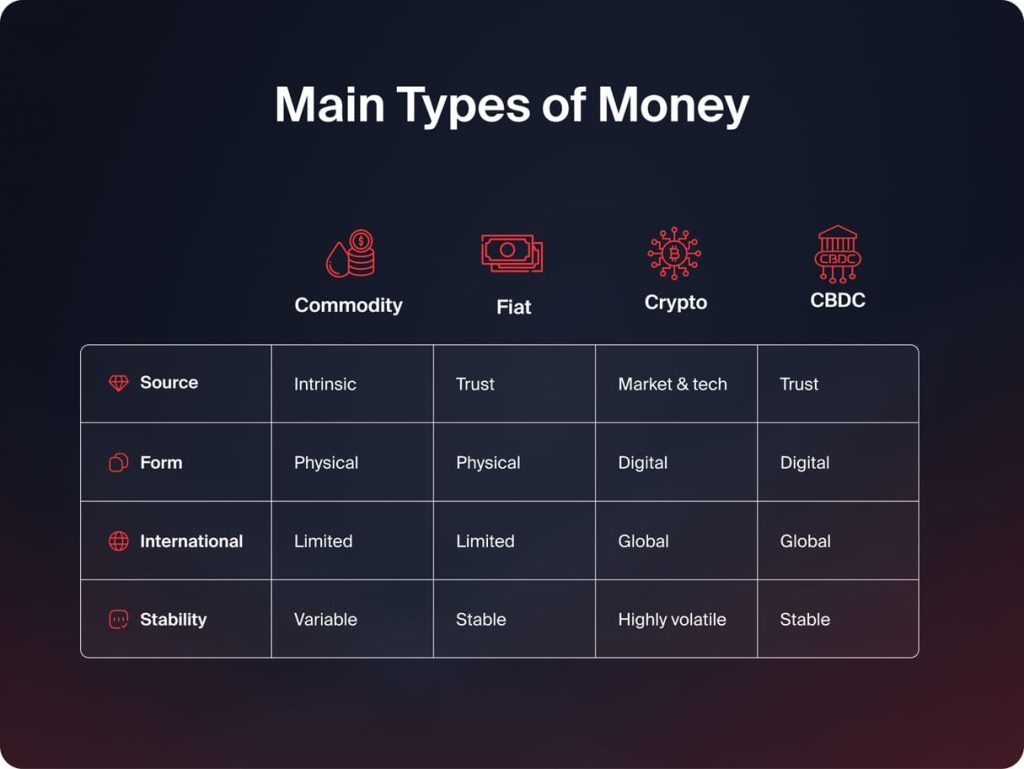
ประเภทพื้นฐานของเงินจะแบ่งแยกตามแหล่งที่มาและการควบคุมของเงิน รูปแบบ และความเสถียรของมัน การรู้จักความแตกต่างเหล่านี้มีความสำคัญต่อการเข้าใจว่ายังมีประเภทของเงินมากกว่าหนึ่งประเภทที่สามารถอยู่ร่วมกันในระบบเศรษฐกิจได้อย่างไร
แหล่งที่มาของคุณค่า
มีประเภทของเงินที่มีค่าเกิดจากคุณค่าในตัวมันเอง เงินที่เป็นสินค้า เช่น ทองคำหรือเงิน มีค่าเนื่องจากคุณสมบัติของมัน อย่างไรก็ตาม เงินอีกประเภทหนึ่ง เช่น เงินฟีตและ CBDC ไม่จำเป็นต้องมาจากสิ่งที่มีคุณค่าในตัวเอง ประเภทใหม่รวมถึงเงินเช่น Bitcoin ซึ่งมีค่าจากแรงตลาด ความก้าวหน้าทางเทคโนโลยี และการใช้งาน
การควบคุมและการออกใบอนุญาต
การควบคุมรูปแบบของเงินเหล่านี้แตกต่างกันอย่างมาก ในขณะที่เงินฟิอัตและ CBDC ถูกพิมพ์และควบคุมโดยรัฐบาลและธนาคารกลาง สกุลเงินดิจิทัลเป็นแบบกระจายศูนย์ ซึ่งหมายความว่ามันทำงานภายใต้การควบคุมศูนย์กลางไม่ได้ อย่างไรก็ตาม พวกเขาใช้ระบบกระจายเพื่อยืนยันธุรกรรม
แบบฟอร์มและการเข้าถึง
เงินสามารถเป็นทั้งรูปแบบทางกายภาพหรือดิจิทัล เงินสินค้าแบบดั้งเดิมและเงินฟีตสามารถเห็นได้ในรูปแบบทางกายภาพ ทั้งในรูปแบบเหรียญหรือธนบัตร ขณะที่เงินดิจิทัล สกุลเงินดิจิทัล และ CBDCs ทั้งหมดอยู่ในรูปแบบอิเล็กทรอนิกส์ รูปแบบอิเล็กทรอนิกส์ช่วยให้การทำธุรกรรมรวดเร็วและการทำธุรกรรมข้ามพรมแดนเป็นไปอย่างราบรื่น แต่ขึ้นอยู่กับเทคโนโลยี
ความมั่นคงและความผันผวน
ความเสถียรภาพเป็นอีกหนึ่งด้านที่สำคัญซึ่งประเภทต่าง ๆ ของเงินมีความแตกต่างกัน เงินฟีอัตและ CBDCs ถูกออกแบบมาในลักษณะที่ความเสถียรภาพในพลังการซื้อถูกสร้างขึ้น อย่างไรก็ตาม เงินที่มีสินค้าสามารถมีความผันผวนตามกลไกของอุปสงค์และอุปทาน ในทางกลับกัน สกุลเงินดิจิทัลมีแนวโน้มที่จะมีความผันผวนสูง
ทำไมการเข้าใจประเภทต่างๆ ของเงินจึงสำคัญ
ความรู้เกี่ยวกับประเภทของเงินมีการประยุกต์ใช้งานมากมาย มันไม่เพียงแต่มีความสำคัญทางทฤษฎี แต่ยังช่วยให้เกิดประโยชน์ในโลกแห่งความเป็นจริงอีกด้วย
สรุป
เงินได้พัฒนาจากสินค้าเชิงกายภาพไปสู่ระบบดิจิทัลที่ซับซ้อน ประเภทของเงินแต่ละประเภทมีอยู่เพื่อแก้ปัญหาทางเศรษฐกิจเฉพาะและปรับปรุงวิธีการแลกเปลี่ยนและเก็บรักษามูลค่า โดยการเข้าใจประเภทหลักของเงินและความแตกต่างระหว่างกัน บุคคลและธุรกิจสามารถนำทางในภูมิทัศน์ทางการเงินสมัยใหม่ได้ดียิ่งขึ้นและเตรียมตัวสำหรับการเปลี่ยนแปลงในอนาคตในด้านการเงินโลก

