
- Tiền điện tử là phi tập trung và sử dụng khái niệm công nghệ blockchain, trong đó các bản ghi giao dịch được lưu trữ trong một hệ thống phân tán.
- Nhiều loại tiền điện tử này có nguồn cung cố định. Ví dụ, Bitcoin có nguồn cung cố định là 21 triệu đơn vị, điều này khiến nó trở nên khan hiếm, từ đó góp phần vào giá trị của nó.
- Chúng có đặc điểm là sự biến động giá cao. Giá của chúng có thể nhanh chóng giảm hoặc tăng. Do đó, chúng được coi là lý tưởng cho giao dịch nhưng không phù hợp cho kinh doanh hàng ngày.
- Việc áp dụng vẫn rất khác nhau tùy theo từng quốc gia, do những lo ngại về quy định, sự biến động giá cả và việc các nhà cung cấp chấp nhận.
- Còn lại những lo ngại về an ninh, bao gồm cả việc trộm ví và các hoạt động lừa đảo.
- CBDC được phát hành và quản lý bởi ngân hàng trung ương. Do đó, chúng thuộc về hệ thống tiền tệ của một quốc gia.
- Chúng được coi là tiền hợp pháp, có nghĩa là chúng phải được chấp nhận làm phương tiện thanh toán giống như tiền.
- Chúng được thiết kế để thúc đẩy hiệu quả trong thanh toán, cũng như thúc đẩy sự bao gồm, đặc biệt là trong số những người không có tài khoản ngân hàng.
- Với kiến thức về các loại tiền tệ fiat ổn định, tiền điện tử biến động và tiền tệ được hỗ trợ bởi tài sản, cá nhân có thể đưa ra quyết định thông minh khi tiết kiệm và đầu tư tiền bạc.
- Khi các nền kinh tế chuyển sang hệ thống kỹ thuật số và không dùng tiền mặt, việc quen thuộc với tiền kỹ thuật số, tiền điện tử và CBDC là cần thiết. Kiến thức này thúc đẩy việc áp dụng suôn sẻ các công nghệ mới trong lĩnh vực hệ thống thanh toán.
- Mọi loại tiền tệ đều có các mức độ rủi ro khác nhau, bao gồm rủi ro lạm phát, sự biến động giá cả và các quy định. Do đó, việc hiểu biết về chúng cung cấp cho cá nhân và tổ chức một cách để ước lượng tốt hơn các rủi ro và cơ hội tài chính.
- Đối với các công ty, cũng như các nhà đầu tư, việc hiểu cách các loại tiền khác nhau hoạt động trong các hệ thống tài chính khác nhau dẫn đến khả năng ra quyết định tốt hơn về lập kế hoạch, định giá, cũng như rủi ro trong nền kinh tế.
- Tiền fiat đối mặt với những mối đe dọa từ lạm phát và sự mất giá của đồng tiền. Điều này có thể xảy ra nếu quá nhiều tiền được in ra và mọi người mất niềm tin vào nó.
- Bởi vì tiền fiat không phải là tiền hàng hóa, nó sẽ mất giá trị nếu mọi người mất niềm tin vào nó.
- Các ngân hàng trung ương và chính phủ có thể thao túng nguồn cung và lãi suất, có thể dẫn đến các bong bóng giả tạo hoặc khủng hoảng kinh tế.
- Tiền kỹ thuật số không phải là vật lý. Tất cả các hồ sơ về quyền sở hữu và giá trị đều được lưu trữ trong cơ sở dữ liệu của các tổ chức ngân hàng.
- Nó rất nhanh chóng và tiện lợi, tạo điều kiện cho việc chuyển tiền ngay lập tức hoặc gần như ngay lập tức qua một khu vực địa lý rộng lớn, có thể thậm chí trên toàn quốc.
- Tiền kỹ thuật số phụ thuộc vào hạ tầng tài chính và công nghệ. Một ngân hàng, một nhà xử lý thanh toán, một kết nối internet và các hệ thống an toàn là cần thiết để lưu trữ và chuyển giao giá trị.
- Nó phụ thuộc vào công nghệ và kết nối; do đó, việc mất kết nối, bị hack, hoặc chỉ đơn giản là thiếu internet có thể cản trở việc thanh toán.
- Nó cũng đã bị ảnh hưởng bởi những lo ngại về an ninh và quyền riêng tư.
- Tiền điện tử là phi tập trung và sử dụng khái niệm công nghệ blockchain, trong đó các bản ghi giao dịch được lưu trữ trong một hệ thống phân tán.
- Nhiều loại tiền điện tử này có nguồn cung cố định. Ví dụ, Bitcoin có nguồn cung cố định là 21 triệu đơn vị, điều này khiến nó trở nên khan hiếm, từ đó góp phần vào giá trị của nó.
- Chúng có đặc điểm là sự biến động giá cao. Giá của chúng có thể nhanh chóng giảm hoặc tăng. Do đó, chúng được coi là lý tưởng cho giao dịch nhưng không phù hợp cho kinh doanh hàng ngày.
- Việc áp dụng vẫn rất khác nhau tùy theo từng quốc gia, do những lo ngại về quy định, sự biến động giá cả và việc các nhà cung cấp chấp nhận.
- Còn lại những lo ngại về an ninh, bao gồm cả việc trộm ví và các hoạt động lừa đảo.
- CBDC được phát hành và quản lý bởi ngân hàng trung ương. Do đó, chúng thuộc về hệ thống tiền tệ của một quốc gia.
- Chúng được coi là tiền hợp pháp, có nghĩa là chúng phải được chấp nhận làm phương tiện thanh toán giống như tiền.
- Chúng được thiết kế để thúc đẩy hiệu quả trong thanh toán, cũng như thúc đẩy sự bao gồm, đặc biệt là trong số những người không có tài khoản ngân hàng.
- Với kiến thức về các loại tiền tệ fiat ổn định, tiền điện tử biến động và tiền tệ được hỗ trợ bởi tài sản, cá nhân có thể đưa ra quyết định thông minh khi tiết kiệm và đầu tư tiền bạc.
- Khi các nền kinh tế chuyển sang hệ thống kỹ thuật số và không dùng tiền mặt, việc quen thuộc với tiền kỹ thuật số, tiền điện tử và CBDC là cần thiết. Kiến thức này thúc đẩy việc áp dụng suôn sẻ các công nghệ mới trong lĩnh vực hệ thống thanh toán.
- Mọi loại tiền tệ đều có các mức độ rủi ro khác nhau, bao gồm rủi ro lạm phát, sự biến động giá cả và các quy định. Do đó, việc hiểu biết về chúng cung cấp cho cá nhân và tổ chức một cách để ước lượng tốt hơn các rủi ro và cơ hội tài chính.
- Đối với các công ty, cũng như các nhà đầu tư, việc hiểu cách các loại tiền khác nhau hoạt động trong các hệ thống tài chính khác nhau dẫn đến khả năng ra quyết định tốt hơn về lập kế hoạch, định giá, cũng như rủi ro trong nền kinh tế.
- Nó phải có thể nhận diện được để mọi người có thể dễ dàng chấp nhận.
- Nó phải bền, có nghĩa là nó có thể được sử dụng nhiều lần mà không bị phân hủy thành vô giá trị.
- Nó phải có thể chia thành các đơn vị nhỏ hơn để phục vụ cho tất cả các giá trị trao đổi.
- Nó phải dễ dàng được vận chuyển đến những nơi khác.
- Trên hết, tiền phải được tin tưởng, vì giá trị của nó phụ thuộc vào sự chấp nhận tập thể.
- Giá trị nội tại: Giá trị của tiền hàng hóa không dựa trên việc sử dụng nó như một loại tiền tệ. Không giống như tiền giấy hoặc tiền kỹ thuật số, giá trị của nó không biến mất nếu nó ngừng được sử dụng như một loại tiền tệ. Vàng, chẳng hạn, vẫn giữ được giá trị do được sử dụng trong trang sức, công nghệ và công nghiệp.
- Cung cấp hạn chế: Liên quan đến tài nguyên thiên nhiên và không thể sản xuất một cách tự do; do đó, nó không góp phần vào lạm phát.
- Không cần sự hỗ trợ của chính phủ: Sự chấp nhận dựa trên sự hiểu biết chung về lợi ích và sự hiếm có, chứ không phải niềm tin vào một cơ quan trung ương.
- Vấn đề Vận chuyển: Việc di chuyển hàng hóa, như gia súc, kim loại và các mặt hàng cồng kềnh khác, từ nơi này sang nơi khác rất khó khăn.
- Không thể phân chia: Có thể khó khăn để chia nhỏ gia súc hoặc một số hàng hóa nhất định thành các đơn vị nhỏ. Những đơn vị nhỏ như vậy có thể làm giảm giá trị của hàng hóa.
- Không Dễ Để Lưu Trữ: Tiền hàng hóa có thể bị phân hủy, xuống cấp và cần bảo trì, điều này làm tăng chi phí lưu trữ.
- Hàng hóa hỗ trợ: Một loại tiền tệ dựa trên hàng hóa yêu cầu cơ quan quản lý duy trì đủ dự trữ để đảm bảo khả năng quy đổi.
- Khả năng vận chuyển và sử dụng: dễ dàng hơn trong việc vận chuyển và sử dụng so với tiền hàng hóa. Thay vì mang theo những đồng xu vàng, mọi người có thể mang theo những mảnh giấy cho thấy quyền sở hữu một số đơn vị nhất định của tài sản cơ bản.
- Phụ thuộc nhiều vào niềm tin và dự trữ: Nó chỉ hoạt động hiệu quả nếu một loại hàng hóa nhất định được giữ bởi bên phát hành và được đổi khi cần thiết.
- Việc chính phủ giữ trữ hàng hóa thì tốn kém và hạn chế.
- Nó cũng dễ gặp thất bại nếu niềm tin vào quá trình đổi thưởng bị mất hoặc nếu các quỹ dự trữ bị cạn kiệt.
- Tiền fiat được phát hành và quản lý bởi chính phủ, thường thông qua các ngân hàng trung ương như Cục Dự trữ Liên bang, Ngân hàng Trung ương Châu Âu. Các tổ chức này kiểm soát nguồn cung tiền và giám sát sự ổn định tài chính.
- Nó là tiền tệ hợp pháp, có nghĩa là các doanh nghiệp và cá nhân phải chấp nhận nó để đổi lấy hàng hóa và dịch vụ trong quốc gia phát hành.
- Sức mạnh của tiền tệ fiat dựa trên sự tin tưởng và sự ổn định kinh tế. Uy tín của chính phủ trong các vấn đề kiểm soát lạm phát, nợ nần và tăng trưởng kinh tế là điều quan trọng trong việc xác định sức mua của tiền.
- Nó có thể được sản xuất, quản lý và phân phối một cách dễ dàng. Chính phủ có thể in thêm tiền fiat để phản ứng với các điều kiện kinh tế nhất định, chẳng hạn như suy thoái, lạm phát hoặc khủng hoảng tài chính.
- Tiền fiat đối mặt với những mối đe dọa từ lạm phát và sự mất giá của đồng tiền. Điều này có thể xảy ra nếu quá nhiều tiền được in ra và mọi người mất niềm tin vào nó.
- Bởi vì tiền fiat không phải là tiền hàng hóa, nó sẽ mất giá trị nếu mọi người mất niềm tin vào nó.
- Các ngân hàng trung ương và chính phủ có thể thao túng nguồn cung và lãi suất, có thể dẫn đến các bong bóng giả tạo hoặc khủng hoảng kinh tế.
- Tiền kỹ thuật số không phải là vật lý. Tất cả các hồ sơ về quyền sở hữu và giá trị đều được lưu trữ trong cơ sở dữ liệu của các tổ chức ngân hàng.
- Nó rất nhanh chóng và tiện lợi, tạo điều kiện cho việc chuyển tiền ngay lập tức hoặc gần như ngay lập tức qua một khu vực địa lý rộng lớn, có thể thậm chí trên toàn quốc.
- Tiền kỹ thuật số phụ thuộc vào hạ tầng tài chính và công nghệ. Một ngân hàng, một nhà xử lý thanh toán, một kết nối internet và các hệ thống an toàn là cần thiết để lưu trữ và chuyển giao giá trị.
- Nó phụ thuộc vào công nghệ và kết nối; do đó, việc mất kết nối, bị hack, hoặc chỉ đơn giản là thiếu internet có thể cản trở việc thanh toán.
- Nó cũng đã bị ảnh hưởng bởi những lo ngại về an ninh và quyền riêng tư.
- Tiền điện tử là phi tập trung và sử dụng khái niệm công nghệ blockchain, trong đó các bản ghi giao dịch được lưu trữ trong một hệ thống phân tán.
- Nhiều loại tiền điện tử này có nguồn cung cố định. Ví dụ, Bitcoin có nguồn cung cố định là 21 triệu đơn vị, điều này khiến nó trở nên khan hiếm, từ đó góp phần vào giá trị của nó.
- Chúng có đặc điểm là sự biến động giá cao. Giá của chúng có thể nhanh chóng giảm hoặc tăng. Do đó, chúng được coi là lý tưởng cho giao dịch nhưng không phù hợp cho kinh doanh hàng ngày.
- Việc áp dụng vẫn rất khác nhau tùy theo từng quốc gia, do những lo ngại về quy định, sự biến động giá cả và việc các nhà cung cấp chấp nhận.
- Còn lại những lo ngại về an ninh, bao gồm cả việc trộm ví và các hoạt động lừa đảo.
- CBDC được phát hành và quản lý bởi ngân hàng trung ương. Do đó, chúng thuộc về hệ thống tiền tệ của một quốc gia.
- Chúng được coi là tiền hợp pháp, có nghĩa là chúng phải được chấp nhận làm phương tiện thanh toán giống như tiền.
- Chúng được thiết kế để thúc đẩy hiệu quả trong thanh toán, cũng như thúc đẩy sự bao gồm, đặc biệt là trong số những người không có tài khoản ngân hàng.
- Với kiến thức về các loại tiền tệ fiat ổn định, tiền điện tử biến động và tiền tệ được hỗ trợ bởi tài sản, cá nhân có thể đưa ra quyết định thông minh khi tiết kiệm và đầu tư tiền bạc.
- Khi các nền kinh tế chuyển sang hệ thống kỹ thuật số và không dùng tiền mặt, việc quen thuộc với tiền kỹ thuật số, tiền điện tử và CBDC là cần thiết. Kiến thức này thúc đẩy việc áp dụng suôn sẻ các công nghệ mới trong lĩnh vực hệ thống thanh toán.
- Mọi loại tiền tệ đều có các mức độ rủi ro khác nhau, bao gồm rủi ro lạm phát, sự biến động giá cả và các quy định. Do đó, việc hiểu biết về chúng cung cấp cho cá nhân và tổ chức một cách để ước lượng tốt hơn các rủi ro và cơ hội tài chính.
- Đối với các công ty, cũng như các nhà đầu tư, việc hiểu cách các loại tiền khác nhau hoạt động trong các hệ thống tài chính khác nhau dẫn đến khả năng ra quyết định tốt hơn về lập kế hoạch, định giá, cũng như rủi ro trong nền kinh tế.
Hạn chế của Tiền điện tử
Tuy nhiên, tác động của tiền điện tử không bị cản trở bởi những thách thức này, và nó tiếp tục ảnh hưởng đến hệ thống tài chính toàn cầu.
Tiền tệ kỹ thuật số của ngân hàng trung ương (CBDC)
Một loại tiền tệ kỹ thuật số của Ngân hàng Trung ương, thường được gọi là CBDC, là hình thức kỹ thuật số của một loại tiền tệ fiat, và loại tiền tệ fiat này được phát hành bởi ngân hàng trung ương. Một CBDC khác với tiền điện tử vì nó được chính phủ hỗ trợ, và nó có cùng trạng thái với tiền giấy. Tuy nhiên, các CBDC đang ngày càng thu hút sự chú ý toàn cầu với hơn 130 quốc gia đang khám phá hoặc thử nghiệm CBDCs. Các dự đoán cho thấy khối lượng giao dịch có thể tăng từ 307 triệu vào năm 2024 lên 7.8 tỷ vào năm 2031.
Sự gia tăng trong khối lượng giao dịch này có thể bị ảnh hưởng bởi thiết kế của chúng nhằm cung cấp một hệ thống thanh toán hiện đại cho các quốc gia. Thiết kế này được thực hiện bằng cách kết hợp tốc độ và sự thuận tiện của tiền điện tử với sự ổn định của tiền tệ ngân hàng trung ương. Chúng thường được phát hành điện tử và được sử dụng để thực hiện thanh toán, chuyển tiền và tiết kiệm tiền.
Các ví dụ bao gồm, chẳng hạn như eNaira của Nigeria, một trong những CBDC bán lẻ đầu tiên được ra mắt hoàn toàn, và các dự án thử nghiệm được thực hiện bởi các ngân hàng trung ương ở những khu vực như Châu Âu, Châu Á và Châu Mỹ.
Các Đặc Điểm Chính của CBDC
Vai trò & Tương lai của CBDCs
Các ngân hàng trung ương coi CBDC là công cụ để giảm thiểu chi phí giao dịch và thúc đẩy tính minh bạch. CBDC có thể trở thành công cụ cho các chính phủ nhằm giải quyết vấn đề rửa tiền và tăng cường hiệu quả phân bổ quỹ công.
Tuy nhiên, CBDC cũng đặt ra một số câu hỏi liên quan đến quyền riêng tư, bảo mật dữ liệu và sự tham gia của các ngân hàng thương mại, vì vậy, một số lượng lớn các quốc gia vẫn đang ở giai đoạn nghiên cứu và thí điểm.
Cách các loại tiền chính khác nhau
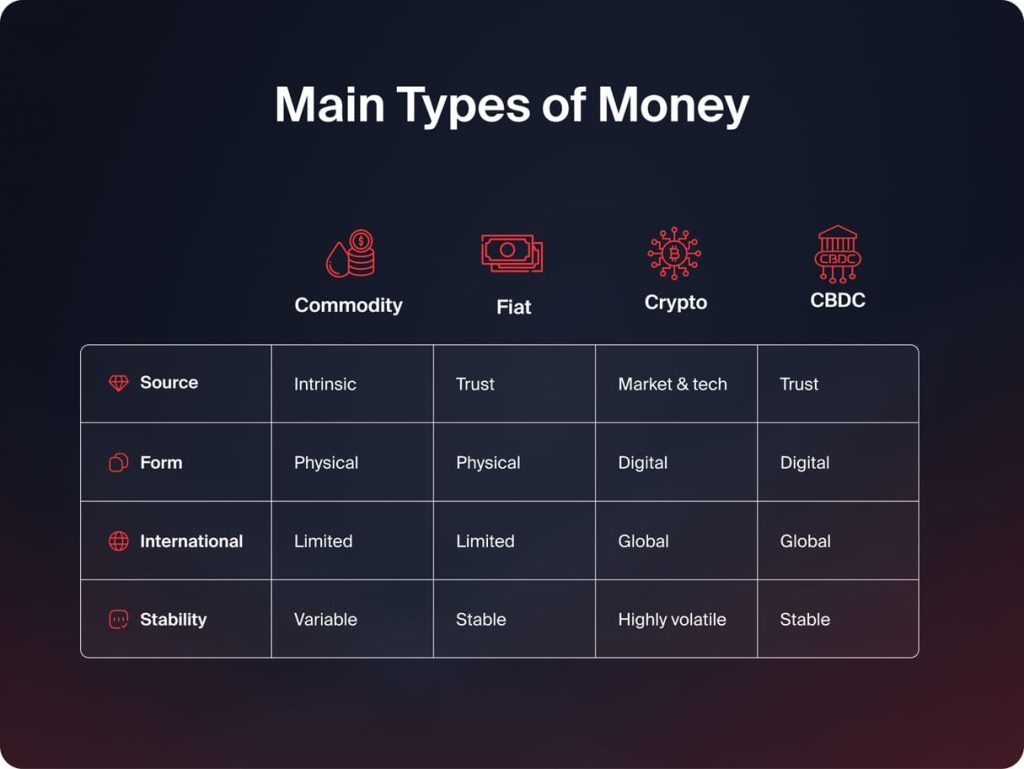
Các loại tiền cơ bản được phân biệt tùy thuộc vào nguồn gốc và sự kiểm soát của tiền, hình thức của nó và sự ổn định của nó. Biết được những sự phân biệt này rất quan trọng để hiểu cách mà nhiều loại tiền có thể cùng tồn tại trong nền kinh tế.
Nguồn Giá Trị
Có những loại tiền mà giá trị của chúng đến từ giá trị nội tại. Tiền hàng hóa, như vàng hoặc bạc, có giá trị do các thuộc tính của nó. Tuy nhiên, các loại tiền khác, chẳng hạn như tiền pháp định và CBDC, không nhất thiết phải đến từ điều gì đó có giá trị nội tại. Một lớp mới bao gồm tiền như Bitcoin, có giá trị đến từ các lực lượng thị trường, tiến bộ công nghệ và tính khả dụng.
Kiểm soát và Phát hành
Kiểm soát đối với các hình thức tiền tệ này khác nhau một cách đáng kể. Trong khi tiền fiat và CBDC được in và kiểm soát bởi chính phủ và ngân hàng trung ương, thì tiền điện tử là phi tập trung, nghĩa là chúng hoạt động mà không có sự kiểm soát trung ương. Tuy nhiên, chúng sử dụng một hệ thống phân phối để xác thực giao dịch.
Biểu mẫu và Khả năng tiếp cận
Tiền có thể là vật chất hoặc số. Tiền hàng hóa truyền thống và tiền tệ fiat có thể thấy dưới dạng vật chất, dưới dạng đồng xu hoặc tiền giấy, trong khi tiền số, tiền điện tử và CBDC đều ở dạng điện tử. Các hình thức điện tử cho phép giao dịch nhanh chóng và giao dịch xuyên biên giới suôn sẻ, nhưng phụ thuộc vào công nghệ.
Sự ổn định và Biến động
Sự ổn định là một khía cạnh quan trọng khác mà các loại tiền khác nhau có sự khác biệt. Tiền pháp định và CBDCs được thiết kế theo cách mà sự ổn định trong sức mua được đạt được. Tuy nhiên, tiền hàng hóa có thể có sự biến động dựa trên cơ chế cung và cầu. Mặt khác, tiền điện tử rất dễ bị biến động.
Tại sao việc hiểu các loại tiền khác nhau lại quan trọng
Kiến thức về các loại tiền tệ có nhiều ứng dụng. Nó không chỉ có ý nghĩa lý thuyết mà còn chứng minh hữu ích trong thế giới thực.
Kết luận
Tiền đã phát triển từ hàng hóa vật chất thành các hệ thống kỹ thuật số phức tạp. Mỗi loại tiền tồn tại để giải quyết các vấn đề kinh tế cụ thể và cải thiện cách mà giá trị được trao đổi và lưu trữ. Bằng cách hiểu các loại tiền chính và cách chúng khác nhau, cá nhân và doanh nghiệp có thể điều hướng tốt hơn trong bối cảnh tài chính hiện đại và chuẩn bị cho những thay đổi trong tương lai của tài chính toàn cầu.
Mặc dù có những rủi ro như vậy, tiền tệ fiat vẫn là nền tảng của các nền kinh tế trên toàn thế giới nhờ vào hiệu quả và khả năng thích ứng của nó.
Tiền điện tử
Tiền kỹ thuật số hoàn toàn là kỹ thuật số, không có đại diện vật lý như đồng xu và tiền mặt. Tiền kỹ thuật số được lưu trữ và mang theo bằng cách sử dụng các nền tảng kỹ thuật số như ngân hàng và các cơ chế thanh toán trực tuyến, bao gồm cả trên điện thoại thông minh.
Ngày nay, hầu hết tiền được sử dụng là kỹ thuật số. Lương có thể được trả bằng kỹ thuật số, và các giao dịch có thể được thực hiện bằng kỹ thuật số. Mua sắm có thể được thực hiện bằng kỹ thuật số hoặc thông qua thẻ và tiền mặt kỹ thuật số. Vào tháng 8 năm 2025, hệ thống UPI của Ấn Độ đã tăng 34% ghi nhận 20 tỷ giao dịch trong một tháng duy nhất, cho thấy cách mà tiền kỹ thuật số đang vượt qua việc sử dụng tiền mặt truyền thống.
Các ví dụ điển hình về tiền kỹ thuật số bao gồm tiền trong tài khoản ngân hàng, tiền trong thẻ ghi nợ hoặc thẻ tín dụng, tiền di động, cũng như tiền trong các dịch vụ thanh toán trực tuyến như PayPal, và nhiều dịch vụ khác.
Các Đặc Điểm Chính của Tiền Kỹ Thuật Số
Hạn chế của Tiền Kỹ Thuật Số
Mặc dù những thách thức này, tiền tệ kỹ thuật số đang ở trung tâm của các nền kinh tế ngày nay, thúc đẩy thanh toán, giao dịch xuyên biên giới và một hệ thống tài chính kỹ thuật số.
Tiền điện tử
Tiền điện tử là một loại tiền tệ kỹ thuật số hoạt động mà không có sự kiểm soát của các ngân hàng trung ương và chính phủ. Nó sử dụng một công nghệ được gọi là blockchain, một hình thức sổ cái phân tán lưu trữ chi tiết giao dịch trên một mạng lưới máy tính. Công nghệ này cho phép một hệ thống đồng thuận để xử lý các giao dịch mà không cần một hệ thống kiểm soát trung tâm.
Tính đến đầu năm 2025, khoảng 659 triệu người, khoảng 8.3% dân số toàn cầu, sở hữu một hình thức tiền tệ kỹ thuật số. Hơn nữa, vốn hóa thị trường tiền điện tử toàn cầu hiện tại khoảng 3 nghìn tỷ USD tính đến ngày 21 tháng 12 năm 2025. Giá trị này đã chứng kiến sự tăng trưởng đáng kể trong năm 2025, thậm chí đã vượt qua 4 nghìn tỷ USD trong Quý 3 năm 2025, phản ánh sự tăng trưởng đáng kể trong việc áp dụng.
Những đồng tiền điện tử nổi bật nhất là Bitcoin, được thiết kế như một sự thay thế ngang hàng cho tiền tệ truyền thống, và Ethereum, vượt ra ngoài ranh giới của các giao dịch đơn thuần để cho phép hợp đồng thông minh và các ứng dụng khác.
Các đặc điểm chính của tiền điện tử
Hạn chế của Tiền điện tử
Tuy nhiên, tác động của tiền điện tử không bị cản trở bởi những thách thức này, và nó tiếp tục ảnh hưởng đến hệ thống tài chính toàn cầu.
Tiền tệ kỹ thuật số của ngân hàng trung ương (CBDC)
Một loại tiền tệ kỹ thuật số của Ngân hàng Trung ương, thường được gọi là CBDC, là hình thức kỹ thuật số của một loại tiền tệ fiat, và loại tiền tệ fiat này được phát hành bởi ngân hàng trung ương. Một CBDC khác với tiền điện tử vì nó được chính phủ hỗ trợ, và nó có cùng trạng thái với tiền giấy. Tuy nhiên, các CBDC đang ngày càng thu hút sự chú ý toàn cầu với hơn 130 quốc gia đang khám phá hoặc thử nghiệm CBDCs. Các dự đoán cho thấy khối lượng giao dịch có thể tăng từ 307 triệu vào năm 2024 lên 7.8 tỷ vào năm 2031.
Sự gia tăng trong khối lượng giao dịch này có thể bị ảnh hưởng bởi thiết kế của chúng nhằm cung cấp một hệ thống thanh toán hiện đại cho các quốc gia. Thiết kế này được thực hiện bằng cách kết hợp tốc độ và sự thuận tiện của tiền điện tử với sự ổn định của tiền tệ ngân hàng trung ương. Chúng thường được phát hành điện tử và được sử dụng để thực hiện thanh toán, chuyển tiền và tiết kiệm tiền.
Các ví dụ bao gồm, chẳng hạn như eNaira của Nigeria, một trong những CBDC bán lẻ đầu tiên được ra mắt hoàn toàn, và các dự án thử nghiệm được thực hiện bởi các ngân hàng trung ương ở những khu vực như Châu Âu, Châu Á và Châu Mỹ.
Các Đặc Điểm Chính của CBDC
Vai trò & Tương lai của CBDCs
Các ngân hàng trung ương coi CBDC là công cụ để giảm thiểu chi phí giao dịch và thúc đẩy tính minh bạch. CBDC có thể trở thành công cụ cho các chính phủ nhằm giải quyết vấn đề rửa tiền và tăng cường hiệu quả phân bổ quỹ công.
Tuy nhiên, CBDC cũng đặt ra một số câu hỏi liên quan đến quyền riêng tư, bảo mật dữ liệu và sự tham gia của các ngân hàng thương mại, vì vậy, một số lượng lớn các quốc gia vẫn đang ở giai đoạn nghiên cứu và thí điểm.
Cách các loại tiền chính khác nhau
Các loại tiền cơ bản được phân biệt tùy thuộc vào nguồn gốc và sự kiểm soát của tiền, hình thức của nó và sự ổn định của nó. Biết được những sự phân biệt này rất quan trọng để hiểu cách mà nhiều loại tiền có thể cùng tồn tại trong nền kinh tế.
Nguồn Giá Trị
Có những loại tiền mà giá trị của chúng đến từ giá trị nội tại. Tiền hàng hóa, như vàng hoặc bạc, có giá trị do các thuộc tính của nó. Tuy nhiên, các loại tiền khác, chẳng hạn như tiền pháp định và CBDC, không nhất thiết phải đến từ điều gì đó có giá trị nội tại. Một lớp mới bao gồm tiền như Bitcoin, có giá trị đến từ các lực lượng thị trường, tiến bộ công nghệ và tính khả dụng.
Kiểm soát và Phát hành
Kiểm soát đối với các hình thức tiền tệ này khác nhau một cách đáng kể. Trong khi tiền fiat và CBDC được in và kiểm soát bởi chính phủ và ngân hàng trung ương, thì tiền điện tử là phi tập trung, nghĩa là chúng hoạt động mà không có sự kiểm soát trung ương. Tuy nhiên, chúng sử dụng một hệ thống phân phối để xác thực giao dịch.
Biểu mẫu và Khả năng tiếp cận
Tiền có thể là vật chất hoặc số. Tiền hàng hóa truyền thống và tiền tệ fiat có thể thấy dưới dạng vật chất, dưới dạng đồng xu hoặc tiền giấy, trong khi tiền số, tiền điện tử và CBDC đều ở dạng điện tử. Các hình thức điện tử cho phép giao dịch nhanh chóng và giao dịch xuyên biên giới suôn sẻ, nhưng phụ thuộc vào công nghệ.
Sự ổn định và Biến động
Sự ổn định là một khía cạnh quan trọng khác mà các loại tiền khác nhau có sự khác biệt. Tiền pháp định và CBDCs được thiết kế theo cách mà sự ổn định trong sức mua được đạt được. Tuy nhiên, tiền hàng hóa có thể có sự biến động dựa trên cơ chế cung và cầu. Mặt khác, tiền điện tử rất dễ bị biến động.
Tại sao việc hiểu các loại tiền khác nhau lại quan trọng
Kiến thức về các loại tiền tệ có nhiều ứng dụng. Nó không chỉ có ý nghĩa lý thuyết mà còn chứng minh hữu ích trong thế giới thực.
Kết luận
Tiền đã phát triển từ hàng hóa vật chất thành các hệ thống kỹ thuật số phức tạp. Mỗi loại tiền tồn tại để giải quyết các vấn đề kinh tế cụ thể và cải thiện cách mà giá trị được trao đổi và lưu trữ. Bằng cách hiểu các loại tiền chính và cách chúng khác nhau, cá nhân và doanh nghiệp có thể điều hướng tốt hơn trong bối cảnh tài chính hiện đại và chuẩn bị cho những thay đổi trong tương lai của tài chính toàn cầu.
Tiền là một trong những khía cạnh quan trọng nhất trong cuộc sống hàng ngày của chúng ta. Bằng tiền, cá nhân có thể mua sắm hàng hóa và dịch vụ, tiết kiệm cho tương lai, xác định giá trị của hàng hóa và dịch vụ, và trả nợ. Nhưng tiền không chỉ tồn tại dưới một hình thức. Nhiều hình thức tiền đã phát triển theo thời gian dựa trên nhu cầu.
Trong bài viết này, chúng ta sẽ thảo luận về các loại tiền khác nhau và cách mà mỗi loại hoạt động, cũng như sự khác biệt của chúng.
Tiền là gì?
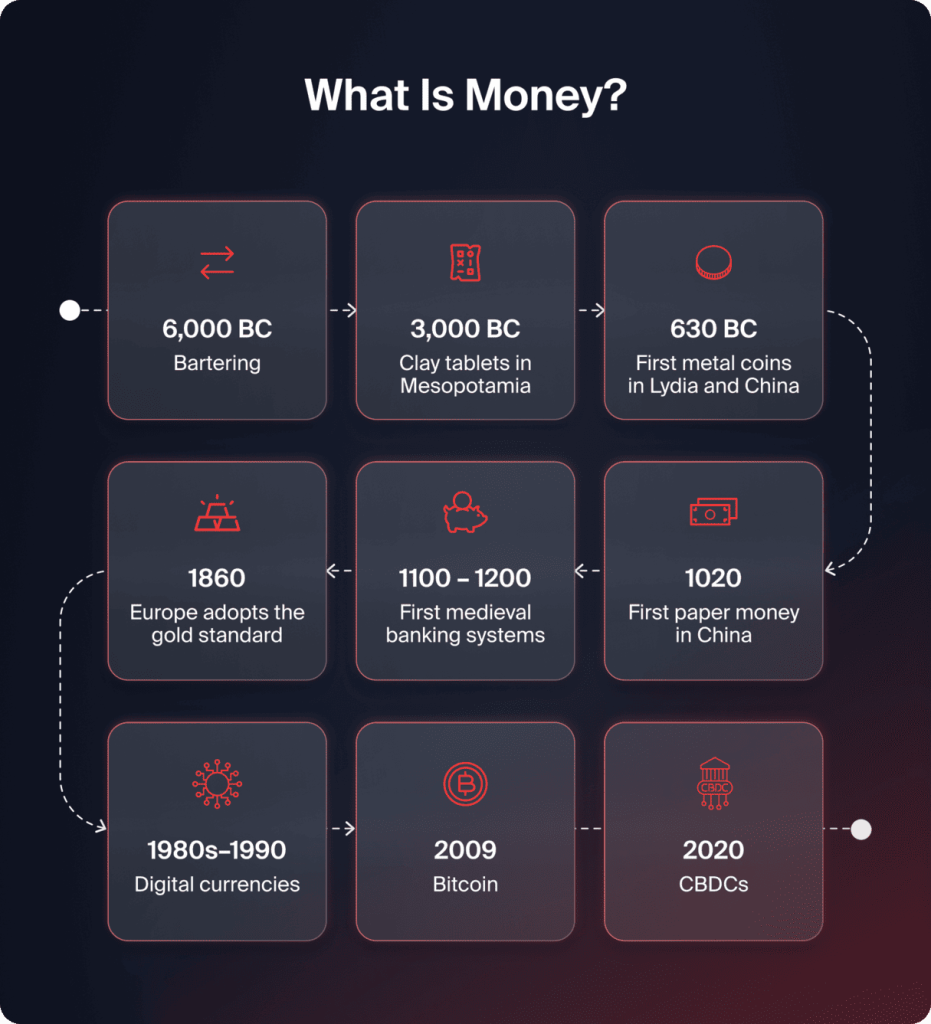
Tiền đề cập đến bất kỳ phương tiện trao đổi, đơn vị kế toán hoặc kho lưu trữ giá trị nào được chấp nhận rộng rãi. Nó được sử dụng để mua hàng hóa và dịch vụ, như một đơn vị kế toán cho việc định giá và để lưu trữ giá trị.
1 Identifiable
People must recognize and verify it so acceptance is fast and fraud is harder.
2 Durable
It should survive many uses without falling apart or losing usefulness.
3 Divisible
Smaller units are needed so people can price and pay for a wide range of goods and services.
4 Portable
Easy to move across people and places — a key reason paper and digital forms gained ground.
5 Trusted
Value rests on collective belief that others will accept it tomorrow — for fiat and digital systems, institutions and rules reinforce that trust.
Để một cái gì đó trở thành phương tiện trao đổi hiệu quả, nó phải đáp ứng một số điều kiện:
Khi nền kinh tế hiện tại chủ yếu hoạt động thông qua tiền mặt và tiền kỹ thuật số, các hình thức tiền khác, chẳng hạn như hàng hóa và tiền đại diện, đã được sử dụng trong các nền văn minh trước đây. Những hệ thống trước đây này đã định hình cách thức hoạt động của tiền ngày nay và ảnh hưởng đến sự phát triển của các khuôn khổ tài chính và tiền tệ hiện đại.
Commodity money — scarce, useful items (gold, silver, salt, cattle) accepted in trade. Keeps value outside its monetary role, but can be bulky, hard to split cleanly, and costly to store.
Representative money — paper (or similar) redeemable for a commodity like gold. Easier to carry than bullion, but needs credible reserves and confidence in redemption; expensive for the issuer to maintain.
Fiat — not backed by a commodity; value from law, institutions, and public trust (USD, EUR, GBP, etc.). Flexible for policy, but vulnerable to inflation or loss of confidence if mismanaged.
Electronic / digital money — balances and card/mobile flows recorded in databases. Fast and convenient at scale, but depends on banks, networks, and security; outages and cyber risk matter.
Cryptocurrency — blockchain-based; no central issuer (e.g. Bitcoin, Ethereum). Fixed-supply designs can create scarcity, but prices are often volatile; regulation and custody risks vary globally.
CBDC — digital form of fiat issued by the central bank, legal tender like cash. Aims at efficient payments and inclusion; raises questions around privacy, bank intermediation, and design choices still being piloted worldwide.
Tiền hàng hóa
Tiền hàng hóa là một trong những hình thức tiền cổ xưa nhất. Nó đề cập đến những vật phẩm có giá trị nội tại, có thể được sử dụng để thay thế hàng hóa, dù chúng có được sử dụng như tiền hay không. Mọi người chấp nhận những vật phẩm này trong giao dịch vì chúng hữu ích, khan hiếm hoặc được ưa chuộng rộng rãi trong một xã hội.
Theo lịch sử, các cộng đồng đã sử dụng hàng hóa như vàng, bạc, muối, gia súc, vỏ sò và ngũ cốc như những hình thức của tiền tệ. Sự phổ biến của vàng và bạc xuất phát từ các đặc tính bền bỉ, có thể chia nhỏ và khan hiếm của chúng, trong khi sự thu hút của muối là nhờ vào khả năng bảo quản thực phẩm dễ dàng. Những hàng hóa như vậy đã được sử dụng làm tiền từ lâu trước khi có sự tồn tại của các ngân hàng.
Các đặc điểm chính của tiền hàng hóa
Hạn chế của Tiền hàng hóa
Mặc dù nó rất quan trọng, tiền hàng hóa có một số nhược điểm rõ ràng.
Khi giao dịch trở nên phức tạp hơn, những đặc điểm này đã làm cho tiền hàng hóa trở nên kém hữu ích cho các thị trường lớn và các hệ thống kinh tế hiện đại. Tuy nhiên, những khiếm khuyết này đã góp phần tạo ra nhu cầu về các hình thức tiền tệ hiệu quả hơn, chẳng hạn như tiền đại diện và, sau này, tiền pháp định.
Tiền đại diện
Tiền đại diện là một hình thức tiền tệ thay thế cho một hàng hóa vật lý. Thay vì có giá trị tự thân, nó là một yêu cầu đối với một cái gì đó có giá trị có thể được đổi khi có yêu cầu. Trong quá khứ, loại tiền này cho phép cá nhân sử dụng tiền giấy thay vì phải mang theo các hàng hóa quý giá như vàng hoặc bạc.
Với hệ thống tiêu chuẩn vàng được thiết lập, những người nắm giữ tiền giấy có thể đổi tiền tệ lấy một lượng vàng nhất định. Việc giao dịch trở nên dễ dàng hơn trong khi vẫn duy trì giá trị của tiền tệ, vì tất cả tiền đều được đảm bảo bằng một tài sản hữu hình nhất định được giữ làm dự trữ.
Tiền đại diện là một giai đoạn chuyển tiếp quan trọng giữa tiền tệ dựa trên hàng hóa và tiền tệ pháp định.
Các Đặc Điểm Chính của Tiền Đại Diện
Hạn chế của Tiền đại diện
Khi các nền kinh tế toàn cầu phát triển, hầu hết các quốc gia đã từ bỏ tiền đại diện để chuyển sang hệ thống tiền tệ fiat, cho phép kiểm soát tiền tệ lớn hơn. Mặc dù hiện nay nó không còn được sử dụng rộng rãi, tiền đại diện đã đóng vai trò quan trọng trong việc tạo ra ngân hàng hiện đại, dự trữ và chính sách tiền tệ.
Tiền Fiat
Tiền fiat đại diện cho hình thức tiền tệ được sử dụng rộng rãi nhất trong xã hội hiện đại. Nó khác với tiền hàng hóa ở chỗ nó thiếu giá trị nội tại và không được hỗ trợ bởi hàng hóa, bao gồm vàng và/hoặc bạc. Giá trị của nó nằm ở sức mạnh của cơ quan phát hành (chính phủ), niềm tin của công chúng vào tổ chức phát hành, và nền kinh tế tổng thể.
Ngày nay, hầu hết các quốc gia đều hoạt động trên hệ thống tiền tệ fiat. Một số ví dụ phổ biến bao gồm đô la Mỹ (USD), đô la Canada (CAD), Euro (EUR) và bảng Anh (GBP), v.v.
Các Đặc Điểm Chính của Tiền Fiat
Hạn chế của Tiền Pháp Định
Mặc dù có những rủi ro như vậy, tiền tệ fiat vẫn là nền tảng của các nền kinh tế trên toàn thế giới nhờ vào hiệu quả và khả năng thích ứng của nó.
Tiền điện tử
Tiền kỹ thuật số hoàn toàn là kỹ thuật số, không có đại diện vật lý như đồng xu và tiền mặt. Tiền kỹ thuật số được lưu trữ và mang theo bằng cách sử dụng các nền tảng kỹ thuật số như ngân hàng và các cơ chế thanh toán trực tuyến, bao gồm cả trên điện thoại thông minh.
Ngày nay, hầu hết tiền được sử dụng là kỹ thuật số. Lương có thể được trả bằng kỹ thuật số, và các giao dịch có thể được thực hiện bằng kỹ thuật số. Mua sắm có thể được thực hiện bằng kỹ thuật số hoặc thông qua thẻ và tiền mặt kỹ thuật số. Vào tháng 8 năm 2025, hệ thống UPI của Ấn Độ đã tăng 34% ghi nhận 20 tỷ giao dịch trong một tháng duy nhất, cho thấy cách mà tiền kỹ thuật số đang vượt qua việc sử dụng tiền mặt truyền thống.
Các ví dụ điển hình về tiền kỹ thuật số bao gồm tiền trong tài khoản ngân hàng, tiền trong thẻ ghi nợ hoặc thẻ tín dụng, tiền di động, cũng như tiền trong các dịch vụ thanh toán trực tuyến như PayPal, và nhiều dịch vụ khác.
Các Đặc Điểm Chính của Tiền Kỹ Thuật Số
Hạn chế của Tiền Kỹ Thuật Số
Mặc dù những thách thức này, tiền tệ kỹ thuật số đang ở trung tâm của các nền kinh tế ngày nay, thúc đẩy thanh toán, giao dịch xuyên biên giới và một hệ thống tài chính kỹ thuật số.
Tiền điện tử
Tiền điện tử là một loại tiền tệ kỹ thuật số hoạt động mà không có sự kiểm soát của các ngân hàng trung ương và chính phủ. Nó sử dụng một công nghệ được gọi là blockchain, một hình thức sổ cái phân tán lưu trữ chi tiết giao dịch trên một mạng lưới máy tính. Công nghệ này cho phép một hệ thống đồng thuận để xử lý các giao dịch mà không cần một hệ thống kiểm soát trung tâm.
Tính đến đầu năm 2025, khoảng 659 triệu người, khoảng 8.3% dân số toàn cầu, sở hữu một hình thức tiền tệ kỹ thuật số. Hơn nữa, vốn hóa thị trường tiền điện tử toàn cầu hiện tại khoảng 3 nghìn tỷ USD tính đến ngày 21 tháng 12 năm 2025. Giá trị này đã chứng kiến sự tăng trưởng đáng kể trong năm 2025, thậm chí đã vượt qua 4 nghìn tỷ USD trong Quý 3 năm 2025, phản ánh sự tăng trưởng đáng kể trong việc áp dụng.
Những đồng tiền điện tử nổi bật nhất là Bitcoin, được thiết kế như một sự thay thế ngang hàng cho tiền tệ truyền thống, và Ethereum, vượt ra ngoài ranh giới của các giao dịch đơn thuần để cho phép hợp đồng thông minh và các ứng dụng khác.
Các đặc điểm chính của tiền điện tử
Hạn chế của Tiền điện tử
Tuy nhiên, tác động của tiền điện tử không bị cản trở bởi những thách thức này, và nó tiếp tục ảnh hưởng đến hệ thống tài chính toàn cầu.
Tiền tệ kỹ thuật số của ngân hàng trung ương (CBDC)
Một loại tiền tệ kỹ thuật số của Ngân hàng Trung ương, thường được gọi là CBDC, là hình thức kỹ thuật số của một loại tiền tệ fiat, và loại tiền tệ fiat này được phát hành bởi ngân hàng trung ương. Một CBDC khác với tiền điện tử vì nó được chính phủ hỗ trợ, và nó có cùng trạng thái với tiền giấy. Tuy nhiên, các CBDC đang ngày càng thu hút sự chú ý toàn cầu với hơn 130 quốc gia đang khám phá hoặc thử nghiệm CBDCs. Các dự đoán cho thấy khối lượng giao dịch có thể tăng từ 307 triệu vào năm 2024 lên 7.8 tỷ vào năm 2031.
Sự gia tăng trong khối lượng giao dịch này có thể bị ảnh hưởng bởi thiết kế của chúng nhằm cung cấp một hệ thống thanh toán hiện đại cho các quốc gia. Thiết kế này được thực hiện bằng cách kết hợp tốc độ và sự thuận tiện của tiền điện tử với sự ổn định của tiền tệ ngân hàng trung ương. Chúng thường được phát hành điện tử và được sử dụng để thực hiện thanh toán, chuyển tiền và tiết kiệm tiền.
Các ví dụ bao gồm, chẳng hạn như eNaira của Nigeria, một trong những CBDC bán lẻ đầu tiên được ra mắt hoàn toàn, và các dự án thử nghiệm được thực hiện bởi các ngân hàng trung ương ở những khu vực như Châu Âu, Châu Á và Châu Mỹ.
Các Đặc Điểm Chính của CBDC
Vai trò & Tương lai của CBDCs
Các ngân hàng trung ương coi CBDC là công cụ để giảm thiểu chi phí giao dịch và thúc đẩy tính minh bạch. CBDC có thể trở thành công cụ cho các chính phủ nhằm giải quyết vấn đề rửa tiền và tăng cường hiệu quả phân bổ quỹ công.
Tuy nhiên, CBDC cũng đặt ra một số câu hỏi liên quan đến quyền riêng tư, bảo mật dữ liệu và sự tham gia của các ngân hàng thương mại, vì vậy, một số lượng lớn các quốc gia vẫn đang ở giai đoạn nghiên cứu và thí điểm.
Cách các loại tiền chính khác nhau
Các loại tiền cơ bản được phân biệt tùy thuộc vào nguồn gốc và sự kiểm soát của tiền, hình thức của nó và sự ổn định của nó. Biết được những sự phân biệt này rất quan trọng để hiểu cách mà nhiều loại tiền có thể cùng tồn tại trong nền kinh tế.
Nguồn Giá Trị
Có những loại tiền mà giá trị của chúng đến từ giá trị nội tại. Tiền hàng hóa, như vàng hoặc bạc, có giá trị do các thuộc tính của nó. Tuy nhiên, các loại tiền khác, chẳng hạn như tiền pháp định và CBDC, không nhất thiết phải đến từ điều gì đó có giá trị nội tại. Một lớp mới bao gồm tiền như Bitcoin, có giá trị đến từ các lực lượng thị trường, tiến bộ công nghệ và tính khả dụng.
Kiểm soát và Phát hành
Kiểm soát đối với các hình thức tiền tệ này khác nhau một cách đáng kể. Trong khi tiền fiat và CBDC được in và kiểm soát bởi chính phủ và ngân hàng trung ương, thì tiền điện tử là phi tập trung, nghĩa là chúng hoạt động mà không có sự kiểm soát trung ương. Tuy nhiên, chúng sử dụng một hệ thống phân phối để xác thực giao dịch.
Biểu mẫu và Khả năng tiếp cận
Tiền có thể là vật chất hoặc số. Tiền hàng hóa truyền thống và tiền tệ fiat có thể thấy dưới dạng vật chất, dưới dạng đồng xu hoặc tiền giấy, trong khi tiền số, tiền điện tử và CBDC đều ở dạng điện tử. Các hình thức điện tử cho phép giao dịch nhanh chóng và giao dịch xuyên biên giới suôn sẻ, nhưng phụ thuộc vào công nghệ.
Sự ổn định và Biến động
Sự ổn định là một khía cạnh quan trọng khác mà các loại tiền khác nhau có sự khác biệt. Tiền pháp định và CBDCs được thiết kế theo cách mà sự ổn định trong sức mua được đạt được. Tuy nhiên, tiền hàng hóa có thể có sự biến động dựa trên cơ chế cung và cầu. Mặt khác, tiền điện tử rất dễ bị biến động.
Tại sao việc hiểu các loại tiền khác nhau lại quan trọng
Kiến thức về các loại tiền tệ có nhiều ứng dụng. Nó không chỉ có ý nghĩa lý thuyết mà còn chứng minh hữu ích trong thế giới thực.
Kết luận
Tiền đã phát triển từ hàng hóa vật chất thành các hệ thống kỹ thuật số phức tạp. Mỗi loại tiền tồn tại để giải quyết các vấn đề kinh tế cụ thể và cải thiện cách mà giá trị được trao đổi và lưu trữ. Bằng cách hiểu các loại tiền chính và cách chúng khác nhau, cá nhân và doanh nghiệp có thể điều hướng tốt hơn trong bối cảnh tài chính hiện đại và chuẩn bị cho những thay đổi trong tương lai của tài chính toàn cầu.

