
A-Book, B-Book, dan model Hybrid adalah cara yang berbeda bagi broker untuk menangani perdagangan klien dan mengelola risiko yang menyertainya. Dalam model A-Book, broker meneruskan risiko pasar kepada penyedia likuiditas eksternal. Dalam model B-Book, broker menjaga perdagangan di dalam perusahaan dan mengambil sisi lain dari posisi klien. Model Hybrid menggabungkan kedua pendekatan, mengarahkan beberapa pesanan secara eksternal dan menginternalisasi yang lain berdasarkan kebijakan risiko broker, profil klien, atau kondisi pasar. Label-label ini adalah istilah singkat industri yang paling sering digunakan dalam broker FX dan CFD ritel daripada kategori regulasi formal.
Itulah jawaban praktisnya. Apa yang membuat topik ini penting adalah segala sesuatu yang mengikuti dari situ: bagaimana broker menghasilkan uang, di mana konflik kepentingan dapat muncul, bagaimana kualitas eksekusi ditangani, seberapa banyak transparansi yang didapat trader, dan seberapa besar risiko yang ditanggung broker di buku mereka sendiri. Dengan kata lain, ini bukan hanya detail operasional yang tersembunyi di latar belakang. Ini membentuk hubungan antara broker dan klien.
Jika Anda membandingkan broker, meluncurkan sebuah broker, atau hanya berusaha memahami bagaimana pesanan sebenarnya ditangani di balik antarmuka platform, ketiga model ini layak untuk dipahami dengan baik. Mereka mempengaruhi harga, eksekusi, kepercayaan, dan stabilitas bisnis jangka panjang.
Perbedaan dalam sekejap
| Model | Bagaimana pesanan ditangani | Siapa yang menanggung risiko pasar? | Profil pendapatan utama | Keprihatinan utama |
| A-Book | Pesanan dilindungi atau dirutekan secara eksternal | Penyedia likuiditas eksternal / pasar | Komisi, markup spread, pendapatan berbasis volume | Margin lebih rendah, ketergantungan lebih tinggi pada kualitas aliran |
| B-Book | Pesanan disimpan di dalam rumah | Broker | Spread, PnL internal, biaya | Potensi konflik kepentingan |
| Hybrid | Beberapa pesanan dirutekan keluar, lainnya diinternalisasi | Berbagi antara broker dan pihak eksternal | Model pendapatan campuran | Memerlukan kontrol yang kuat, kebijakan rute yang jelas, dan pengawasan yang baik |
Cara termudah untuk membayangkannya
Banyak artikel yang membuat topik ini menjadi rumit. Cara termudah untuk memahaminya adalah dengan mengikuti pesanan klien.
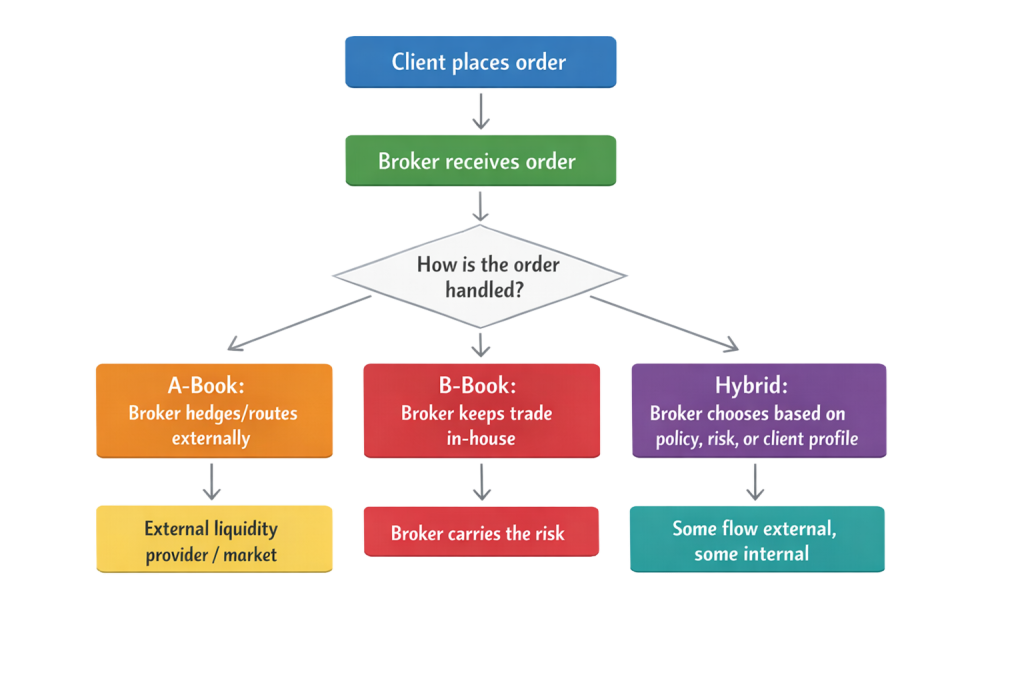
Dengan kata lain, pertanyaan yang sebenarnya bukanlah apakah broker “mengeksekusi” pesanan Anda. Semua broker melakukan itu dalam beberapa bentuk. Pertanyaan yang sebenarnya adalah kemana risiko pergi setelah pesanan diterima.
Mengapa model-model ini penting
Untuk trader, model eksekusi mempengaruhi lebih banyak daripada yang disadari oleh kebanyakan orang. Ini dapat mempengaruhi spread, slippage, kualitas pengisian, insentif broker, dan bagaimana perusahaan bersikap ketika pasar menjadi volatil.
Untuk broker, model eksekusi bahkan lebih mendasar. Ini menentukan bagaimana perusahaan mengelola eksposur, bagaimana ia menghasilkan pendapatan, berapa banyak teknologi yang dibutuhkan, dan seberapa hati-hati ia harus memantau perilaku dan kepatuhan.
Itulah sebabnya diskusi A-Book/B-Book terus muncul. Ini bukan hanya perbedaan teknis yang sempit. Ini adalah salah satu cara paling jelas untuk memahami bagaimana bisnis pialang dirancang.
Model A-Book: broker mengalihkan risiko
Dalam pengaturan A-Book, broker tidak menyimpan risiko pasar klien di buku mereka sendiri. Sebagai gantinya, mereka mengimbangi atau melindungi eksposur tersebut dengan pihak eksternal, biasanya penyedia likuiditas atau pihak lawan institusional lainnya. Dalam penggunaan industri, itulah inti dari eksekusi A-Book.
Itu sebabnya broker A-Book sering digambarkan sebagai lebih “mirip agensi” atau lebih selaras dengan volume klien daripada kerugian klien. Pendapatan utama mereka biasanya berasal dari komisi, markup spread, atau pendapatan eksekusi terkait daripada dari mengambil sisi lain dari perdagangan menang atau kalah klien.
Apa yang biasanya disukai trader tentang A-Book
Daya tariknya jelas. Jika broker tidak menyimpan risiko klien, broker memiliki insentif ekonomi yang lebih sedikit untuk mendapatkan keuntungan dari kerugian klien pada perdagangan tertentu tersebut. Hal itu cenderung membuat A-Book terdengar lebih bersih dan lebih transparan.
Ini juga bisa menarik bagi trader yang sangat memperhatikan akses pasar, terutama jika mereka menggunakan ukuran yang lebih besar, strategi yang lebih aktif, atau menginginkan harga yang lebih mencerminkan kondisi likuiditas di luar.
Pertukaran
A-Book bukanlah model “sempurna” yang ajaib. Biasanya, margin yang didapat lebih rendah dibandingkan B-Book, dan lebih bergantung pada akses broker terhadap likuiditas eksternal yang baik, routing yang efisien, dan volume perdagangan yang berkelanjutan. Ini juga bisa berarti lebih banyak paparan terhadap kondisi pasar yang nyata, termasuk spread yang lebih lebar atau slippage selama pasar yang cepat.
Dan bahkan dalam lingkungan A-Book, broker tetap memiliki tanggung jawab serius dalam penanganan pesanan. Di AS, SEC mengatakan bahwa broker secara hukum diharuskan untuk mencari eksekusi terbaik yang wajar tersedia untuk pesanan pelanggan. Di Eropa dan Inggris, aturan eksekusi terbaik dan konflik terus berlaku ketika perusahaan menangani pesanan klien.
Jadi A-Book mengurangi satu jenis konflik, tetapi tidak menghilangkan kebutuhan untuk pengawasan, tinjauan pelaksanaan, atau pengungkapan yang jelas.
Model B-Book: broker menjaga perdagangan di dalam perusahaan
Dalam model B-Book, broker menginternalisasi perdagangan alih-alih mengalihkan risiko secara eksternal. Dalam bahasa yang sederhana, itu berarti broker adalah pihak lawan dari posisi klien dan mempertahankan eksposur itu di buku mereka sendiri daripada segera melakukan lindung nilai. Itulah arti dasar dari eksekusi B-Book dalam industri.
Ini adalah model yang cenderung menghasilkan reaksi terkuat, terutama karena konfliknya lebih mudah untuk dilihat. Jika broker menanggung risikonya, maka kerugian klien dapat menjadi bagian dari ekonomi broker.
Dengan demikian, di sinilah banyak artikel menjadi malas. Mereka menganggap B-Book secara otomatis tidak etis, yang tidak akurat.
B-Book tidak secara otomatis bersifat abusif
Seorang broker B-Book tidak secara inheren tidak jujur. Internalisasi itu sendiri tidak sama dengan manipulasi. Banyak perusahaan yang menginternalisasi aliran dan masih beroperasi dalam kerangka regulasi dan pengawasan yang kuat. Yang penting adalah bagaimana model tersebut dijalankan: integritas penetapan harga, kualitas eksekusi, pengungkapan, kontrol internal, penanganan keluhan, dan apakah perusahaan mengelola konflik dengan bertanggung jawab.
Regulator telah lama memperlakukan konflik kepentingan sebagai masalah pengawasan inti. SEC telah menyoroti bagaimana pialang-perantara yang baik memfasilitasi perdagangan pelanggan dan terlibat dalam aktivitas proprietari dapat menciptakan konflik, termasuk internalisasi pada harga yang tidak menguntungkan bagi pelanggan atau tindakan lain yang menempatkan kepentingan perusahaan di depan klien. FINRA juga terus membingkai manajemen konflik sebagai kewajiban pengawasan yang berkelanjutan bagi perusahaan dan pialang.
Mengapa broker menggunakan B-Book
Jawabannya sederhana: itu bisa efisien secara komersial.
Jika seorang broker memiliki aliran yang cukup dan pencocokan internal yang cukup, ia dapat mengimbangi beberapa risiko klien terhadap posisi klien lainnya dan mengelola sisanya di bawah batas yang ditentukan. Hal itu dapat membuat spread lebih kompetitif, mengurangi biaya hedging eksternal, dan meningkatkan margin. Sumber pendidikan industri juga mencatat bahwa broker sering kali menyimpan hedging eksternal untuk aliran yang mereka anggap lebih sulit atau lebih berbahaya untuk disimpan di dalam rumah.
Risiko nyata dari B-Book
Masalahnya bukan pada model itu sendiri. Masalahnya adalah godaan untuk menjalankannya dengan buruk.
Jika sebuah perusahaan kekurangan modal, kurang memiliki kontrol yang tepat, atau menganggap kerugian klien sebagai rencana bisnis daripada salah satu komponen risiko di antara banyaknya, kepercayaan akan cepat hancur. Inilah sebabnya mengapa diskusi tentang B-Book hampir selalu mengarah pada pertanyaan tentang etika, regulasi, dan transparansi.
Model hibrida: apa yang sebenarnya dilakukan banyak broker
Seorang Broker Hibrida menggunakan kedua pendekatan. Beberapa pesanan diarahkan secara eksternal, dan beberapa diinternalisasi. Keputusan pengalihan mungkin tergantung pada ukuran perdagangan, perilaku klien, jenis strategi, profitabilitas historis, risiko konsentrasi, atau batas risiko internal. Dalam pendidikan FX ritel, ini sering digambarkan sebagai pengaturan dunia nyata yang paling umum karena memberikan fleksibilitas lebih kepada broker dibandingkan dengan model murni sendiri.
Fleksibilitas itu adalah inti dari segalanya.
Seorang broker mungkin memutuskan bahwa aliran tertentu lebih baik dilindungi secara eksternal karena aliran tersebut besar, secara konsisten menguntungkan, sensitif terhadap latensi, atau sulit untuk disimpan dengan aman. Aliran lainnya mungkin diinternalisasi karena aliran tersebut kecil, seimbang dengan posisi lainnya, atau secara ekonomi efisien untuk disimpan di dalam rumah.
Mengapa Hybrid menjadi begitu umum
Karena ini mencerminkan kenyataan lebih baik daripada perdebatan “A-Book murni vs. B-Book murni”.
Kebanyakan bisnis pialang tidak ingin terikat pada satu filosofi pengalihan yang kaku untuk semua klien dan semua kondisi. Mereka menginginkan fleksibilitas. Model Hibrida memungkinkan mereka untuk mempertahankan fleksibilitas tersebut sambil menyesuaikan paparan secara dinamis.
Itu berguna secara komersial, tetapi juga menciptakan beban tata kelola yang lebih berat. Setelah seorang broker membuat keputusan pengalihan di berbagai segmen klien, ia memerlukan kebijakan internal yang kuat, pemantauan yang baik, logika yang dapat dibela, dan jejak audit yang jelas. Jika tidak, model tersebut mulai terlihat sewenang-wenang, atau lebih buruk lagi, oportunistik.
Model mana yang lebih baik?
Tidak ada pemenang universal.
A-Book biasanya terdengar lebih baik bagi trader karena tampak lebih bersih dan kurang konflik. B-Book bisa sepenuhnya sah tetapi memerlukan tingkat kepercayaan yang lebih tinggi terhadap kontrol dan perilaku broker. Hybrid seringkali merupakan model bisnis yang paling praktis, tetapi juga yang paling sulit untuk dinilai dari luar karena seorang klien jarang melihat logika pengalihan secara penuh.
Pertanyaan yang lebih baik bukanlah “Model mana yang terbaik?” melainkan:
Model mana yang dijalankan secara transparan, kompeten, dan di bawah pengawasan nyata?
Itu biasanya adalah lensa yang lebih berguna.
Mitos umum yang membingungkan diskusi
Mitos 1: A-Book berarti broker tidak memiliki konflik
Tidak sepenuhnya benar. A-Book menghapus insentif langsung untuk mendapatkan keuntungan dari kehilangan klien tertentu, tetapi broker masih menghadapi konflik seputar routing, kualitas eksekusi, insentif, dan penanganan pesanan. Regulator terus menganggap pelaksanaan terbaik dan manajemen konflik sebagai kewajiban yang berkelanjutan, bukan kotak yang dicentang sekali dan dilupakan.
Mitos 2: B-Book berarti broker adalah penipuan
Juga tidak benar. Seorang broker dapat menginternalisasi aliran dan tetap beroperasi secara adil. Masalah yang sebenarnya adalah apakah perusahaan menjalankan model itu dengan penetapan harga yang tepat, pengungkapan, pengawasan, dan perlindungan klien. Internalization menjadi masalah ketika dipasangkan dengan perilaku yang merugikan, kontrol yang buruk, atau tindakan yang menyesatkan.
Mitos 3: Hybrid hanya berarti “Buku B rahasia”
Itu terlalu sederhana. Broker Hybrid dapat menginternalisasi beberapa pesanan dan melakukan hedging terhadap yang lain untuk alasan manajemen risiko yang sah. Masalahnya bukan pada model yang campur aduk. Masalahnya adalah ketika broker tidak jelas tentang bagaimana pesanan ditangani, atau ketika praktik eksekusi menjadi mustahil untuk ditantang atau diverifikasi.
Regulasi apa yang sebenarnya diperhatikan
Regulator biasanya tidak membingkai pengawasan di sekitar label pemasaran “A-Book” dan “B-Book.” Mereka fokus pada hasil dan kontrol seputar eksekusi, konflik, catatan, pengungkapan, dan perlindungan klien.
Itu adalah cara yang lebih serius untuk melihat topik tersebut.
Eksekusi terbaik
SEC mengatakan bahwa pialang harus mencari eksekusi terbaik yang tersedia secara wajar untuk pesanan pelanggan. Panduan eksekusi terbaik FINRA juga menjelaskan bahwa perusahaan tidak dapat mengalihkan kewajiban itu hanya karena mereka mengarahkan pesanan ke tempat lain. Di Inggris, FCA secara eksplisit mengatakan bahwa ketika pialang terlibat dalam menangani pesanan klien, konflik, dorongan, dan aturan eksekusi terbaik terlibat.
Konflik kepentingan
Ini adalah tempat di mana model B-Book dan Hybrid mendapatkan sebagian besar perhatian. ESMA mengumumkan pada bulan Desember 2025 bahwa mereka akan meluncurkan Tindakan Pengawasan Bersama dengan regulator nasional mengenai persyaratan konflik kepentingan MiFID II dalam distribusi instrumen keuangan. Itu memberi tahu Anda ke mana perhatian pengawasan diarahkan: perusahaan harus mampu mengidentifikasi, mencegah, dan mengelola konflik, terutama dalam bisnis yang berhadapan langsung dengan konsumen.
Uang klien dan disiplin operasional
Di Australia, kerangka pelaporan uang klien ASIC mengharuskan perusahaan yang memegang uang klien tertentu untuk mempertahankan catatan, melakukan rekonsiliasi harian dan bulanan, serta melaporkan kekurangan tertentu. Aturan-aturan tersebut tidak secara langsung terkait dengan label A-Book atau B-Book, tetapi menunjukkan seberapa serius regulator memperlakukan disiplin operasional dalam bisnis perdagangan yang terleverase.
Pencatatan dan auditabilitas
Ini semakin menjadi masalah besar, bukan yang lebih kecil. Amandemen pencatatan elektronik SEC memungkinkan alternatif audit-trail untuk model WORM-only yang lama dan mengharuskan catatan elektronik dapat diproduksi dalam format yang cukup dapat digunakan. Dalam bahasa yang sederhana: regulator ingin perusahaan dapat menjelaskan apa yang terjadi, kapan itu terjadi, dan mengapa.
Ke mana industri ini menuju
Artikel asli berusaha menjadikan ini sebagai cerita “tren 2025”. Cara yang lebih baik untuk mengemasnya adalah sebagai berikut: arah perjalanan menuju routing yang lebih otomatis, lebih banyak auditabilitas, dan lebih banyak pengawasan terhadap konflik serta kualitas eksekusi.
Itu bukanlah hype. Ini adalah inferensi yang wajar dari apa yang menjadi fokus regulator: pelaksanaan terbaik, manajemen konflik, kontrol uang klien, dan pencatatan yang dapat diuji. ESMA telah memperbarui kerangka MiFID II/MiFIR dan memperjelas beberapa bagian dari rejim pelaporan pelaksanaan terbaik, sementara SEC dan ASIC terus menekankan pencatatan dan kontrol operasional.
Untuk broker, itu berarti hari-hari lama penjelasan eksekusi yang tidak jelas semakin sulit untuk dibela. Untuk trader, itu berarti pertanyaan yang tepat menjadi lebih praktis dan lebih penting.
Apa yang seharusnya dicari oleh para trader
Kebanyakan trader tidak akan pernah mendapatkan broker untuk menyerahkan peta rute lengkap. Namun, itu tidak berarti Anda tidak berdaya. Anda masih bisa belajar banyak dari bagaimana perusahaan menjelaskan dirinya.
Beberapa pertanyaan lebih penting daripada yang lainnya:
- Apakah broker dengan jelas menjelaskan apakah mereka dapat menginternalisasi perdagangan, melakukan lindung nilai secara eksternal, atau menggunakan campuran keduanya?
- Apakah itu mengungkapkan bagaimana cara kerja harga, termasuk selisih, markup, dan biaya terkait eksekusi lainnya?
- Apakah itu menjelaskan apa yang mungkin terjadi di pasar yang cepat, termasuk slippage, requote, atau pengisian yang tertunda?
- Apakah perusahaan tersebut diatur di yurisdiksi yang secara aktif mengawasi perilaku perdagangan ritel?
- Apakah pengungkapannya terdengar seperti pengungkapan risiko yang sebenarnya, atau seperti salinan pemasaran yang disamarkan sebagai kepatuhan?
Anda tidak memerlukan model teoretis yang sempurna. Anda memerlukan broker yang model bisnisnya dapat dipahami, yang perilakunya dapat dipertahankan, dan yang insentifnya tidak tersembunyi di balik bahasa yang samar.
Pikiran akhir
Model A-Book, B-Book, dan Hybrid paling baik dipahami sebagai kerangka kerja eksekusi dan manajemen risiko, bukan hanya istilah gaul broker. A-Book memindahkan risiko keluar. B-Book menyimpannya di dalam. Hybrid melakukan keduanya. Itulah perbedaan inti.
Yang penting setelah itu bukan hanya labelnya, tetapi kualitas eksekusi, kontrol broker, transparansi pengaturannya, dan kekuatan kerangka regulasi di sekitarnya. Broker Hybrid yang dikelola dengan baik mungkin lebih aman daripada broker “A-Book-only” yang dikelola dengan buruk dalam kondisi pengawasan yang lemah. Perusahaan B-Book yang diatur dengan pengungkapan yang jelas dan eksekusi yang adil mungkin lebih dapat dipercaya daripada broker yang memasarkan dirinya sebagai bebas konflik tetapi tidak dapat menjelaskan praktik routing-nya.
Jadi, inti yang sebenarnya sederhana: jangan menilai broker hanya berdasarkan model yang diklaim digunakannya. Nilailah berdasarkan seberapa jelas ia menjelaskan model tersebut, seberapa baik ia mengelola risiko di belakangnya, dan apakah perusahaan memberikan alasan untuk mempercayai pelaksanaannya.

