
Ang alokasyon ng mga ari-arian ay tumutukoy sa kung paano hinahati ng mga mamumuhunan ang kanilang pondo sa portfolio sa mga natatanging klase ng ari-arian batay sa kanilang mga pangarap sa pananalapi, tolerance sa panganib, at oras na pananaw.
Sa pamamagitan ng pamumuhunan sa iba’t ibang mga ari-arian, maaring balansehin ng mga mamumuhunan ang mga panganib at gantimpala upang mapalaki ang mga kita. Ang pamamaraang ito ng pag-diversify ay bumubuo sa batayan ng matalinong pamamahala ng pondo.
Ang artikulong ito ay magbubunyag ng alokasyon ng mga asset, kung paano makakapagpasiya ang mga mamumuhunan sa kanilang pinakamainam na alokasyon at mga teknik para sa pagpapatupad at pagmamatyag ng mga alokasyon sa paglipas ng panahon. Pag-aaralan natin ang mga problema tulad ng kung paano makakaapekto ang mga kondisyong pinansyal sa mga pagpipilian sa alokasyon at karaniwang mga mental na hamon na maaaring harapin ng mga mangangalakal. Ang layunin ay ipaliwanag kung bakit ang alokasyon ng mga asset ay isang napakahalagang konsepto para sa parehong mga baguhan at may karanasang mga mamumuhunan upang maayos na mapamahalaan ang kanilang pinaghirapang ipon.
Sa isang balanseng pamamaraan na angkop sa sitwasyon ng isa, makakatulong ang alokasyon ng asset sa mga tao na makamit ang kanilang mga monetaryong hangarin sa tamang antas ng panganib. Sa pamamagitan ng patuloy na pag-aaral, maaari kang makinabang mula sa isang masusing kaalaman tungkol sa mahalagang aktibidad ng pamumuhunan na ito at mga paraan upang isama ito sa iyong portfolio para sa pangmatagalang tagumpay sa mga pamilihan.
Ano ang Asset Allocation?
Ang alokasyon ng asset ay ang proseso ng paghahati ng isang investment portfolio sa iba’t ibang pinansyal na asset, tulad ng mga stock, bond, at mga katumbas ng cash, na may layuning i-optimize ang panganib at potensyal na kita batay sa tolerance sa panganib ng mamumuhunan at horizon ng pamumuhunan. Mas partikular, ang alokasyon ng asset ay tumutukoy sa kung paano hinahati ng isang mamumuhunan ang kanilang portfolio sa mga pangunahing klase ng asset. Ang tatlong pangunahing klase ng asset ay mga stock (equities), bond (fixed income), at cash/mga katumbas ng cash.
Sa pamamagitan ng pamumuhunan sa iba’t ibang klase ng asset, maaaring layunin ng mga mamumuhunan na bawasan ang panganib ng portfolio sa pamamagitan ng diversification, dahil hindi palaging kumikilos ang mga asset sa parehong direksyon. Halimbawa, kapag bumaba ang mga stock, maaaring mapanatili ng mga bond ang kanilang halaga o tumaas. Ang angkop na halo ng alokasyon ng asset para sa bawat mamumuhunan ay nakasalalay sa kanilang pagtanggap sa panganib (anong antas ng volatility ang kanilang komportable) at oras ng pananaw (kung gaano katagal sila bago kailanganin ang pag-access sa mga pondo).
Ang estratehikong alokasyon ng asset ay isinasaalang-alang ang mga salik na ito upang matukoy ang pinakamainam na porsyento na namuhunan sa mga stock, bono at cash upang mapalaki ang kita para sa bawat antas ng panganib. Ang alokasyon ng asset ay isang mahalagang estratehiya sa pamamahala ng portfolio dahil pinapayagan nito ang mga mamumuhunan na kumuha ng labis o kaunting panganib na akma sa kanilang sitwasyong pinansyal at mga layunin. Ang wastong pagbibigay ng pagkakaiba-iba sa pamamagitan ng alokasyon ng asset ay naglalayong balansehin ang panganib at potensyal na kita.
Kaya sa kabuuan, ang alokasyon ng asset ay ang proseso ng pamamahagi ng isang portfolio ng pamumuhunan sa mga pangunahing klase ng asset upang mabawasan ang panganib at ma-optimize ang mga kita batay sa personal na profile at layunin ng pamumuhunan. Ito ay isang pangunahing prinsipyo sa pagtatayo ng mga balanseng portfolio ng pamumuhunan.
Ang Pangunahing Kategorya ng Ari-arian
Ang tatlong pangunahing kategorya ng lahat ng mga opsyon sa pamumuhunan ay mga stock, bono, at mga katumbas ng cash. Suriin natin ang bawat isa nang mas malalim:
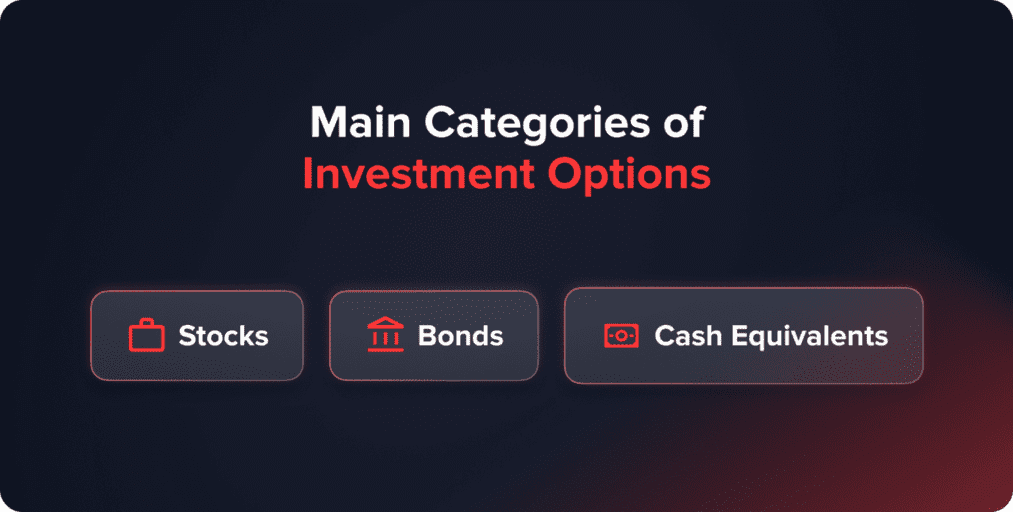
- Mga Stock (Equities): Mga bahagi ng pagmamay-ari sa mga pampublikong kumpanya na nagbigay ng pinakamataas na kita sa mahabang panahon ngunit nakakaranas din ng madalas na panandaliang pagbabago-bago sa kanilang mga presyo.
- Bonds: Sa madaling salita, ito ay mga pautang na ibinibigay sa mga entidad at gobyerno, na nag-aalok ng mga bayad na interes sa mga nagmamay-ari ng bond ngunit ang mga pangunahing halaga ay nagbabago habang nagbabago ang mga rate ng interes. Ang mga bonds ay karaniwang mas kaunting panganib kumpara sa mga stock.
- Katumbas ng Pera: Mga napaka-likidong asset tulad ng mga savings account, at mga pondo sa money market na naglalayong mapanatili ang iyong pangunahing kapital sa pamamagitan ng napakababang kita. Itinuturing na pinaka-nag-iingat na opsyon.
Sa loob ng mga malawak na kategoryang ito ng mga asset, mayroong maraming sub-kategorya na nagbibigay ng iba’t ibang mga profile ng panganib at kita. Ilan sa mga halimbawa ay ang large cap kumpara sa small cap na mga stock na tumutukoy sa laki ng kumpanya, domestic kumpara sa international equities, at investment grade kumpara sa junk corporate bonds na nag-iiba sa kalidad ng kredito. Mayroon ding mga government bonds ng iba’t ibang tagal mula sa maikli hanggang sa pangmatagalan at index mutual funds kumpara sa mga aktibong pinamamahalaang pondo.
Maaari mo ring magustuhan
Vitaly Makarenko
June 26, 2024
Isang pangunahing prinsipyo sa alokasyon ng asset ay ang mataas na kita ay nangangailangan ng mas mataas na panganib. Napatunayan ng kasaysayan ang pakikipagkalakalan ng panganib at kita sa pagitan ng mga klase ng asset, habang ang mga stock ay lumampas sa iba pang mga asset nang malaki sa paglipas ng mga dekada ngunit may kasamang matitinding pagbagsak paminsan-minsan. Ang mga bono at cash, kahit na hindi gaanong pabagu-bago, ay nagbigay ng mas katamtamang kita sa mahabang panahon. Sa pamamagitan ng pagpapalawak sa iba’t ibang uri ng pamumuhunan na ito, maaaring i-optimize ng mga indibidwal ang kanilang mga portfolio para sa pinakamataas na kita sa loob ng kanilang tinatanggap na antas ng panganib.
Mga Pangunahing Konsepto sa Paglalaan ng Asset
Tatlong mahahalagang konsepto ang tumutulong sa iyong desisyon sa halo ng asset:
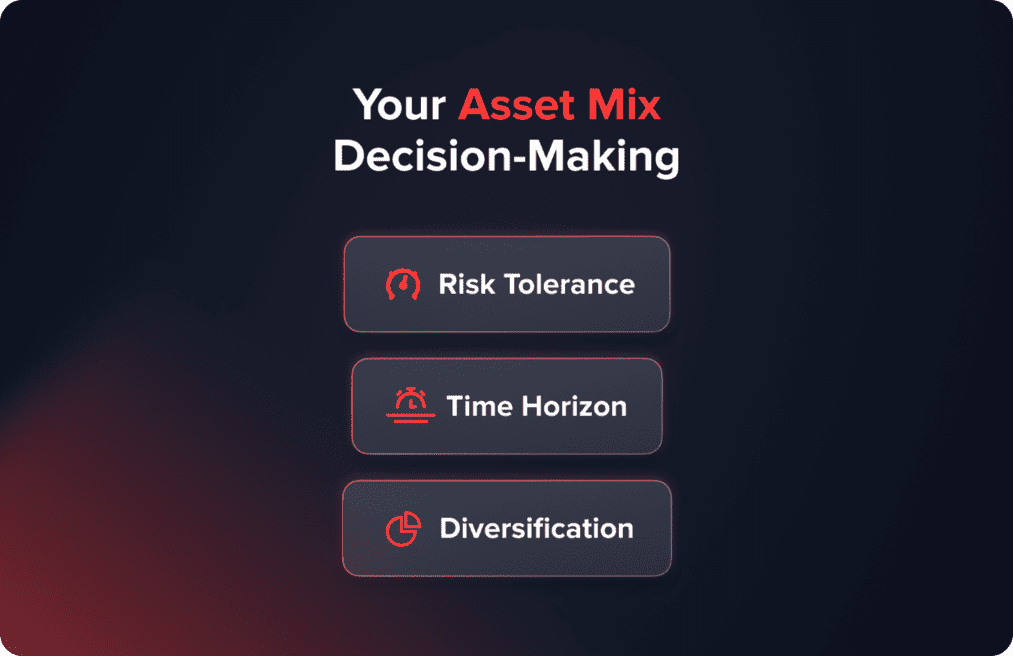
- Pagpapahalaga sa Panganib: Gaano karaming pagbabago ang kaya mong tiisin sa sikolohikal na aspeto
- Horizon ng Oras: Kapag inaasahan mong kakailanganin ang access sa mga nakainvest na pondo
- Diversification: Pagkakaroon ng iba’t ibang uri ng mga ari-arian na ang mga panganib ay nagpapawalang-bisa sa isa’t isa sa iba’t ibang antas
Sa pamamagitan ng pag-unawa sa mga salik na ito, maaari mong i-optimize ang iyong portfolio para sa pinakamataas na kita na may katanggap-tanggap na antas ng panganib batay sa mga indibidwal na layunin, takdang panahon, at pagtanggap sa mga panandaliang pagbabago sa merkado.
Pagtukoy sa Iyong Alokasyon ng Ari-arian
Ang paglikha ng isang optimal na halo ng asset ay kinabibilangan ng pagsusuri ng iba’t ibang tiyak na personal na salik. Sa pamamagitan ng masusing pagsusuri sa bawat nakakaimpluwensyang elemento, makakabuo ang mga namumuhunan ng isang naangkop na alokasyon na naaayon sa mga layunin at ugali. Ilan sa mga kritikal na aspeto na humuhubog sa angkop na pagtanggap sa panganib at bigat ng asset ay:
- Edad: Ang mga mas batang mamumuhunan ay may mga dekada bago mangyari ang mga pangunahing kaganapan sa buhay, na nagbibigay ng kakayahang umangkop sa pagkuha ng panganib sa mga unang taon ng karera na naghahanap ng paglago. Ang mga malapit na sa pagreretiro ay inuuna ang pagpapanatili ng kapital habang ang panahon ay humihirap para sa mga pagkalugi na humupa.
- Mga Layunin sa Pananalapi: Ang mga layunin tulad ng pag-iimpok para sa pagbili ng bahay sa loob ng 5 taon ay nangangailangan ng ibang alokasyon kaysa sa pagpapalago ng pondo sa loob ng 40 taon para sa isang komportableng pamumuhay pagkatapos ng karera. Ang mas malayo ang layunin, mas agresibo ang alokasyon kapag naglalayon na makamit ang pinakamataas na kita sa loob ng mahabang panahon.
- Pagkakatanggap sa Panganib: Ang kakayahan ng indibidwal na harapin ang pansamantalang pag-urong habang pinapanatili ang pangmatagalang pananaw ay nag-iiba depende sa personalidad, kasalukuyang mga ari-arian, at kakayahang makabawi mula sa mga potensyal na pag-urong. Ang pagtanggap sa panganib ay nagbibigay ng impormasyon para sa angkop na pagkakalantad sa equity.
Karaniwang Mga Patnubay sa Alokasyon
Isang madalas na binabanggit na tuntunin ay gumagamit ng edad upang tantiyahin ang exposure sa equity. Iminumungkahi ng pamamaraan na ibawas ang iyong edad mula sa 110 upang matukoy ang porsyento ng iyong alokasyon sa mga stock. Halimbawa, sa edad na 40 taong gulang, ang formula ay magpapakita na dapat mong hawakan ang iyong portfolio sa 70% na mga stock (110 – 40 = 70). Gayunpaman, ang mga simpleng modelo ay bihirang tumutukoy sa mga kumplikadong personal na realidad.
Mas maraming nakabubuong sanggunian ang mga hipotetikong modelo ng portfolio na nagpapakita ng konserbatibo, balanseng, at agresibong mga estratehiya. Ang mga konserbatibong halo (20-40% equities) ay nagbibigay-diin sa pamamahala ng panganib kaysa sa mga kita. Ang mga katamtamang halo (40-60% equities) ay nagbabalanse sa dalawang prayoridad. Ang mga agresibong alokasyon (60-80% equities) ay nakatuon sa pangmatagalang paglago sa pamamagitan ng maximum na pagkakalantad sa mga stock.
Ang paghahambing ng tolerance at timeline ng isang tao sa iba’t ibang sample portfolios ay nagsisilbing kapaki-pakinabang na panimula. Ngunit ang indibidwalisasyon ay susi, dahil walang dalawang sitwasyong pinansyal ang magkapareho. Ang natatanging kalusugan, mga dependents, pagbabago ng kita, mga panganib sa karera, at iba pa ay nangangailangan ng pasadyang pagsasaalang-alang.
Ang mga may karanasang tagapayo ay maaaring bumuo ng mga pasadyang alokasyon na isinasaalang-alang ang mga tiyak na pangangailangan at antas ng kaginhawahan. Sa halip na umasa lamang sa mga pormula, ang pagsasaalang-alang sa natatanging yugto ng karera, mga dependent, seguridad sa trabaho, at posibilidad ng mga kita o mana sa hinaharap ay humahantong sa mga alokasyong iniakma para sa bawat isa. Ang personal na pagpaplano ay tinitiyak ang angkop na pagkuha ng panganib patungo sa mga layunin sa destinasyon sa pamamagitan ng mga nagbabagong kondisyon.
Pagsasagawa at Pagpapanatili ng Iyong Alokasyon ng Ari-arian
Kapag natukoy na ang angkop na halo ng mga asset, ang susunod na mahalagang hakbang ay ang pagpili ng mga tool upang maipatupad ang plano nang mahusay sa paglipas ng panahon. Maraming mga murang opsyon ang umiiral:
- Ang mga pondo ng malawak na indeks sa merkado ay nagbibigay ng magkakaibang exposure sa minimal na gastos sa pamamagitan ng pasibong pagsubaybay sa mga segment tulad ng mga lokal/pandaigdigang stock at bono. Ito ay nagbibigay-daan upang masaklaw ang lahat ng aspeto nang abot-kaya.
- Ang mga ETFs (exchange-traded funds) ay nag-aalok ng katulad na kakayahan upang bumuo ng pandaigdigang diversified, cost-efficient na mga portfolio na naglalayon sa mga tiyak na salik sa pamamagitan ng maraming tiyak na mga paraan ng pamumuhunan.
- Ang mga pondo na may takdang petsa ay awtomatikong nagbabalik ng balanse sa isang itinakdang portfolio na may kasamang panganib na nagiging mas konserbatibo habang papalapit ang taon ng pagreretiro. Nagbibigay ito ng simpleng pamamahala na walang kamay na nakaayon sa sariling iskedyul.
- Ang mga robo-advisor ay bumubuo ng mga naangkop na portfolio na pinamamahalaan nang digital batay sa risk profile at layunin ng isang mamumuhunan, na nagpapanatili ng patuloy na pangangalaga sa mababang bayad kumpara sa mga tradisyonal na tagapayo.
Anuman ang pagpapatupad ng sasakyan, ang regular na pagpapanatili ay mahalaga. Ang mga natural na pagbabago sa merkado ay hindi maiiwasang nagpapabago ng porsyento sa paglipas ng mga taon, na nangangailangan ng pana-panahong mga transaksyong muling pagbabalanse upang maibalik ang mga nakatakdang alokasyon ng antas ng panganib. Ang hindi nakontrol na pagdulas ay maaaring makasira sa mga estratehikong layunin.
Maaari mo ring magustuhan
Vitaly Makarenko
May 1, 2024
Bilang karagdagan, ang mga pagbabago sa materyal na buhay ay nangangailangan ng patuloy na pagsusuri at potensyal na pagsasaayos. Ang mga kaganapang nag-uudyok ng bagong pagsusuri ay maaaring kabilang ang kasal, mga anak, pagkawala ng trabaho, mana, o umuusbong na prayoridad. Ang pagtitiyak na ang mga portfolio ay umuusad kasabay ng nagbabagong pangangailangan ay nagpapa-optimize ng mga pagkakataon na makamit ang mga dynamic na personal na layunin. Ang regular na pangangasiwa ay nagpapanatili ng dynamic na estratehikong lohika habang ang mga sitwasyon ay lumilipat sa buhay.
Ang pinagsamang, sistematikong pagpapatupad at masusing pagpapanatili ay lumilikha ng pundasyon na kinakailangan upang matupad ang pangunahing papel ng alokasyon ng asset bilang isang pangmatagalang balangkas sa pagbuo ng yaman na nakaayon sa bawat natatanging pagkakakilanlang pinansyal.
Mga Epekto ng Ekonomiya at Pamilihan sa Paglalaan ng Yaman
Marahil ang pinakamahalagang mga impluwensiya sa estratehikong alokasyon ng mga asset ay ang umiiral na klima ng ekonomiya at ang pagganap ng mga pamilihan sa pananalapi. Ang mga maingat na mamumuhunan ay dapat na maingat na tumugon sa mga pagbabagong ito sa paglipas ng panahon. Sa mga panahon ng pag-unlad ng ekonomiya at mga bull equity market, kadalasang nalalampasan ng mga stock ang iba pang mga asset habang ang mga kita ng korporasyon ay patuloy na tumataas. Bilang resulta, ang mga portfolio na nakatuon sa paglago ay pinapangunahan ng mga equities na nakaayon sa mga kondisyon ng pagpapalawak.
Gayunpaman, ang mga pag-urong ng ekonomiya at resesyon ay karaniwang kasabay ng pagbaba ng mga presyo ng stock sa malapit na hinaharap habang tumataas ang kawalang-katiyakan. Sa mga ganitong pagkakataon, ang mas konserbatibong pananaw na nakatuon sa fixed income at cash ay mas mahusay na nagpapanatili ng kapital sa pamamagitan ng pag-iwas sa mga pagbaba. Ang mga kapaligiran ng mga rate ng interes ay nangangailangan din ng mabilis na tugon. Ang pagtaas ng mga rate ay nagiging sanhi ng pagbaba ng mga presyo ng bono, na pumapabor sa mga utang o equities na may mas maiikli ang panahon. Sa kabaligtaran, ang mga panahon ng implasyon ay nagpapataas ng kaakit-akit ng mga bono na naka-link sa implasyon, mga kalakal, at real estate na nag-aalok ng proteksyon laban sa implasyon.
Sa halip na mga portfolio na itinakda at kalimutan, ang regular na pagsusuri ng mga signal ng macroeconomic at capital market ay nagpapahiwatig kung kailan dapat ilipat ang mga alokasyon sa pagitan ng opensa, depensa, o nakatuon sa kalidad na mga posisyon. Ang muling pag-profile para sa mga umiiral na kondisyon ay nag-o-optimize ng risk-adjusted returns sa pamamagitan ng iba’t ibang mga siklo. Ang malapit na pagmamatyag sa mga makapangyarihang salik ng demand-side ay pumipigil sa mga stale, static na estratehiya na hindi pinapansin ang nagbabagong mga pundasyon. Ang isang dinamikong diskarte na sistematikong tumutugon sa mga pagbabago ay nananatiling maingat habang ang mga sitwasyon ay umuunlad sa mga pagbabago sa negosyo at merkado ng kredito.
Mga Karaniwang Kamalian at Hamon
Habang ang alokasyon ng ari-arian ay nagbibigay ng isang makatwirang balangkas, ang likas na sikolohikal na mga pagkahilig ay maaaring makasira kahit sa pinakamainam na mga plano kung hindi ito nakikilala. Ang kaalaman sa sarili tungkol sa mga pagkiling na ito ay susi sa pangmatagalang tagumpay.
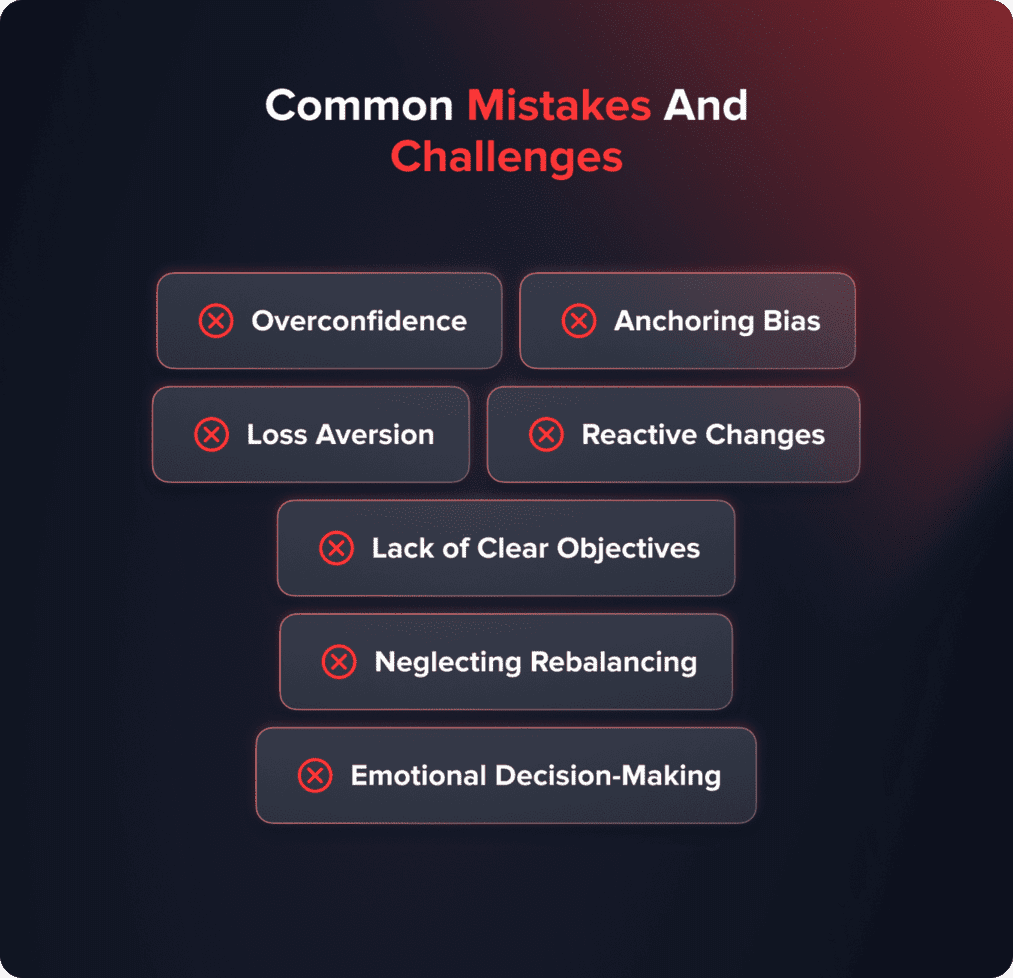
- Ang labis na tiwala sa sarili ay nagdudulot ng bias sa kasalukuyan, na nag-aassume na ang mga kamakailang kondisyon ay magpapatuloy sa halip na bumalik sa mga pangmatagalang pamantayan. Ito ay nagiging sanhi ng marami na habulin ang momentum sa mataas na antas ng merkado.
- Ang anchoring bias ay nagbabago ng mga desisyon batay sa mga maagang resulta sa halip na isaalang-alang ang lahat ng magagamit na impormasyon nang obhetibo.
- Ang pag-iwas sa pagkawala ay nagdudulot ng paralysis sa panahon ng pagbagsak, lalo na kapag ang muling pamumuhunan ay magiging pinaka-kapaki-pakinabang. Tulad ng pag-intensify ng emosyon sa mahihirap na panahon, lumalabas ang mga kognitibong pagkiling na pinaka-malaki.
- Ang mga reaktibong pagbabago na nakatuon sa panandaliang ingay sa halip na sa mga personal na kalagayan ay nagiging sanhi ng pagkabigo sa tunay na pamamahala ng panganib. Ang mga pagsasaayos pagkatapos ng pagkakabangga ay dumarating nang masyadong huli.
- Ang malinaw na pagtukoy sa mga layunin at pagkagusto sa panganib mula sa simula ay nagbibigay ng pananagutan sa panahon ng hindi maiiwasang pagbabago.
- Ang pag-automate ng pana-panahong rebalanse ay nag-aalis ng nalalapit na kasiyahan o pagkabalisa, na sumusunod sa isang pangmatagalang pananaw.
- Ang maingat na pagsusuri ay nagtatanggol laban sa tendensiyang gumawa ng mga hindi maingat na desisyon kapag ang pagkasensitibo ay umabot sa rurok.
Sa pag-unawa sa mga karaniwang pagkakamaling heuristical, makakaiwas ang isang mamumuhunan sa pag-urong ng yaman sa pamamagitan ng isang pangako sa disiplinadong pagpapanatili ng alokasyon na nakaayon sa kanilang layunin na estratehiya sa halip na mga pansamantalang damdamin. Ang pagkakaroon ng kamalayan sa sarili ay nagbubukas ng daan tungo sa pangmatagalang tagumpay.
Panghuling Salita
Ang alokasyon ng asset ay nagbibigay ng isang pundasyonal na paraan sa pamumuhunan sa pamamagitan ng pag-iiba-iba sa mga kumplementaryong panganib at mga profile ng pagbabalik na angkop sa mga indibidwal na layunin, kapasidad sa panganib, at mga horisont ng pamumuhunan. Kapag maingat na dinisenyo sa pamamagitan ng maingat na pagsasaalang-alang sa maraming personal na salik at kakayahang umangkop sa nagbabagong mga pangangailangan at kapaligiran sa paglipas ng panahon, ang estratehikong pag-iiba-iba ay nagpapahintulot sa pag-maximize ng mga pagbabalik bawat yunit ng tinanggap na panganib.
Gayunpaman, ang patuloy na pagmamantini kasama ang pana-panahong pagsusuri at pagbabalanse ay napakahalaga, gayundin ang isang walang kinikilingan, batay sa rasyonal na pananaw, upang malampasan ang mga bias sa pag-uugali na maaaring magpahina sa kakayahan ng balangkas na epektibong maisakatuparan ang mahalagang papel nito sa pangmatagalang akumulasyon ng yaman na nakaayon sa bawat natatanging sitwasyon.

