
Alokasi aset mengacu pada bagaimana investor membagi portofolio pendanaan mereka di antara kelas aset yang eksklusif berdasarkan impian keuangan, toleransi risiko, dan jangka waktu.
Dengan berinvestasi di berbagai aset, investor dapat menyeimbangkan risiko dan imbalan untuk memaksimalkan pengembalian kemampuan. Metode diversifikasi ini menjadi dasar dari manajemen dana yang bijaksana.
Artikel ini akan mengungkap alokasi aset, bagaimana investor dapat memutuskan alokasi terbaik mereka dan teknik untuk melaksanakan serta memantau alokasi dari waktu ke waktu. Kami akan mempelajari masalah seperti bagaimana kondisi keuangan dapat mempengaruhi pilihan alokasi dan tantangan mental umum yang mungkin dihadapi oleh pedagang. Tujuannya adalah untuk menjelaskan mengapa alokasi aset adalah konsep yang sangat penting bagi baik pemula maupun investor berpengalaman untuk mengelola tabungan mereka yang diperoleh dengan susah payah dengan benar.
Dengan pendekatan seimbang yang disesuaikan dengan keadaan seseorang, alokasi aset dapat membantu orang dalam mencapai keinginan moneter mereka dengan tingkat risiko yang sesuai. Dengan terus belajar, Anda dapat memperoleh pemahaman yang mendalam tentang praktik investasi penting ini dan cara mengintegrasikannya ke dalam portofolio Anda untuk sukses jangka panjang di pasar.
Apa itu Alokasi Aset?
Alokasi aset adalah proses membagi portofolio investasi di antara berbagai aset keuangan, seperti saham, obligasi, dan setara kas, dengan tujuan mengoptimalkan risiko dan potensi pengembalian berdasarkan toleransi risiko investor dan horizon investasi. Lebih khusus lagi, alokasi aset mengacu pada bagaimana seorang investor membagi portofolionya di antara kelas aset utama. Tiga kelas aset utama adalah saham (ekuitas), obligasi (pendapatan tetap), dan kas/setara kas.
Dengan berinvestasi di berbagai kelas aset, investor dapat bertujuan untuk mengurangi risiko portofolio melalui diversifikasi, karena aset tidak selalu bergerak dalam arah yang sama. Sebagai contoh, ketika saham mengalami penurunan, obligasi mungkin mempertahankan nilainya atau meningkat. Campuran alokasi aset yang tepat untuk setiap investor tergantung pada toleransi risiko mereka (tingkat volatilitas yang mereka rasa nyaman) dan jangka waktu (seberapa lama mereka perlu mengakses dana tersebut).
Alokasi aset strategis mempertimbangkan faktor-faktor ini untuk menentukan persentase optimal yang diinvestasikan dalam saham, obligasi, dan kas untuk memaksimalkan pengembalian untuk setiap tingkat risiko. Alokasi aset adalah strategi manajemen portofolio yang penting karena memungkinkan investor untuk mengambil sebanyak atau sesedikit risiko sesuai dengan situasi keuangan dan tujuan mereka. Diversifikasi yang tepat melalui alokasi aset bertujuan untuk menyeimbangkan risiko dan potensi pengembalian.
Jadi, secara ringkas, alokasi aset adalah proses mendistribusikan portofolio investasi di antara kelas aset utama untuk mengurangi risiko dan mengoptimalkan imbal hasil berdasarkan profil dan tujuan investasi pribadi. Ini adalah prinsip inti dalam membangun portofolio investasi yang seimbang dan terdiversifikasi.
Kelas Aset Utama
Tiga kategori utama dari semua opsi investasi adalah saham, obligasi, dan setara kas. Mari kita periksa masing-masing lebih dalam:
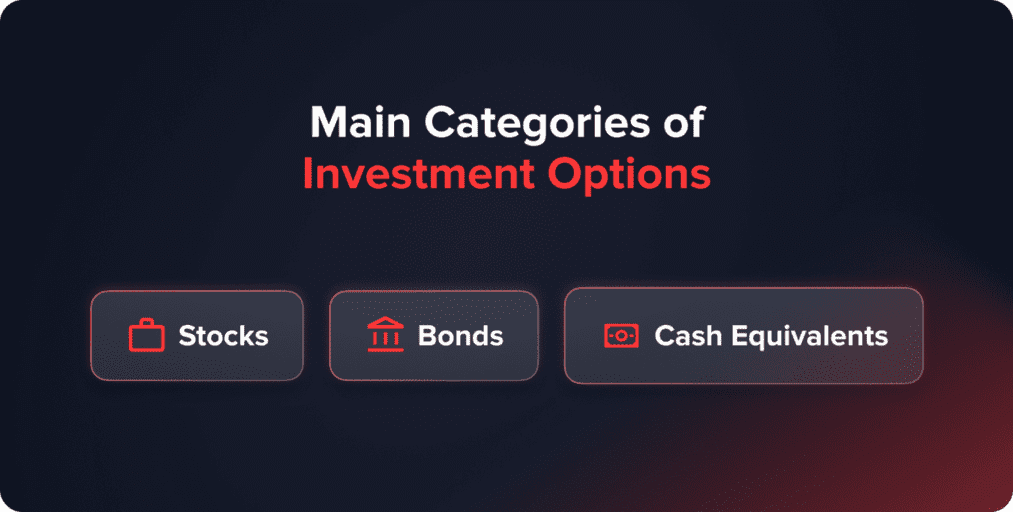
- Saham (Ekuitas): Saham kepemilikan di perusahaan publik yang telah memberikan imbal hasil tertinggi dalam jangka panjang tetapi juga mengalami volatilitas harga jangka pendek yang sering.
- Obligasi: Pada dasarnya adalah pinjaman yang diberikan kepada entitas dan pemerintah, menawarkan pembayaran bunga kepada pemegang obligasi tetapi dengan nilai pokok yang berfluktuasi seiring perubahan suku bunga. Obligasi cenderung memiliki risiko yang lebih rendah dibandingkan saham.
- Setara Kas: Aset yang sangat likuid seperti rekening tabungan, dan dana pasar uang yang bertujuan untuk menjaga pokok Anda melalui imbal hasil yang sangat rendah. Dianggap sebagai pilihan yang paling konservatif.
Dalam kelas aset yang luas ini terdapat banyak sub-kategori yang memberikan profil risiko-pengembalian yang berbeda. Beberapa contohnya termasuk saham kapitalisasi besar versus saham kapitalisasi kecil yang mengacu pada ukuran perusahaan, ekuitas domestik versus internasional, dan obligasi korporasi peringkat investasi versus obligasi sampah yang bervariasi dalam kualitas kredit. Ada juga obligasi pemerintah dengan berbagai durasi dari jangka pendek hingga jangka panjang dan reksa dana indeks versus reksa dana yang dikelola secara aktif.
Anda mungkin juga menyukai
Vitaly Makarenko
June 26, 2024
Sebuah prinsip dasar dalam alokasi aset adalah bahwa imbal hasil tinggi memerlukan risiko yang lebih tinggi. Sejarah telah membuktikan trade-off risiko-imbal hasil ini antara kelas aset, karena saham telah melampaui aset lainnya secara signifikan selama beberapa dekade namun disertai dengan penurunan tajam secara periodik. Obligasi dan uang tunai, meskipun kurang volatil, telah memberikan keuntungan jangka panjang yang lebih modis. Dengan mendiversifikasi across berbagai jenis investasi ini, individu dapat mengoptimalkan portofolio mereka untuk imbal hasil maksimum dalam batas toleransi risiko yang diterima.
Konsep Inti dalam Alokasi Aset
Three important concepts help guide your asset mix decision-making:
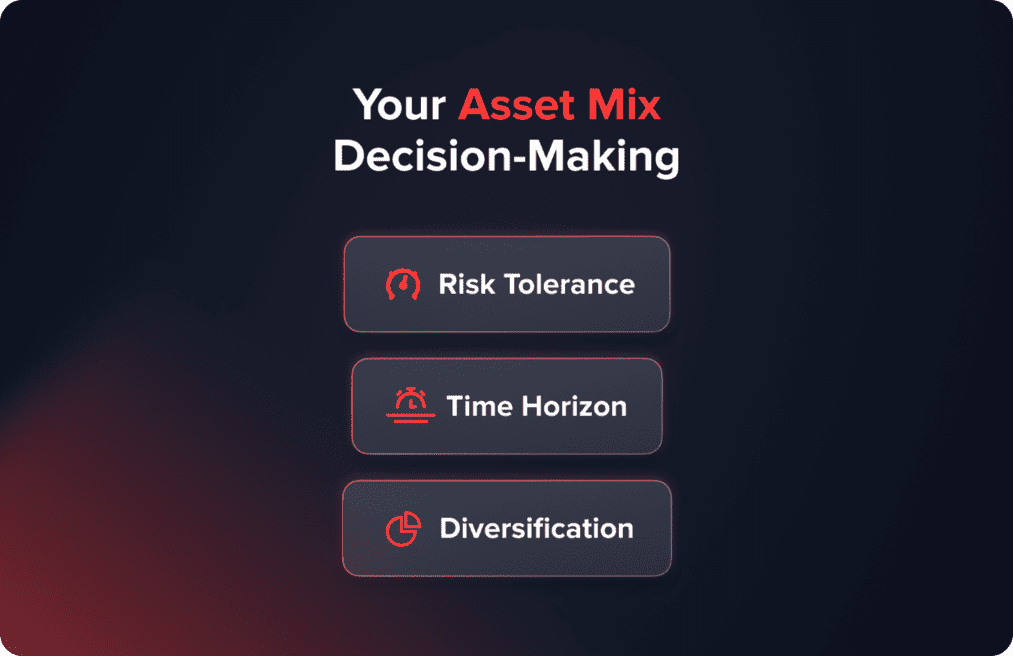
- Toleransi Risiko: Seberapa banyak volatilitas yang secara psikologis Anda nyaman untuk hadapi
- Waktu Horizon: Ketika Anda memperkirakan memerlukan akses ke dana yang diinvestasikan
- Diversifikasi: Memegang berbagai aset yang risikonya saling mengimbangi satu sama lain dalam berbagai tingkat
Dengan memahami faktor-faktor ini, Anda dapat mengoptimalkan portofolio Anda untuk mendapatkan imbal hasil maksimum dengan tingkat eksposur risiko yang dapat diterima berdasarkan tujuan individu, garis waktu, dan toleransi terhadap fluktuasi pasar jangka pendek.
Menentukan Alokasi Aset Anda
Membuat campuran aset yang optimal melibatkan analisis berbagai faktor pribadi yang spesifik. Dengan memeriksa setiap elemen yang berpengaruh secara mendalam, para investor dapat merancang alokasi yang disesuaikan dengan tujuan dan temperamen. Beberapa aspek penting membentuk toleransi risiko yang sesuai dan bobot aset:
- Usia: Investor muda memiliki puluhan tahun hingga peristiwa kehidupan besar yang memungkinkan fleksibilitas untuk mengambil risiko di tahun awal karir dalam mencari pertumbuhan. Mereka yang mendekati pensiun memprioritaskan pelestarian modal karena waktu semakin berkurang untuk mengurangi kerugian.
- Tujuan Keuangan: Tujuan seperti menabung untuk membeli rumah dalam waktu 5 tahun memerlukan alokasi yang berbeda dibandingkan dengan mengumpulkan dana selama 40 tahun untuk gaya hidup nyaman setelah karir. Semakin jauh tujuan tersebut, semakin agresif alokasi dapat dilakukan ketika bertujuan untuk memaksimalkan pengembalian selama periode yang panjang.
- Toleransi Risiko: Kapasitas individu untuk menghadapi volatilitas jangka pendek sambil mempertahankan perspektif jangka panjang berbeda-beda tergantung pada kepribadian, aset yang ada, dan kemampuan untuk pulih dari penurunan yang mungkin terjadi. Toleransi menginformasikan paparan ekuitas yang tepat.
Panduan Alokasi Umum
Aturan yang sering dikutip menggunakan usia untuk memperkirakan paparan ekuitas. Pendekatan ini menyarankan untuk mengurangkan usia Anda dari 110 untuk menentukan persentase alokasi saham Anda. Misalnya, pada usia 40 tahun, rumus akan menunjukkan bahwa Anda harus memegang portofolio Anda di 70% saham (110 – 40 = 70). Namun, model yang sederhana jarang menangani realitas pribadi yang kompleks.
Poin referensi yang lebih instruktif adalah portofolio model hipotetis yang menampilkan strategi konservatif, seimbang, dan agresif. Campuran konservatif (20-40% ekuitas) menekankan manajemen risiko dibandingkan dengan pengembalian. Campuran moderat (40-60% ekuitas) menyeimbangkan kedua prioritas tersebut. Alokasi agresif (60-80% ekuitas) berfokus pada pertumbuhan jangka panjang melalui paparan saham maksimum.
Membandingkan toleransi dan garis waktu seseorang dengan berbagai portofolio sampel berfungsi sebagai titik awal yang berguna. Namun, individualisasi adalah kunci, karena tidak ada dua situasi keuangan yang sama. Kesehatan yang berbeda, tanggungan, variabilitas pendapatan, risiko karir, dan lainnya memerlukan pertimbangan khusus.
Penasehat berpengalaman dapat menyusun alokasi yang disesuaikan dengan mempertimbangkan kebutuhan dan tingkat kenyamanan yang nuansa. Alih-alih hanya mengandalkan rumus, mempertimbangkan fase karir yang unik, tanggungan, keamanan kerja, dan kemungkinan pendapatan atau warisan di masa depan mengarah pada alokasi yang disesuaikan untuk masing-masing. Perencanaan yang dipersonalisasi memastikan pengambilan risiko yang tepat menuju tujuan akhir melalui kondisi yang berubah.
Melaksanakan dan Mempertahankan Alokasi Aset Anda
Setelah campuran aset yang sesuai ditentukan, langkah kritis berikutnya adalah memilih alat untuk melaksanakan rencana dengan efisien seiring berjalannya waktu. Beberapa opsi dengan biaya rendah tersedia:
- Reksa dana indeks pasar yang luas memberikan eksposur terdiversifikasi dengan biaya minimal dengan cara pasif melacak segmen-segmen seperti saham dan obligasi domestik/internasional. Ini memungkinkan untuk menutupi semua aspek dengan harga yang terjangkau.
- ETF (dana yang diperdagangkan di bursa) menawarkan kemampuan serupa untuk menyusun portofolio yang terdiversifikasi secara global, efisien biaya yang menargetkan faktor-faktor tertentu melalui berbagai kendaraan investasi yang tepat.
- Fondo tanggal target secara otomatis menyeimbangkan portofolio yang telah disesuaikan dengan risiko dan semakin konservatif seiring mendekatnya tahun pensiun yang ditargetkan. Ini memberikan manajemen yang sederhana dan tanpa campur tangan yang selaras dengan garis waktu seseorang.
- Robo-advisor membangun portofolio yang disesuaikan dan dikelola secara digital berdasarkan profil risiko dan tujuan investor, menjaga pengawasan yang berkelanjutan dengan biaya rendah dibandingkan dengan penasihat tradisional.
Terlepas dari implementasi kendaraan, pemeliharaan rutin sangat penting. Fluktuasi pasar alami pasti mengubah persentase dari tahun ke tahun, yang memerlukan transaksi penyeimbangan kembali secara berkala untuk mengembalikan alokasi tingkat risiko yang dimaksudkan. Penyimpangan yang tidak terkontrol dapat merusak tujuan strategis.
Anda mungkin juga menyukai
Vitaly Makarenko
May 1, 2024
Selain itu, perubahan dalam kehidupan material memerlukan tinjauan yang berkelanjutan dan kemungkinan penyesuaian. Peristiwa yang memicu analisis baru dapat mencakup pernikahan, anak, kehilangan pekerjaan, warisan, atau prioritas yang berkembang. Memastikan portofolio berkembang seiring dengan kebutuhan yang berubah mengoptimalkan peluang untuk mencapai tujuan pribadi yang dinamis. Pengawasan yang rutin menjaga logika strategis yang dinamis seiring situasi yang bertransisi melalui kehidupan.
Kombinasi, pelaksanaan sistematis dan pemeliharaan yang teliti menciptakan fondasi yang diperlukan untuk memenuhi peran dasar alokasi aset sebagai kerangka kerja pembangunan kekayaan jangka panjang yang selaras dengan setiap identitas keuangan yang unik.
Dampak Ekonomi dan Pasar terhadap Alokasi Aset
Mungkin pengaruh terbesar dari alokasi aset strategis adalah iklim ekonomi yang berlaku dan kinerja pasar keuangan. Investor yang bijak harus merespons perubahan ini dengan bijaksana seiring waktu. Selama periode ekspansi ekonomi dan pasar ekuitas bullish, saham sering kali mengungguli aset lainnya seiring dengan meningkatnya pendapatan perusahaan secara stabil. Akibatnya, portofolio yang berorientasi pertumbuhan didominasi oleh ekuitas yang sejalan dengan kondisi ekspansif.
Namun, kontraksi ekonomi dan resesi biasanya bertepatan dengan penurunan harga saham dalam jangka pendek seiring meningkatnya ketidakpastian. Pada saat-saat seperti itu, sikap yang lebih konservatif yang berfokus pada pendapatan tetap dan kas lebih baik menjaga modal dengan menghindari penurunan. Lingkungan suku bunga juga memerlukan respons yang lincah. Kenaikan suku bunga menyebabkan harga obligasi turun, lebih menguntungkan utang jangka pendek atau ekuitas. Sebaliknya, periode inflasi meningkatkan daya tarik obligasi terkait inflasi, komoditas, dan real estat yang menawarkan perlindungan terhadap inflasi.
Alih-alih portofolio yang diatur dan dilupakan, mengevaluasi secara rutin sinyal makroekonomi dan pasar modal menunjukkan kapan harus mengalihkan alokasi antara posisi ofensif, defensif, atau fokus pada kualitas. Re-profiling untuk kondisi yang berlaku mengoptimalkan pengembalian yang disesuaikan dengan risiko melalui siklus yang bervariasi. Pemantauan dekat terhadap faktor-faktor permintaan yang kuat ini mencegah strategi yang ketinggalan zaman dan statis mengabaikan perubahan dasar. Pendekatan dinamis yang secara sistematis merespons pergeseran tetap bijaksana seiring dengan perkembangan situasi di pasar bisnis dan kredit.
Kesalahan Umum dan Tantangan
Sementara alokasi aset memberikan kerangka yang rasional, kecenderungan psikologis bawaan dapat merusak bahkan rencana yang paling hati-hati jika tidak dikenali. Kesadaran diri terhadap bias ini adalah kunci untuk keberhasilan jangka panjang.
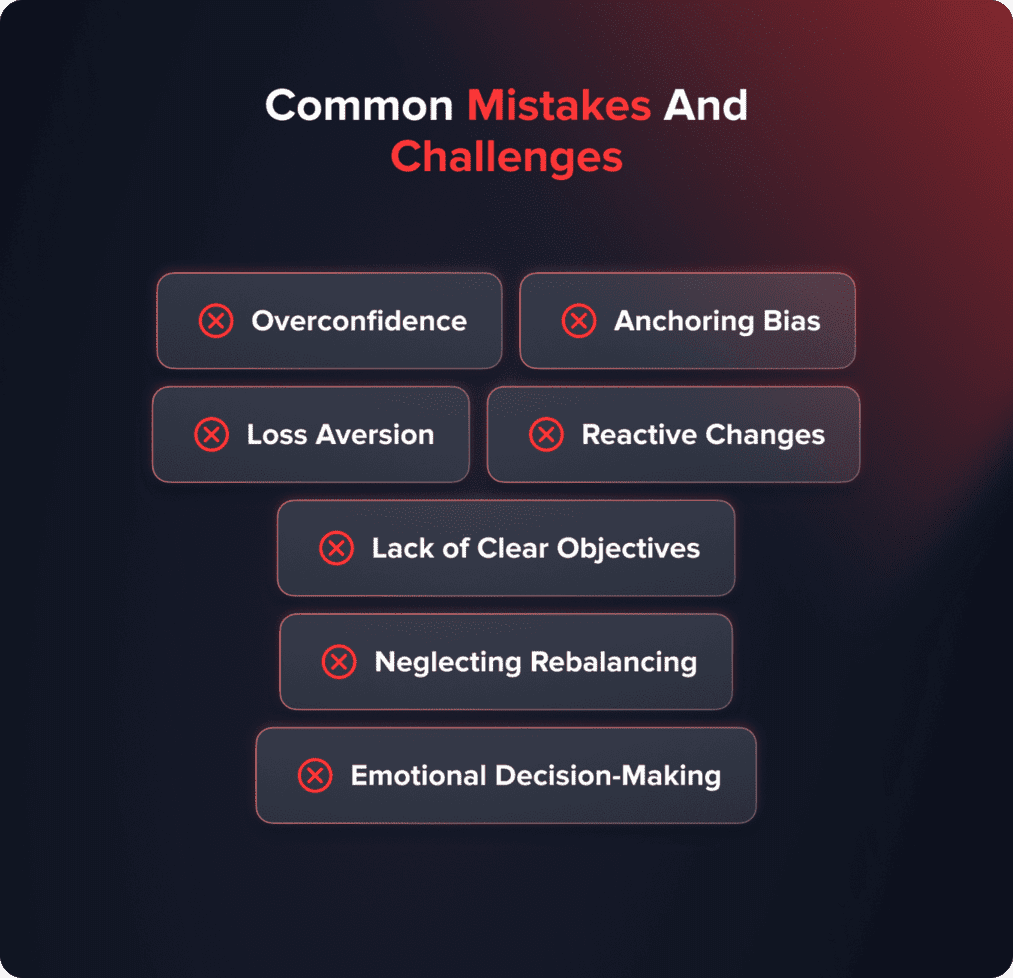
- Kepercayaan diri yang berlebihan mengarah pada bias kekinian, dengan asumsi bahwa kondisi terbaru akan bertahan alih-alih kembali ke norma jangka panjang. Ini menyebabkan banyak orang mengejar momentum di puncak pasar.
- Bias jangkar mempengaruhi keputusan berdasarkan hasil awal daripada mempertimbangkan semua informasi yang tersedia secara objektif.
- Aversi terhadap kerugian menciptakan paralisis selama penurunan tepat ketika reinvestasi akan terbukti paling menguntungkan. Sama seperti emosi mengintensif dalam masa sulit, bias kognitif muncul dengan paling kuat.
- Perubahan reaktif yang berfokus pada kebisingan jangka pendek daripada keadaan pribadi mengganggu manajemen risiko yang sebenarnya. Penyesuaian setelah koreksi datang terlalu terlambat.
- Menetapkan tujuan dan selera risiko dengan jelas di awal memberikan akuntabilitas selama volatilitas yang tak terhindarkan.
- Mengotomatiskan penyesuaian berkala mengatasi kegembiraan atau stres yang akan datang, dengan mematuhi pandangan jangka panjang.
- Tinjauan yang teliti mengimbangi kecenderungan untuk membuat keputusan yang tidak bijaksana ketika volatilitas mencapai puncaknya secara emosional.
Dengan memahami kesalahan heuristik yang umum, seorang investor dapat menghindari pengurangan kekayaan melalui komitmen untuk pemeliharaan alokasi yang disiplin yang selaras dengan strategi yang diinginkan daripada sentimen yang sementara. Kesadaran diri membuka jalan menuju kesuksesan jangka panjang.
Kesimpulan
Alokasi aset memberikan pendekatan dasar untuk berinvestasi dengan mendiversifikasi di berbagai profil risiko dan imbal hasil yang saling melengkapi sesuai dengan tujuan individu, kapasitas risiko, dan jangka waktu investasi. Ketika dirancang dengan cermat melalui pertimbangan yang teliti terhadap berbagai faktor pribadi dan fleksibilitas untuk beradaptasi dengan kebutuhan dan lingkungan yang berubah seiring waktu, diversifikasi strategis memungkinkan untuk memaksimalkan imbal hasil per unit risiko yang diterima.
Namun, pemeliharaan yang berkelanjutan termasuk tinjauan berkala dan penyeimbangan kembali sangat penting, begitu juga dengan perspektif yang tidak bias dan berbasis pada alasan, untuk mengatasi bias perilaku yang dapat merusak kemampuan kerangka kerja untuk secara efektif menjalankan perannya yang vital dalam akumulasi kekayaan jangka panjang yang disesuaikan dengan setiap situasi unik.

