Ang convexity ay isang sukat ng ugnayan sa pagitan ng mga presyo ng bono at mga rate ng interes. Ipinaliwanag nito kung bakit ang mga presyo ng bono ay hindi kumikilos sa isang perpektong tuwid na linya kapag nagbabago ang mga rate ng interes. Habang sinasabi ng duration kung gaano kalaki ang pagbabagong mangyayari sa presyo ng bono, sinasabi ng convexity kung gaano kalaki ang pagbabago ng duration mismo habang nagbabago ang mga rate ng interes.
Para sa mga namumuhunan, ang convexity ay isang superpower ng pamamahala ng panganib. Ang isang bono na may mataas na convexity ay magkakaroon ng mas mataas na halaga kapag bumababa ang mga rate at mawawalan ng mas kaunting halaga kapag tumataas ang mga rate kumpara sa isang bono na may mababang convexity. Sa madaling salita, ito ay kumakatawan sa kurbada ng relasyon ng presyo at ani, na nagsisilbing buffer na nagpoprotekta sa iyo sa panahon ng pagbabago-bagong merkado.
Bakit Hindi Sapat ang Tagal: Mga Limitasyon ng Linear na Pag-iisip
Karamihan sa mga baguhan ay nagsisimula sa tagal upang sukatin ang panganib sa rate ng interes. Kung ang isang bono ay may tagal na 5 taon, ang 1% na pagtaas sa mga rate ay dapat teoretikal na humantong sa 5% na pagbagsak sa presyo.
Gayunpaman, ang kalkulasyong ito ay isang linear na pagtataya – ito ay nagpapalagay na ang relasyon ay isang tuwid na linya. Sa katotohanan, ang relasyon ay isang kurba.
- Tagal ay ang tuwid na linya (tangent) sa isang tiyak na punto sa kurba.
- Convexity ay tumutukoy sa pagkurba sa that curve.
Habang ang mga rate ng interes ay lumalayo mula sa panimulang punto, ang tuwid na prediksyon ng tagal ay nagiging hindi tumpak. Ang convexity ay nagwawasto sa pagkakamaling ito.
Paano Gumagana ang Convexity sa Simpleng Ingles
Isipin ang convexity bilang ang bilis ng pagbabago ng sensitivity ng iyong bond.
- Kapag bumaba ang mga rate ng interes: Tumataas ang mga presyo ng bono. Kung ang isang bono ay may mataas na convexity, ang presyo ay mabilis na tumataas kaysa sa inaasahan ng tagal.
- Kapag tumaas ang mga rate ng interes: Bumaba ang presyo ng bono. Kung ang isang bono ay may mataas na convexity, ang presyo ay bumababa nang mas mabagal kaysa sa ipapakita ng tagal.
Sa madaling salita, ang convexity ay isang kanais-nais na katangian para sa karamihan ng mga may hawak ng bono. Parang pagkakaroon ng insurance policy na nagpapalaki ng iyong kita at nag-aalaga sa iyong mga pagkalugi.
Positibong vs. Negatibong Konbeksidad: Ano ang Pagkakaiba?
Hindi lahat ng bono ay kumikilos sa parehong paraan. Ang pag-unawa sa direksyon ng kurba ay mahalaga para sa pamamahala ng isang portfolio.
Positibong Konbeksidad
Karamihan sa mga karaniwang bullet bonds (mga bono na nagbabayad ng regular na interes at punong halaga sa pagdating ng panahon) ay may positibong convexity.
- Benepisyo: Habang bumababa ang ani, tumataas ang presyo sa isang mabilis na rate.
- Kaligtasan: Habang tumataas ang mga ani, bumababa ang presyo sa isang bumabagal na rate.
Negatibong Kumbinasyon
Karaniwan itong nangyayari sa callable bonds o Mortgage-Backed Securities (MBS).
- Panganib: Kapag bumaba ang mga rate ng interes, malamang na tawagin (bayaran) ng tagagawa ang bono nang maaga upang muling mag-finance sa mas mababang rate. Ito ay naglilimita sa pagtaas ng presyo.
- Hugis: Ang kurba ng presyo-yield ay lumiliit o kahit bumabagsak habang bumababa ang mga rate.
| Katangian | Positibong Konbeksidad | Negatibong Konbeksidad |
| Paggalaw ng Presyo (Bumababa ang mga Rate) | Malaki ang pagtaas ng presyo | Limitado ang pagtaas ng presyo |
| Paggalaw ng Presyo (Tataas ang mga Rate) | Maayos na bumababa ang presyo | Matinding bumababa ang presyo |
| Karaniwang Halimbawa | US Treasuries, Corporate Bonds | Callable Bonds, MBS |
Bakit Dapat Pahalagahan ng mga Mangangalakal at Mamumuhunan ang Convexity?
Kung ikaw ay isang buy-and-hold na mamumuhunan na may 2-taong Treasury, maaaring hindi ka mag-alala tungkol sa convexity. Gayunpaman, kung ikaw ay namamahala ng isang portfolio o aktibong nagte-trade, ito ay isang kritikal na sukatan para sa tatlong dahilan:
Mas Magandang Pagsusuri ng Panganib
Sa mga panahon ng mataas na pag-ugong ng merkado, ang tagal lamang ay hindi sapat upang sukatin kung gaano kalaki ang maaaring mawalan ng iyong portfolio kung tumaas ang mga rate. Ang pagsusukat ng convexity ay nagbibigay sa iyo ng pinakamasamang senaryo na nakaugat sa realidad.
Pinalakas na Pagkuha ng Ani
Madalas na naghahanap ang mga mangangalakal ng mga bono na may mas mataas na convexity kapag inaasahan nilang magiging pabagu-bago ang mga rate ng interes. Kahit na hindi tiyak ang direksyon ng paggalaw ng rate, ang pagkakakuha ng convexity ay maaaring magbigay ng kaunting bentahe sa kabuuang kita.
Immunization ng Portfolio
Gumagamit ang mga institusyunal na mamumuhunan ng convexity upang itugma ang kanilang mga ari-arian sa kanilang mga pananagutan. Sa pamamagitan ng pagtutugma ng parehong tagal at convexity ng kanilang portfolio sa kanilang mga obligasyong pampanahon sa hinaharap, maari nilang protektahan ang kanilang sarili laban sa malalaking parallel shifts sa yield curve.
Paano Ikwenta ang Convexity
Habang ang karamihan sa mga trading platform (tulad ng Bloomberg o Reuters) ay kinakalkula ito para sa iyo, makakatulong na maunawaan ang matematika. Ang pormula para sa convexity (C) ay kinabibilangan ng pangalawang derivative ng presyo ng bono (P) kaugnay ng ani (y):
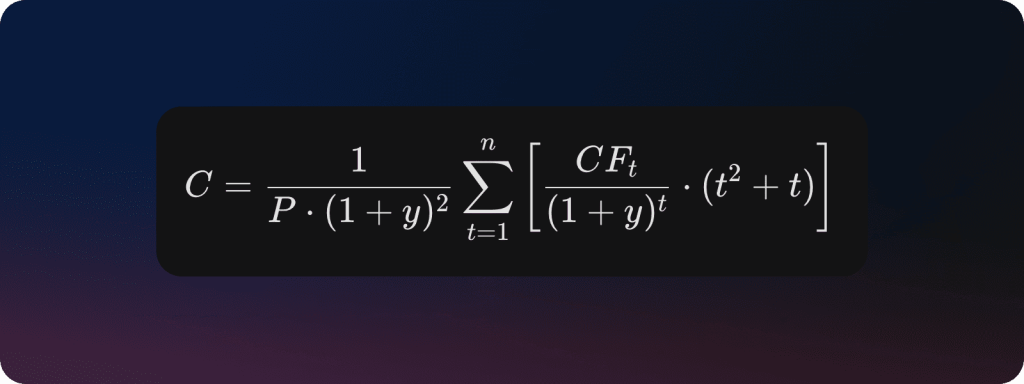
Upang makuha ang aktwal na pagbabago sa presyo ng isang bono, pinagsasama ang Duration at Convexity:
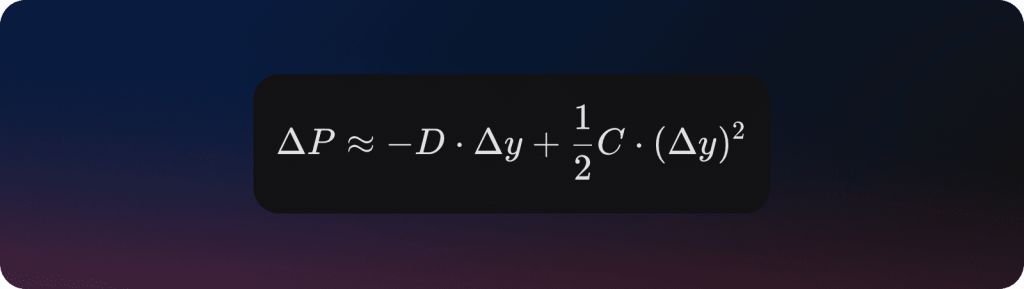
- Ang unang bahagi (-D x Delta(y)) ay ang epekto ng tagal.
- Ang pangalawang bahagi (½ C x Delta(y)^2) ay ang pag-aayos ng convexity. Tandaan na dahil ang pagbabago sa yield (Delta(y)) ay kwadrado, ang pag-aayos na ito ay halos palaging positibo para sa mga karaniwang bono, kahit na tumaas o bumaba ang mga rate.
Mga Karaniwang Pagkakamali ng mga Nagsisimula sa Convexity
- Pagwawalang-bahala dito sa mga mababang rate na kapaligiran: Kapag ang mga rate ng interes ay malapit sa zero, ang maliit na paggalaw sa mga rate ay kumakatawan sa isang malaking porsyento ng pagbabago. Sa mga ganitong kapaligiran, ang convexity ay nagiging mas impluwensyal.
- Ang pag-aakala na mas marami ay palaging mas mabuti: Bagaman ang positibong convexity ay karaniwang mabuti, ang mga bono na may mataas na convexity ay madalas na nag-aalok ng mas mababang yield to maturity dahil sinisingil ka ng merkado para sa karagdagang proteksyon na iyon. Sa katunayan, nagbabayad ka ng isang premium para sa convexity.
- Pagkalito sa Volatility: Ang convexity ay hindi mismo volatility; ito ay isang paglalarawan kung paano tumutugon ang isang bono sa volatility.
- Pagbili ng Zero-Coupon Bonds: Ang mga ito ay may pinakamataas na convexity para sa anumang ibinigay na maturity.
- Barbell Strategy: Sa halip na bumili ng 10-taong bono, bumili ng halo ng 2-taong at 30-taong bono. Ang bahagi ng 30-taon ay nagbibigay ng malaking convexity kick na kulang sa isang karaniwang 10-taong bono.
- Pag-iwas sa Callable Debt: Iwasan ang mga bono na maaaring bilhin muli ng nag-isyu sa iyo, dahil kadalasang mayroon itong negatibong convexity na nililimitahan ang iyong potensyal na kita habang iniiwan kang nakasalalay sa panganib.
Impluwensiya ng 2% na Pagtaas ng Rate sa Iba’t Ibang Uri ng Bond
Upang matulungan kang maisip kung paano nagiging salin ang convexity sa totoong paggalaw ng dolyar, narito ang isang talahanayan ng paghahambing.
Ito ay nagpapalagay ng isang parallel na pagbabago kung saan ang mga rate ng interes ay biglang tumaas ng 2% (200 basis points). Pansinin kung paano ang Convexity Adjustment ay talagang nagliligtas sa mataas na convexity na bono mula sa mas malalim na pagkalugi.
| Uri ng Bond | Presyo sa Merkado | Tagal (Taon) | Konbeksidad | Pagkalugi mula sa Tagal | Pag-save mula sa Konbeksidad | Kabuuang Pagbabago ng Presyo |
| 2-Taong Treasury | $1,000 | 1.9 | 4.5 | -$38.00 | +$0.90 | -$37.10 |
| 10-Taong Treasury | $1,000 | 8.2 | 85.0 | -$164.00 | +$17.00 | -$147.00 |
| 30-Taong Zero-Coupon | $1,000 | 29.5 | 920.0 | -$590.00 | +$184.00 | -$406.00 |
Mga Estratehikong Hakbang para sa mga Mamumuhunan
Kung inaasahan mong mataas na pagbabago-bago sa merkado ngunit hindi sigurado kung aling direksyon pupunta ang mga rate ng interes, nais mong dagdagan ang convexity ng iyong portfolio. Magagawa mo ito sa pamamagitan ng:
Pangwakas na Salita
Kung ang tagal ay ang speedometer ng iyong portfolio ng bono, ang convexity ay ang rating ng kaligtasan. Habang ang tagal ay nagbibigay sa iyo ng mabilis na pagtataya kung gaano kalaki ang lilipat ng presyo ng iyong bono kapag nagbago ang mga rate ng interes, ang convexity ay nagbibigay ng buong larawan sa pamamagitan ng pagsasaalang-alang sa natural na kurba ng merkado.
Para sa karaniwang mamumuhunan, ang mensahe ay simple: ang positibong convexity ay isang estruktural na kalamangan. Tinitiyak nito na kapag bumababa ang mga rate, ang iyong mga kita ay mas malaki kaysa sa inaasahan, at kapag tumataas ang mga rate, ang iyong mga pagkalugi ay mas maliit kaysa sa isang simpleng kalkulasyon ng tagal ang mahuhulaan.

