Konkavitas adalah ukuran hubungan antara harga obligasi dan suku bunga. Ini menjelaskan mengapa harga obligasi tidak bergerak dalam garis yang sempurna lurus ketika suku bunga berubah. Sementara durasi memberi tahu Anda seberapa banyak harga obligasi akan berubah, konkavitas memberi tahu Anda seberapa banyak durasi itu sendiri berubah seiring fluktuasi suku bunga.
Untuk investor, konveksitas adalah sebuah superpower manajemen risiko. Obligasi dengan konveksitas tinggi akan mendapatkan lebih banyak nilai ketika suku bunga turun dan kehilangan lebih sedikit nilai ketika suku bunga naik dibandingkan dengan obligasi dengan konveksitas rendah. Singkatnya, ini mewakili kelengkungan hubungan harga-hasil, bertindak sebagai penyangga yang melindungi Anda selama volatilitas pasar.
Mengapa Durasi Tidak Cukup: Batasan Pemikiran Linier
Kebanyakan pemula mulai dengan durasi untuk mengukur risiko suku bunga. Jika obligasi memiliki durasi 5 tahun, kenaikan suku bunga sebesar 1% seharusnya secara teori mengakibatkan penurunan harga sebesar 5%.
Namun, perhitungan ini adalah pendekatan linier – ini mengasumsikan hubungan adalah garis lurus. Pada kenyataannya, hubungan tersebut adalah kurva.
- Durasi adalah garis lurus (tangen) di titik tertentu pada kurva.
- Konveksitas memperhitungkan lekukan pada kurva tersebut.
Seiring dengan meningkatnya suku bunga menjauh dari titik awal, prediksi durasi dengan garis lurus menjadi semakin tidak akurat. Konveksitas memperbaiki kesalahan ini.
Bagaimana Konveksitas Bekerja dalam Bahasa yang Sederhana
Pikirkan tentang konveksitas sebagai laju perubahan sensitivitas obligasi Anda.
- Ketika suku bunga turun: Harga obligasi naik. Jika suatu obligasi memiliki konveksitas tinggi, harga naik lebih cepat daripada yang disarankan oleh durasi.
- Ketika suku bunga naik: Harga obligasi turun. Jika sebuah obligasi memiliki konveksitas tinggi, harga turun lebih lambat daripada yang disarankan oleh durasi.
Pada dasarnya, konveksitas adalah sifat yang menguntungkan bagi sebagian besar pemegang obligasi. Ini seperti memiliki polis asuransi yang meningkatkan keuntungan Anda dan melindungi kerugian Anda.
Konveksitas Positif vs. Negatif: Apa Perbedaannya?
Tidak semua obligasi berperilaku sama. Memahami arah kurva sangat penting untuk mengelola portofolio.
Kovensitas Positif
Sebagian besar obligasi bullet standar (obligasi yang membayar bunga reguler dan pokok pada saat jatuh tempo) memiliki konveksitas positif.
- Manfaat: Saat hasil menurun, harga meningkat dengan tingkat percepatan.
- Keamanan: Ketika hasil meningkat, harga menurun pada laju yang melambat.
Konkavitas Negatif
Ini biasanya terjadi pada obligasi yang dapat dipanggil atau Sekuritas Berbasis Hipotek (MBS).
- Risiko: Ketika suku bunga turun, penerbit kemungkinan akan memanggil (melunasi) obligasi lebih awal untuk membiayai kembali dengan suku bunga yang lebih rendah. Ini membatasi apresiasi harga.
- Bentuk: Kurva harga-hasil menjadi datar atau bahkan menurun saat suku bunga turun.
| Fitur | Konveksitas Positif | Konveksitas Negatif |
| Pergerakan harga (Suku Bunga Turun) | Harga meningkat secara signifikan | Kenikan harga terbatas |
| Pergerakan harga (Suku Bunga Naik) | Harga turun dengan anggun | Harga turun tajam |
| Contoh Umum | Obligasi Pemerintah AS, Obligasi Korporasi | Obligasi yang dapat dipanggil, MBS |
Mengapa Pedagang dan Investor Harus Memperhatikan Konveksitas?
Jika Anda adalah investor buy-and-hold dengan Treasury 2 tahun, konveksitas mungkin tidak membuat Anda terjaga di malam hari. Namun, jika Anda mengelola portofolio atau berdagang secara aktif, itu adalah metrik penting untuk tiga alasan:
Penilaian Risiko yang Lebih Baik
Selama periode volatilitas pasar yang tinggi, durasi saja akan meremehkan seberapa banyak portofolio Anda mungkin kehilangan jika suku bunga melonjak. Mengukur konveksitas memberi Anda skenario terburuk yang berdasarkan pada kenyataan.
Peningkatan Penangkapan Hasil
Pedagang sering mencari obligasi dengan konveksitas yang lebih tinggi ketika mereka mengharapkan suku bunga menjadi tidak stabil. Bahkan jika arah pergerakan suku bunga tidak pasti, keuntungan konveksitas dapat memberikan sedikit keunggulan dalam total pengembalian.
Imunisasi Portofolio
Investors institusional menggunakan konveksitas untuk mencocokkan aset mereka dengan kewajiban mereka. Dengan mencocokkan baik durasi maupun konveksitas portofolio mereka dengan kewajiban pembayaran masa depan mereka, mereka dapat melindungi diri mereka dari pergeseran paralel besar dalam kurva imbal hasil.
Cara Menghitung Konveksitas
Sementara sebagian besar platform trading (seperti Bloomberg atau Reuters) menghitung ini untuk Anda, penting untuk memahami matematikanya. Rumus untuk konveksitas (C) melibatkan turunan kedua dari harga obligasi (P) sehubungan dengan hasil (y):
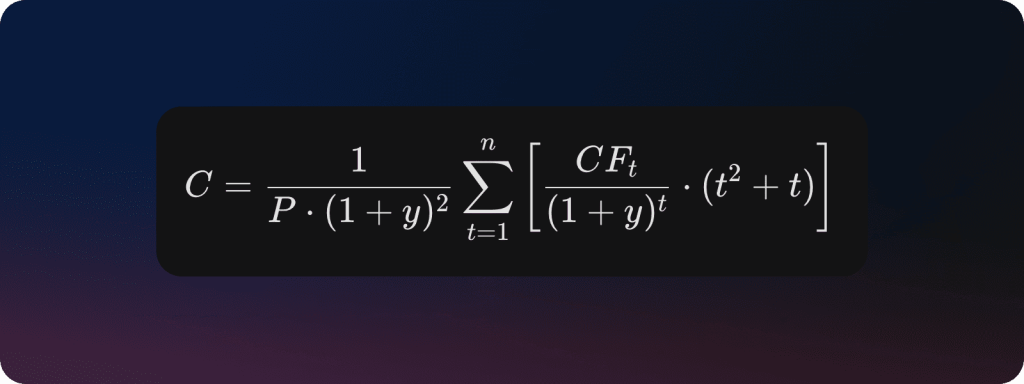
Untuk menemukan perubahan sebenarnya dalam harga obligasi, Anda menggabungkan Durasi dan Konveksitas:
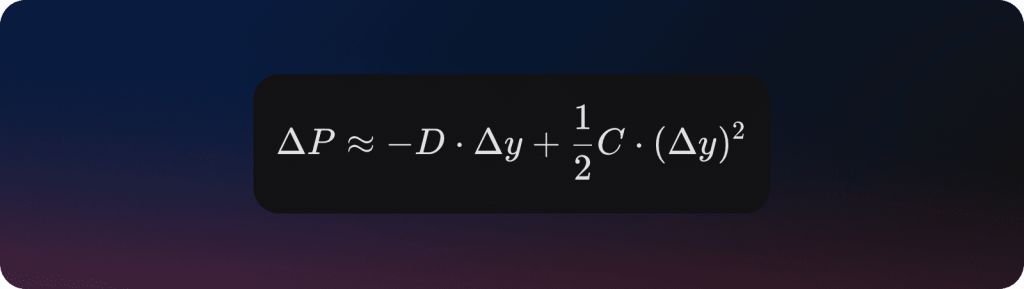
- Bagian pertama (-D x Delta(y)) adalah dampak durasi.
- Bagian kedua (½ C x Delta(y)^2) adalah penyesuaian konveksitas. Perhatikan bahwa karena perubahan hasil (Delta(y)) dikuadratkan, penyesuaian ini hampir selalu positif untuk obligasi standar, terlepas dari apakah suku bunga naik atau turun.
Kesalahan Umum yang Dilakukan Pemula dengan Konveksitas
- Mengabaikannya dalam lingkungan suku bunga rendah: Ketika suku bunga mendekati nol, perubahan kecil dalam suku bunga mewakili perubahan persentase yang besar. Dalam lingkungan ini, konveksitas menjadi jauh lebih berpengaruh.
- Asumsi bahwa lebih banyak selalu lebih baik: Meskipun konveksitas positif umumnya baik, obligasi dengan konveksitas tinggi sering kali menawarkan hasil jatuh tempo yang lebih rendah karena pasar membebankan biaya untuk perlindungan tambahan itu. Anda pada dasarnya membayar premi untuk konveksitas tersebut.
- Menyerupakannya dengan Volatilitas: Konveksitas bukanlah volatilitas itu sendiri; ini adalah deskripsi tentang bagaimana obligasi bereaksi terhadap volatilitas.
Dampak Kenaikan Suprapenting 2% pada Berbagai Jenis Obligasi
Untuk membantu Anda memvisualisasikan bagaimana konveksitas diterjemahkan ke dalam pergerakan dolar di dunia nyata, berikut adalah tabel perbandingan.
Ini mengasumsikan pergeseran paralel di mana suku bunga tiba-tiba naik sebesar 2% (200 basis poin). Perhatikan bagaimana Penyesuaian Konveksitas sebenarnya menyelamatkan obligasi dengan konveksitas tinggi dari kerugian yang jauh lebih dalam.
| Jenis Obligasi | Harga Pasar | Durasi (Tahun) | Konveksitas | Kerugian dari Durasi | Penghematan Konveksitas | Perubahan Harga Total |
| Obligasi Treasury 2-Tahun | $1,000 | 1.9 | 4.5 | -$38.00 | +$0.90 | -$37.10 |
| Obligasi Treasury 10-Tahun | $1,000 | 8.2 | 85.0 | -$164.00 | +$17.00 | -$147.00 |
| Obligasi Nol Kupon 30-Tahun | $1,000 | 29.5 | 920.0 | -$590.00 | +$184.00 | -$406.00 |
Langkah Strategis untuk Investor
Jika Anda mengharapkan volatilitas pasar yang tinggi tetapi tidak yakin arah mana suku bunga akan bergerak, Anda ingin meningkatkan konveksitas portofolio Anda. Anda dapat melakukannya dengan:
- Membeli Obligasi Zero-Coupon: Ini memiliki konveksitas tertinggi untuk jatuh tempo tertentu.
- Strategi Barbell: Alih-alih membeli obligasi 10 tahun, beli campuran obligasi 2 tahun dan 30 tahun. Bagian 30 tahun memberikan dorongan konveksitas yang besar yang tidak dimiliki obligasi 10 tahun standar.
- Menghindari Utang yang Dapat Dipanggil: Hindari obligasi yang dapat dibeli kembali oleh penerbit dari Anda, karena ini sering kali memiliki konveksitas negatif yang membatasi potensi keuntungan Anda sambil membuat Anda terpapar pada kerugian.
Kesimpulan
Jika durasi adalah speedometer dari portofolio obligasi Anda, konveksitas adalah peringkat keselamatan. Sementara durasi memberi Anda perkiraan cepat tentang seberapa banyak harga obligasi Anda akan bergerak ketika suku bunga berubah, konveksitas memberikan gambaran lengkap dengan mempertimbangkan kurva alami pasar.
Bagi investor rata-rata, inti pesannya sederhana: konveksitas positif adalah keuntungan struktural. Ini memastikan bahwa ketika suku bunga turun, keuntungan Anda lebih besar dari yang diharapkan, dan ketika suku bunga naik, kerugian Anda lebih kecil dari apa yang diprediksi oleh perhitungan durasi yang sederhana.

